Descubra cómo preparar su entorno SAP para VERI*FACTU, identificar los procesos afectados, configurar SAP DRC y afrontar la puesta en producción.
Los nuevos requisitos de facturación en España están obligando a las empresas a revisar cómo gestionan sus procesos de facturación en SAP. En el marco del RRSIF, las organizaciones incluidas en su ámbito de aplicación deben asegurarse de que sus sistemas de facturación sean capaces de generar y conservar registros de facturación conformes con la normativa. El RRSIF contempla dos modalidades de funcionamiento: VERI*FACTU, en la que los registros de facturación se remiten a la Agencia Estatal de Administración Tributaria (AEAT), y NO VERI*FACTU, en la que dichos registros se conservan localmente sujetos a requisitos adicionales de integridad y trazabilidad. Este artículo se centra específicamente en los entornos SAP que operan bajo la modalidad VERI*FACTU.
En un entorno SAP, la preparación puede ir mucho más allá de la emisión de la factura. Puede ser necesario revisar la configuración de los documentos de origen, los datos fiscales, el procesamiento de eDocuments, la conectividad entre sistemas, la monitorización, la gestión de excepciones y los controles necesarios para garantizar la trazabilidad y el cumplimiento normativo.
La implantación del RRSIF sigue un calendario escalonado. Los contribuyentes sujetos al Impuesto sobre Sociedades deberán tener adaptados sus sistemas de facturación antes del 1 de enero de 2027, mientras que para el resto de los contribuyentes incluidos en el ámbito de aplicación del RRSIF el plazo finaliza el 1 de julio de 2027. Las organizaciones que prevean utilizar VERI*FACTU pueden aprovechar el periodo previo a su fecha límite para validar la configuración necesaria, las integraciones, los distintos escenarios de facturación y los procesos operativos asociados.
Por tanto, para las organizaciones que utilizan SAP, estar preparadas para VERI*FACTU implica algo más que generar correctamente un registro de facturación. Todo el proceso debe funcionar de forma coherente, desde el documento de origen en FI o SD hasta la generación y remisión del registro a la AEAT, pasando por la gestión de las respuestas, las rectificaciones, la monitorización y la conservación de las evidencias necesarias para acreditar el cumplimiento.
VERI*FACTU tampoco debe confundirse con el futuro régimen obligatorio de facturación electrónica B2B en España. Aunque ambas iniciativas forman parte del proceso de digitalización de la facturación y pueden afectar a un mismo entorno SAP, responden a marcos normativos distintos. La obligación de facturación electrónica B2B tiene su origen en la Ley 18/2022 y ha sido desarrollada posteriormente por el Real Decreto 238/2026. Aunque este Real Decreto ya está en vigor, su aplicación efectiva depende de la entrada en vigor de la orden ministerial que regula la solución pública de facturación electrónica. A partir de ese momento, las obligaciones se aplicarán de forma escalonada: a los 12 meses para empresarios y profesionales cuyo volumen de operaciones hubiera superado los 8 millones de euros en el año natural anterior, y a los 24 meses para el resto. Este régimen regula la expedición, transmisión y recepción electrónica de facturas B2B y no la generación y remisión de registros de facturación en el marco del RRSIF.
Empiece por confirmar si VERI*FACTU afecta a sus procesos SAP
El primer paso consiste en determinar dónde se originan las facturas, si la facturación se gestiona en SAP FI, SAP SD o en otra aplicación, y qué desarrollos a medida o interfaces pueden influir en los datos finales de facturación. También es necesario comprobar si cada contribuyente español está sujeto al Suministro Inmediato de Información (SII), ya que los contribuyentes incluidos en el SII conforme al artículo 62.6 del Reglamento del IVA quedan excluidos del RRSIF en lo relativo a su propia facturación.
La evaluación debe confirmar asimismo si el contribuyente está sujeto a la normativa tributaria foral aplicable en el País Vasco o Navarra. Los contribuyentes con domicilio fiscal en estos territorios se rigen por la normativa foral correspondiente, que puede establecer requisitos para los sistemas de facturación distintos de los previstos por el RRSIF en territorio común. Estas diferencias deben validarse antes de definir el alcance del proyecto VERI*FACTU.
Comprobación inicial del alcance de VERI*FACTU
|
Pregunta |
Por qué es relevante para SAP |
|
¿Qué entidades españolas emiten facturas a través de SAP? |
Permite identificar las sociedades y los procesos que deben incluirse en la evaluación. |
|
¿Está el contribuyente sujeto al SII? |
Permite determinar si queda excluido del RRSIF en lo relativo a su propia facturación. |
|
¿Las facturas se generan en FI, en SD o en otro sistema? |
Permite identificar dónde se originan los datos de facturación y el proceso de cumplimiento asociado. |
|
¿Existen escenarios de facturación no estándar? |
Permite detectar procesos que pueden requerir un alcance adicional, configuración específica o pruebas adicionales. |
|
¿Cómo se gestionan los abonos, las anulaciones y las rectificaciones? |
Garantiza que estos escenarios también se incluyan en el alcance del proyecto. |
|
¿Existe lógica que determine la numeración de las facturas o los atributos fiscales? |
Permite identificar desarrollos que puedan afectar a la generación correcta de los registros de facturación. |
|
¿Está el contribuyente sujeto al régimen tributario foral del País Vasco o de Navarra? |
Permite determinar si resulta aplicable el RRSIF de territorio común o la normativa foral de facturación correspondiente. |
El resultado de esta fase debe ser un inventario práctico de las entidades, los orígenes de las facturas, los procesos y los sistemas que deberán abordarse durante la preparación del entorno SAP.
Qué cambia VERI*FACTU en un proceso de facturación SAP
En SAP, VERI*FACTU introduce un flujo de cumplimiento que comienza en la operación de origen y continúa con la creación del eDocument, la remisión del registro, el tratamiento de la respuesta y la gestión de estados. El correcto funcionamiento de cada etapa depende tanto de la calidad de los datos de facturación como de la configuración utilizada para determinar los atributos exigidos por VERI*FACTU.
El proceso comienza en el documento de origen
Los datos necesarios pueden proceder de SAP FI, SAP SD, otra aplicación SAP o un sistema externo de facturación integrado con SAP. Independientemente del sistema de origen, la operación debe contener la información necesaria para generar el registro VERI*FACTU correspondiente.
Los tipos de documento personalizados, las rutinas de determinación de precios, la determinación de impuestos, la numeración externa de facturas y las transformaciones realizadas por el middleware pueden modificar estos datos antes de que lleguen al proceso de cumplimiento. Por ello, estas dependencias deben validarse como parte del flujo de extremo a extremo.
Los atributos específicos de VERI*FACTU deben determinarse correctamente
Los datos estándar de una factura pueden no ser suficientes. SAP utiliza atributos adicionales específicos para España con el fin de determinar cómo debe representarse cada documento en el registro electrónico requerido.
Según el escenario, estos atributos pueden incluir el tipo de factura VERI*FACTU, el régimen fiscal, el escenario fiscal, el origen del número de factura y determinados atributos asociados a los códigos de impuestos. SAP proporciona una configuración específica de VERI*FACTU para España, que incluye, entre otros elementos, asignaciones para tipos de documento contable y códigos de impuestos.
Para los equipos de implantación, esto implica revisar conjuntamente la configuración fiscal y documental y las operaciones reales que originan las facturas, en lugar de abordar esta configuración como una tarea técnica aislada.
La generación del registro electrónico pasa a formar parte del proceso de facturación
Una vez contabilizado el documento de origen correspondiente, el sistema SAP crea y procesa el eDocument asociado. En entornos SAP ERP y SAP S/4HANA, la integración con SAP Document and Reporting Compliance, cloud edition, permite gestionar la comunicación externa necesaria para remitir el registro VERI*FACTU y procesar la respuesta de la AEAT.
La cuestión clave desde el punto de vista del diseño es, por tanto, comprobar que el flujo completo funciona de forma coherente en todos los escenarios de facturación relevantes: desde el tratamiento del documento de origen y la creación del eDocument hasta la remisión, el procesamiento de la respuesta y la actualización de los estados.
Las respuestas y las excepciones también forman parte del proceso
El proceso VERI*FACTU debe contemplar asimismo los registros que no puedan procesarse según lo previsto. Los registros fallidos o rechazados deben seguir siendo visibles y trazables para que puedan gestionarse conforme al procedimiento de excepciones definido por la organización.
Evalúe su entorno SAP antes de iniciar la configuración
El enfoque de implantación de VERI*FACTU depende de dónde se originan las facturas, de la versión de SAP utilizada, de cómo esté configurada la localización para España y de qué desarrollos a medida o integraciones intervengan en el proceso de facturación. Antes de modificar la configuración, conviene determinar si el entorno actual ya dispone de los componentes necesarios para dar soporte al flujo de documentos electrónicos requerido y detectar qué carencias técnicas deben resolverse.
SAP ERP
En entornos SAP ERP, la evaluación debe comenzar por identificar la versión exacta, el Enhancement Package y el nivel de Support Package instalados. SAP ha incorporado funcionalidad para VERI*FACTU en determinadas combinaciones de SAP ERP 6.0 con soporte de SAP, pero el contenido asociado a los cambios legales y los requisitos previos varían en función del nivel del sistema.
Por este motivo, los equipos deberían consultar la documentación actual de SAP sobre VERI*FACTU para SAP ERP, en lugar de basarse en una lista cerrada de SAP Notes que puede quedar desactualizada.
La evaluación también debe incluir el framework de eDocument existente, la localización española y cualquier desarrollo o interfaz a medida que pueda afectar a los datos de facturación. Desde un punto de vista técnico, habilitar la funcionalidad necesaria no garantiza por sí solo que todos los escenarios de facturación generen correctamente los datos exigidos para el cumplimiento normativo.
SAP S/4HANA
En entornos SAP S/4HANA, el análisis deja de centrarse únicamente en la compatibilidad técnica del sistema y pasa a considerar cómo se utilizan actualmente la arquitectura de cumplimiento y las integraciones existentes.
Es necesario revisar si SAP Document and Reporting Compliance (SAP DRC) ya está implantado, qué procesos de eDocument están activos y cómo se ha configurado la localización para España. También deben incluirse en la evaluación las extensiones e integraciones que afecten a los datos enviados al proceso de cumplimiento.
Utilizar SAP DRC para otros requisitos legales puede simplificar algunos componentes de la arquitectura, pero no elimina la necesidad de validar los documentos de origen, los mapeos y los escenarios de facturación específicos de VERI*FACTU.
SAP Cloud ERP
SAP Cloud ERP sigue un modelo de implantación más estandarizado y limita el tipo de desarrollos a medida de mayor alcance que suelen encontrarse en entornos ECC con muchos años de evolución.
Aun así, es necesario verificar que el entorno esté preparado. Los equipos deben confirmar que el alcance correspondiente a España y las funcionalidades de cumplimiento necesarias estén activados, revisar los mapeos y la configuración, validar la conectividad y probar los escenarios de facturación utilizados por la entidad española.
Actualmente, SAP incluye los documentos electrónicos asociados a VERI*FACTU entre los escenarios de cumplimiento compatibles con SAP Cloud ERP. Antes de la implantación, conviene contrastar la documentación correspondiente de SAP con la versión que utiliza actualmente el cliente.
Entornos híbridos y multi-ERP
La evaluación se vuelve más compleja cuando la facturación está distribuida entre varias instancias SAP o entre aplicaciones SAP y no SAP.
Por ejemplo, un grupo empresarial español puede gestionar una entidad en SAP S/4HANA mientras otra continúa utilizando SAP ERP, canalizar determinados procesos de facturación a través de una aplicación externa o prestar servicios financieros compartidos para varias sociedades. Las adquisiciones y las transformaciones ERP implantadas por fases pueden añadir aún más variantes.
En estos entornos, el objetivo es identificar para cada flujo de facturación qué sistema genera los datos de origen con relevancia legal y determinar, a partir de ahí, cómo llegará ese flujo a la capa de cumplimiento. No debe asumirse que una única implantación técnica cubrirá todos los procesos de facturación en España únicamente porque los sistemas formen parte del mismo entorno corporativo.
Si el proyecto incluye además cambios más amplios en la arquitectura, conviene revisar la integración de SAP S/4HANA junto con el diseño de VERI*FACTU, para evitar que las nuevas interfaces de cumplimiento generen dependencias punto a punto innecesarias.
Qué papel desempeña SAP DRC
Qué función cumple SAP DRC en la arquitectura
El sistema SAP de origen sigue siendo responsable de determinar los datos necesarios para el cumplimiento normativo a partir de la transacción de origen en FI o SD y de generar el eDocument correspondiente. SAP Document and Reporting Compliance, cloud edition, proporciona la capa de comunicación externa utilizada en el proceso VERI*FACTU.
En conjunto, estos componentes permiten gestionar el flujo completo, desde la operación original en SAP hasta la remisión del registro, el procesamiento de la respuesta y la visibilidad de los estados.
Qué no resuelve SAP DRC por sí solo
SAP DRC da soporte al proceso de cumplimiento, pero no corrige problemas en los datos de facturación ni en las operaciones de origen. Un tratamiento fiscal incorrecto, atributos de documento mal definidos, errores en la lógica de numeración, datos maestros incompletos, lógica de facturación a medida o transformaciones incorrectas en el middleware pueden seguir provocando registros VERI*FACTU erróneos o rechazados.
Los procesos que se originan fuera del sistema SAP central también deben incluirse en el alcance de la implantación cuando aportan datos al flujo de facturación sujeto a requisitos normativos.
SAP DRC proporciona visibilidad sobre el procesamiento y sus estados, pero corresponde a la organización definir cómo se gestionan y resuelven operativamente las excepciones.
Áreas de datos y configuración de SAP que conviene revisar
Una vez identificados los flujos de facturación afectados y definido el entorno SAP, el siguiente paso es revisar la configuración y los datos que determinan cómo se generan los registros VERI*FACTU. El análisis debe centrarse especialmente en los puntos en los que las operaciones de origen se clasifican, completan, numeran o transforman antes de llegar a la capa de cumplimiento.
Configuración societaria y fiscal
La revisión debe comenzar por la configuración organizativa y fiscal que sustenta el proceso de facturación. Entre los elementos relevantes se incluyen las sociedades, los datos de registro fiscal, los códigos de impuestos, los regímenes fiscales, los distintos tratamientos tributarios y la configuración específica de la localización para España utilizada por las entidades afectadas.
Para VERI*FACTU, SAP proporciona una configuración específica para España, que incluye la asignación de atributos VERI*FACTU a tipos de documento contable y códigos de impuestos. Esta configuración determina cómo se representan los datos de la operación en el registro electrónico y, por tanto, debe contrastarse con los escenarios fiscales que utiliza realmente la empresa. SAP recoge los requisitos de configuración vigentes en su documentación de VERI*FACTU para SAP ERP.
Tipos de documentos de facturación y contables
La revisión debe identificar qué tipos de documentos de facturación y contables generan facturas incluidas en el alcance y comprobar si tienen asignados correctamente los atributos VERI*FACTU necesarios.
SAP permite asignar a los tipos de documento contable atributos como el tipo de factura VERI*FACTU, el régimen fiscal, el tratamiento tributario, el origen del número de factura y el campo del documento de origen del que se obtiene dicho número. Estas asignaciones permiten que los campos correspondientes se informen correctamente en el registro electrónico. SAP documenta esta configuración de forma específica para España.
La evaluación no debe limitarse a las facturas estándar. Cuando proceda, también deben incluirse los abonos, las notas de cargo, las anulaciones, las facturas generadas desde FI y SD y otros escenarios de facturación específicos de la empresa.
Los anticipos requieren una atención especial. SAP indica que pueden originarse en Ventas (SD), pero declararse desde Finanzas (FI). En estos casos, el documento de origen en Finanzas debe estar habilitado para VERI*FACTU, de forma que la operación se procese a través del flujo de declaración correspondiente. SAP recoge este supuesto en su documentación sobre el procesamiento de VERI*FACTU.
Numeración de facturas
La numeración de facturas debe revisarse de forma específica, ya que el procesamiento de VERI*FACTU depende de identificar correctamente tanto el origen como el número de la factura.
Conviene comprobar los rangos de numeración utilizados por los documentos de origen afectados, si los números de factura se generan internamente o externamente y si alguna lógica a medida o interfaz los modifica antes de generar el registro VERIFACTU. La configuración específica de SAP para España contempla grupos de numeración, asignaciones a documentos de origen y rangos de números para el procesamiento de VERI*FACTU.
Este punto adquiere especial importancia cuando los procesos de facturación han evolucionado con el tiempo y distintas entidades o aplicaciones utilizan criterios de numeración diferentes. El diseño de VERI*FACTU debe basarse en el número asociado legalmente a la factura, no simplemente en el identificador al que resulte más sencillo acceder desde el punto de vista técnico.
Datos maestros y transaccionales
El siguiente ámbito de revisión son los datos contenidos en la propia operación de origen. El objetivo es identificar aquellos campos que influyen en la generación correcta del registro de facturación.
Según el escenario, pueden incluirse los datos del emisor, los identificadores fiscales del cliente, las fechas de factura, los importes de impuestos, el tratamiento fiscal, las referencias de los documentos y las referencias a facturas rectificadas. Los errores en estos campos pueden trasladarse al documento electrónico aunque la configuración posterior de SAP DRC sea correcta.
Cuando los datos financieros se originan en SAP FI, también debe comprobarse cómo se informan los datos contables y fiscales relevantes antes de generar el eDocument.
Lógica a medida y ampliaciones
Los desarrollos a medida pueden generar diferencias importantes entre el proceso estándar de VERI*FACTU y el entorno SAP utilizado realmente en producción.
Deben revisarse los exits, BAdIs, rutinas a medida de FI y SD, la lógica específica de salida de facturas, las transformaciones realizadas en middleware y los motores fiscales externos que puedan modificar los datos de las facturas o determinar su clasificación. En entornos integrados, también conviene incluir en el análisis la integración de SAP S/4HANA cuando los sistemas externos modifican o enriquecen los datos de facturación antes de que lleguen al proceso de cumplimiento.
El objetivo es identificar qué desarrollos influyen en los datos exigidos por VERI*FACTU y confirmar que ninguno de ellos omite, sobrescribe o entra en conflicto con el flujo estándar de cumplimiento.
Diseñar la monitorización y la gestión de excepciones antes de la puesta en producción
El proceso VERI*FACTU debe contemplar también las operaciones fallidas o incompletas, no solo los envíos correctos. Antes de la puesta en producción, la organización necesita definir un modelo operativo claro para detectar excepciones, asignar responsabilidades, corregir la causa del problema y comprobar posteriormente que el documento afectado se ha procesado correctamente.
La monitorización debe abarcar los fallos de envío, los errores de validación de la AEAT, los datos ausentes o incoherentes, los problemas de conectividad, los documentos que permanecen pendientes de procesamiento, las posibles duplicidades, las rectificaciones y la conciliación entre las facturas de origen y sus correspondientes registros de cumplimiento. La AEAT publica recursos técnicos sobre VERI*FACTU, incluidos su documentación de validaciones y errores y el portal externo de pruebas, que los equipos de implantación pueden utilizar para validar los escenarios de gestión de errores antes del paso a producción.
Defina las responsabilidades antes de la puesta en producción
Disponer de visibilidad técnica no es suficiente. El proyecto debe establecer quién revisa los documentos rechazados o pendientes de resolución, si corresponde a Finanzas, Fiscalidad o TI, corregir cada tipo de incidencia y cómo deben escalarse aquellas que no puedan resolverse dentro del proceso operativo habitual. Los errores recurrentes deben analizarse además en su origen, en lugar de corregirse repetidamente documento por documento.
Los procedimientos de corrección requieren especial atención, ya que un registro de facturación erróneo no debe sobrescribirse sin más. La AEAT establece que un registro incorrecto debe subsanarse mediante un nuevo registro y, cuando proceda, volver a remitirse a través de VERI*FACTU. Por este motivo, mantener la trazabilidad entre la operación original, el error detectado, la corrección realizada y el registro finalmente aceptado constituye una parte esencial del modelo operativo.
Antes de la puesta en producción, los equipos deberían poder responder con claridad a algunas preguntas básicas:
- ¿Quién supervisa los documentos rechazados o pendientes de resolución?
- ¿Quién corrige la causa raíz de cada incidencia: Finanzas, Fiscalidad o IT?
- ¿Cómo se realiza el seguimiento y escalado de los documentos pendientes?
- ¿Cómo se identifican los errores recurrentes?
- ¿Qué evidencias permiten demostrar que el proceso permanece bajo control?
El resultado debe ser un proceso de gestión de excepciones con responsabilidades claramente definidas y que pueda probarse de forma reproducible, no una herramienta de monitorización que se limite a indicar si un documento se ha procesado correctamente o ha generado un error.
Probar VERI*FACTU de extremo a extremo
Las pruebas de VERI*FACTU no deben limitarse a comprobar si un documento puede enviarse correctamente. El alcance debe validar la configuración, los escenarios de negocio, las integraciones, la gestión de errores y el impacto de los cambios sobre los procesos SAP existentes.
Pruebas de configuración
El primer paso es validar la configuración que determina cómo se genera el registro electrónico. Conviene revisar:
- Tipos de documento
- Códigos de impuestos
- Atributos VERI*FACTU
- Origen del número de factura y rangos de numeración
- Mapeos
- Campos obligatorios
El objetivo es comprobar que cada operación de origen relevante genera los datos regulatorios esperados antes de iniciar las pruebas de integración.
Pruebas de procesos de negocio
Las pruebas deben cubrir los escenarios de facturación que utilizan realmente las entidades españolas, en lugar de limitarse a una factura estándar de cliente.
En función del modelo de negocio, el alcance puede incluir:
- Facturas estándar de cliente
- Abonos
- Anulaciones y rectificaciones
- Distintos tratamientos del IVA
- Facturas generadas desde FI y desde SD
- Anticipos
- Operaciones transfronterizas, cuando proceda
- Procesos de facturación ajustados manualmente o excepcionales
Los escenarios deben reflejar la casuística real de producción, incluidos aquellos de menor volumen que puedan depender de una configuración diferente o de lógica a medida.
Pruebas de integración
Las pruebas de integración deben verificar todo el recorrido técnico entre el documento de origen, la capa de cumplimiento y la AEAT. Esto incluye:
- Comunicación entre SAP y SAP DRC
- Remisión desde SAP DRC a la AEAT
- Autenticación y conectividad
- Procesamiento de respuestas
- Actualización de estados
- Gestión de errores
La AEAT dispone de un servicio externo de pruebas para VERI*FACTU, que puede utilizarse para validar escenarios técnicos antes del paso a producción.
Pruebas negativas
Un plan de pruebas sólido debe incluir de forma deliberada operaciones que se espera que generen errores.
Entre los escenarios negativos útiles se encuentran:
- Identificadores fiscales ausentes o no válidos
- Mapeos no admitidos
- Atributos VERI*FACTU incorrectos
- Registros duplicados o incoherentes
- Fallos de conectividad
El objetivo es comprobar que cada escenario provoca la respuesta esperada del sistema y puede gestionarse mediante el procedimiento de excepciones definido.
Pruebas de regresión
Por último, es necesario comprobar que los cambios introducidos para VERI*FACTU no han afectado negativamente a los procesos SAP existentes.
Las pruebas de regresión deberían cubrir:
- Facturación estándar
- Procesos fiscales existentes en España
- Generación y salida de facturas
- Contabilizaciones
- Interfaces
- Procesos de reporting posteriores
Este último paso es especialmente importante en entornos con un alto nivel de personalización o con lógica de facturación compartida, donde un cambio relacionado con el cumplimiento normativo puede repercutir en procesos que quedan fuera del alcance directo de VERI*FACTU.
Hoja de ruta práctica para preparar SAP para VERI*FACTU
La preparación de SAP para VERI*FACTU resulta más manejable cuando el proyecto se organiza en líneas de trabajo concretas y secuenciales, en lugar de abordarse como una única tarea de cumplimiento normativo. La hoja de ruta que figura a continuación resume los principales pasos que conviene completar antes de la puesta en producción.
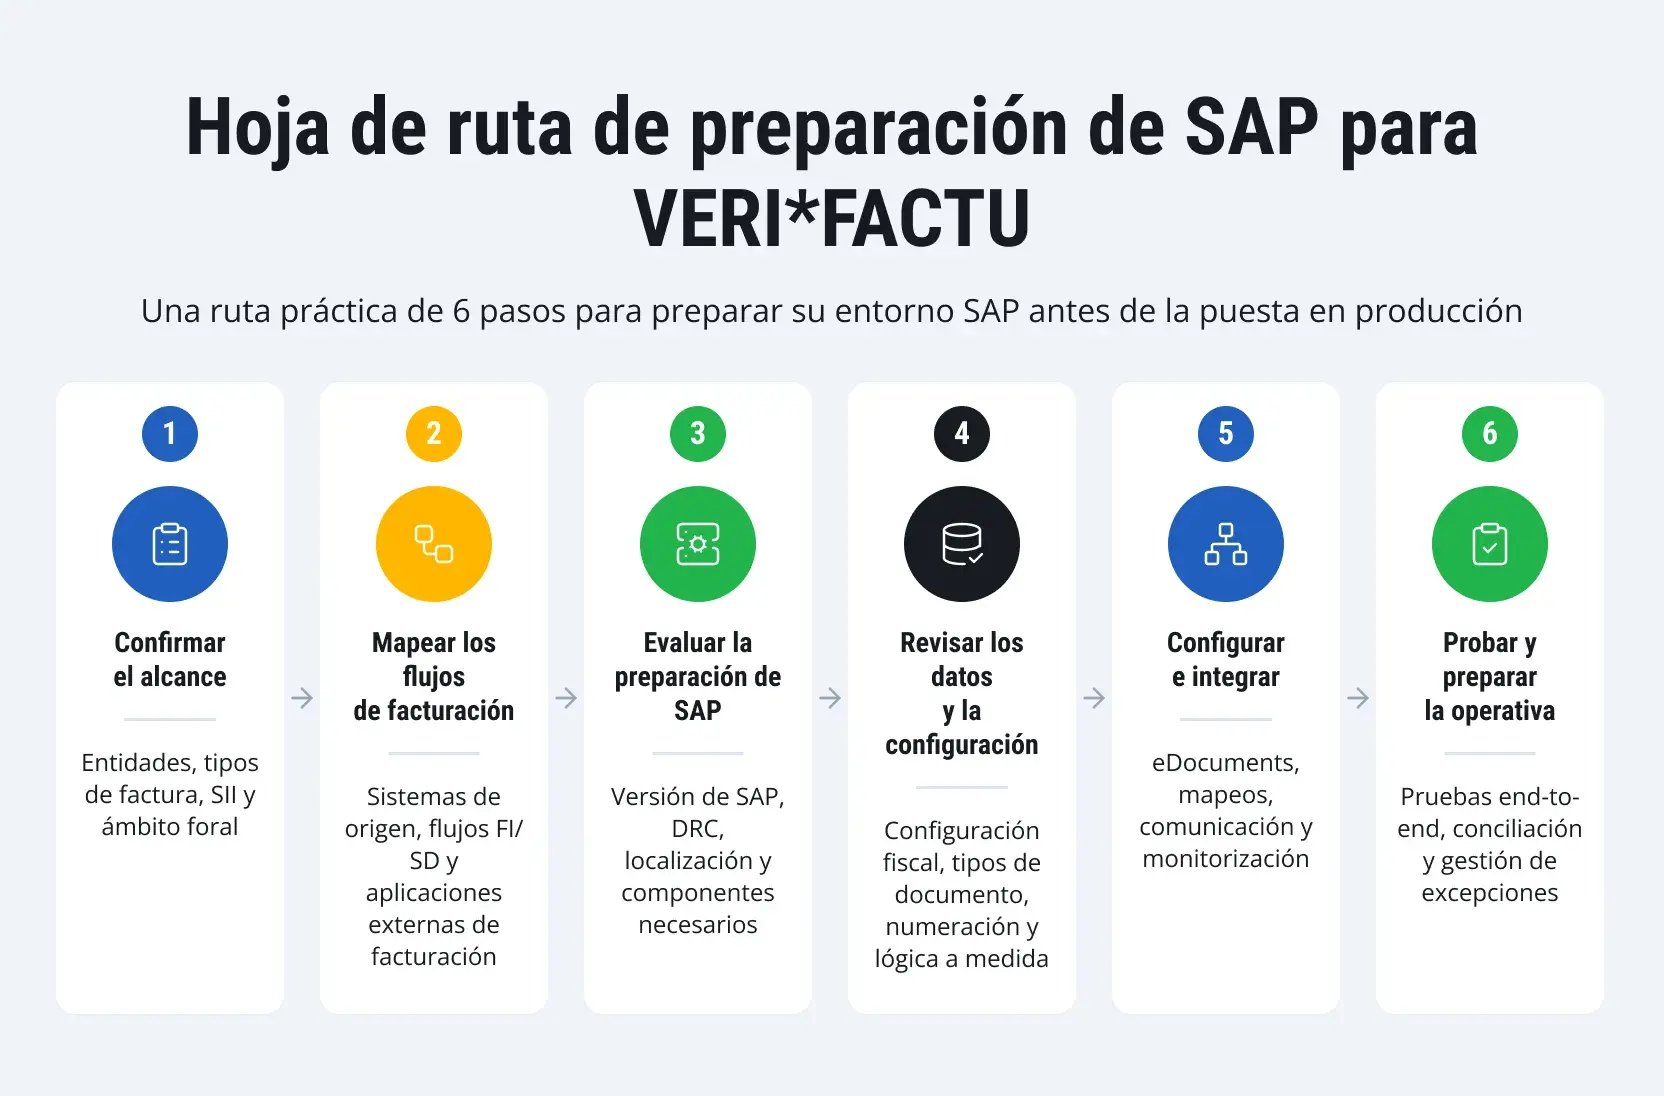
Errores habituales en la implantación de SAP VERI*FACTU
Muchos problemas de implantación pueden empezar antes incluso de modificar la configuración. Los siguientes errores son especialmente habituales en entornos SAP con varias entidades, procesos de facturación adaptados a medida o una combinación de sistemas legacy y cloud.
- Dar por hecho que todas las sociedades españolas tienen el mismo alcance.
Esto puede llevar a definir incorrectamente el alcance entre distintas entidades legales o contribuyentes, especialmente cuando dentro de una misma organización española existen diferencias en la sujeción al SII, en la normativa fiscal foral o en los requisitos de facturación aplicables. - Empezar a configurar SAP DRC antes de mapear los flujos de facturación.
Esto puede dejar fuera del diseño previsto para VERI*FACTU determinados procesos de facturación no estándar o gestionados desde sistemas externos. - Probar únicamente las facturas estándar.
Los abonos, las rectificaciones, las anulaciones, los anticipos, los distintos tratamientos del IVA y los escenarios excepcionales de facturación suelen revelar carencias que no aparecen al probar solo una factura estándar. - Considerar que el proceso termina cuando la transmisión se realiza correctamente.
Establecer un gobierno adecuado de las extensiones para poder identificar y gestionar los registros fallidos, rechazados o incompletos mediante un proceso operativo previamente definido y probado. - Tratar VERI*FACTU y la facturación electrónica B2B como un único requisito.
Se trata de iniciativas normativas distintas en España, que pueden implicar procesos, integraciones y decisiones de arquitectura diferentes.
Preparar VERI*FACTU sin crear otra arquitectura de cumplimiento aislada
Para muchas organizaciones en España, VERI*FACTU es solo una pieza dentro de un marco más amplio de facturación electrónica y suministro de información. El SII, la facturación electrónica B2G, los próximos requisitos de facturación electrónica B2B y otras obligaciones digitales de ámbito europeo pueden afectar al mismo entorno SAP.
Implantar una integración, un modelo de monitorización y un proceso de soporte distintos para cada normativa puede aumentar rápidamente la complejidad. Siempre que la arquitectura lo permita, conviene reutilizar capacidades de cumplimiento ya existentes en lugar de crear un nuevo flujo aislado para cada requisito.
Diseñar una capa de cumplimiento reutilizable
Un enfoque más sostenible consiste en estandarizar aquellos componentes que pueden compartirse entre distintos procesos regulatorios. Por ejemplo:
- Reutilizar SAP DRC cuando sea compatible con el escenario requerido
- Aplicar criterios comunes de monitorización y gestión de excepciones
- Mantener una asignación coherente de responsabilidades sobre los datos fiscales y los datos maestros
- Gobernar las ampliaciones, en lugar de incorporar directamente la lógica regulatoria al core
- Centralizar la supervisión del cumplimiento entre distintas entidades y obligaciones de información
- Reducir integraciones punto a punto innecesarias
Esto no implica forzar a todos los procesos regulatorios a seguir el mismo patrón técnico. Cada obligación puede requerir formatos de mensaje, canales de transmisión o reglas de negocio diferentes. El objetivo desde el punto de vista de la arquitectura es reutilizar capacidades estables siempre que sea posible, manteniendo al mismo tiempo controlada y visible la lógica específica de cada país.
Este mismo principio encaja con un enfoque Clean Core, especialmente cuando los nuevos requisitos de VERI*FACTU introducen ampliaciones o lógica de integración. Mantener, cuando proceda, los desarrollos específicos para el cumplimiento normativo fuera del core de SAP puede contribuir a reducir la deuda técnica y facilitar la adaptación a futuros cambios normativos.
Para los CIO y los arquitectos de soluciones, la cuestión clave no es solo cómo hacer que VERI*FACTU funcione, sino cómo incorporarlo sin añadir otra arquitectura de cumplimiento aislada que resulte difícil de mantener a medida que evolucionan los requisitos en España y en la Unión Europea.
Cómo puede ayudar LeverX a preparar SAP para VERI*FACTU
LeverX puede acompañar a las organizaciones usuarias de SAP durante todo el proceso de preparación para VERI*FACTU, desde la evaluación inicial del alcance hasta la puesta en producción y el soporte operativo posterior. El objetivo es alinear los requisitos normativos con el entorno SAP real del cliente, sus procesos de facturación, las integraciones existentes y la arquitectura de cumplimiento ya implantada.
Entre las actividades habituales del proyecto se incluyen:
- Evaluación del alcance de VERI*FACTU y del grado de preparación del entorno SAP
- Análisis de los procesos de facturación en SAP ERP y SAP S/4HANA
- Implantación y configuración de SAP DRC
- Revisión de la localización para España y de los cambios legales relevantes publicados por SAP
- Diseño de integraciones para entornos híbridos y multisistema
- Análisis de la lógica de facturación a medida en FI y SD
- Pruebas de extremo a extremo y conciliación
- Preparación de la puesta en producción y soporte posterior
Cuando la preparación para VERI*FACTU forma parte de un programa más amplio de modernización del ERP o evolución de la arquitectura, LeverX también puede integrar este trabajo con iniciativas de transformación de SAP S/4HANA e integración, de modo que los cambios normativos se aborden dentro de la hoja de ruta general de sistemas y no como un proyecto técnico aislado.
Conclusión
La preparación de SAP para VERI*FACTU debe comenzar por definir correctamente el alcance normativo y mapear los procesos de facturación afectados. A partir de ahí, las organizaciones pueden abordar la configuración de SAP, las integraciones, las pruebas y los controles operativos necesarios para el modelo VERI*FACTU elegido.
Con los plazos del RRSIF fijados para el 1 de enero de 2027 y el 1 de julio de 2027, conviene aprovechar el tiempo disponible para resolver las carencias identificadas y validar el proceso de extremo a extremo antes de que la preparación para la puesta en producción se convierta en una cuestión crítica de calendario.