

Conozca las diferencias entre SAP Business One y SAP S/4HANA, las estrategias de transición y los aspectos clave para gestionar los riesgos de un proyecto de migración a escala empresarial.
¿Cómo saber si el ERP se le ha quedado pequeño a la empresa?
No suele haber un único incidente que lo revele. Las señales aparecen de forma gradual: el cierre financiero se alarga, los datos de inventario dejan de reflejar a tiempo las existencias reales o la preparación de un informe exigido por la normativa obliga a conciliar manualmente varias hojas de cálculo. Son indicios de que el crecimiento ha llevado el diseño del ERP al límite.
Una empresa con una sola entidad jurídica, una red de distribución limitada y un volumen de transacciones previsible tiene necesidades distintas de las de un grupo que opera en varios territorios fiscales españoles, cuenta con filiales en la Unión Europea y gestiona un elevado volumen de pedidos.
Cuando se alcanza ese punto, la dirección deja de valorar únicamente si el sistema funciona en la actualidad y empieza a analizar si podrá seguir respondiendo a las necesidades del negocio. La reducción de los plazos de cierre financiero, la visibilidad actualizada del inventario, la automatización del cumplimiento normativo y las funciones integradas de analítica e inteligencia artificial (IA) pasan a formar parte de los requisitos operativos.
SAP Business One se ha diseñado específicamente para pequeñas y medianas empresas y sigue respondiendo adecuadamente a las necesidades de este segmento. Sin embargo, las organizaciones que han alcanzado un mayor nivel de complejidad operativa pueden necesitar una arquitectura ERP capaz de gestionar estructuras, volúmenes y procesos propios de organizaciones de mayor escala.
SAP S/4HANA responde a ese escenario. En esta guía analizamos los factores empresariales y tecnológicos que impulsan la migración desde SAP Business One, aclaramos qué enfoques de transición son aplicables, presentamos un marco de implantación por fases y abordamos los principales riesgos y requisitos de cumplimiento en España, desde los requisitos contables y la fiscalidad indirecta hasta la facturación electrónica y la protección de datos.
¿Por qué la migración desde SAP Business One es una decisión de negocio?
SAP Business One está orientado a organizaciones de menor tamaño y a modelos operativos con una complejidad moderada. Para este perfil de empresa, ofrece una cobertura funcional adecuada. Los problemas surgen cuando el crecimiento añade más sociedades, procesos, usuarios, integraciones y necesidades de información de las que el entorno puede gestionar con eficiencia.
Cuando la arquitectura alcanza sus límites
El primer indicio de desajuste arquitectónico rara vez es una caída del sistema. Suele ser la acumulación silenciosa de soluciones provisionales.
Los equipos financieros crean hojas de cálculo paralelas para conciliar operaciones y saldos intragrupo (intercompany). El equipo de operaciones consolida manualmente los datos de inventario de distintos almacenes. El área de TI programa los informes que consumen más recursos fuera de las horas de mayor actividad para evitar que afecten al rendimiento durante la jornada.
Estas situaciones no siempre se explican por un error de usuario o una configuración deficiente. Surgen cuando el volumen de transacciones, el número de usuarios concurrentes y la complejidad de los informes superan el modelo operativo para el que se implantó el sistema. SAP Business One admite Microsoft SQL Server o SAP HANA, según el despliegue. Su modelo de datos y su alcance funcional siguen orientados a las necesidades de las pymes. A medida que crece la organización, también aumentan las ineficiencias operativas.
Por qué las empresas españolas migran desde SAP Business One
La planificación de una migración suele comenzar cuando coinciden varios cambios operativos. Aumenta la facturación, se incorporan nuevas sociedades y la actividad se extiende a otros mercados de la UE. Como consecuencia, el área financiera debe combinar datos de las bases de datos de distintas sociedades, extensiones y hojas de cálculo para elaborar la información consolidada del grupo y realizar las conciliaciones.
Los desencadenantes más habituales son los siguientes:
- Más entidades jurídicas: Cada filial incorpora estructuras contables, tareas de cierre y saldos intragrupo que deben conciliarse entre todas las sociedades del grupo.
- Operaciones en varios países de la UE: La actividad en distintos Estados miembros implica registros fiscales locales, calendarios de presentación, contabilización en divisas e interfaces bancarias específicas de cada país.
- Acceso más rápido a la información de gestión: La dirección necesita resultados actualizados por sociedad y unidad de negocio, además de una visión consolidada de la tesorería y el inventario. Los informes preparados una vez cerrado el período llegan tarde para ajustar precios, compras o capital circulante.
- Digitalización y automatización de procesos: En muchas empresas, las aprobaciones de facturas se gestionan por correo electrónico y parte de los procesos de compra y de elaboración de informes se gestiona mediante hojas de cálculo, en paralelo a SAP Business One. Al crecer el volumen de operaciones, aumentan las comprobaciones manuales y el riesgo de discrepancias. La integración de finanzas y logística reduce la duplicidad en la introducción de datos entre departamentos.
- Comercio internacional: Los movimientos transfronterizos de mercancías requieren información aduanera y datos para Intrastat. El tratamiento del IVA también varía según la operación, los registros fiscales de la empresa y el país de destino.
- Cambios normativos en España: El SII, los Sistemas Informáticos de Facturación (SIF), VERI*FACTU y la facturación electrónica B2B exigen datos de facturación precisos, trazabilidad de los cambios y registros electrónicos fiables. Los errores detectados una vez contabilizada la factura pueden provocar rechazos o discrepancias con la información de la Agencia Tributaria.
Una sola de estas circunstancias puede resolverse mediante un ajuste de configuración o una nueva interfaz. Cuando concurren varias, aumenta de forma recurrente la carga de trabajo asociada al cierre financiero, el control de inventario y la elaboración de informes normativos. Las organizaciones suelen plantearse una migración a SAP S/4HANA cuando estas tareas empiezan a retrasar el cierre, la presentación de declaraciones fiscales o la toma de decisiones. SAP S/4HANA permite gestionar la contabilidad de las distintas entidades, las operaciones intragrupo, la logística y la información de grupo sobre una base común.
Requisitos normativos españoles que impulsan la modernización del ERP
La normativa española obliga a disponer de datos transaccionales fiables en fases cada vez más tempranas del ciclo contable. El SII, la normativa sobre los SIF, incluida la modalidad VERI*FACTU, y la facturación electrónica B2B afectan a procesos distintos y tienen calendarios de aplicación propios. Todos dependen de la calidad de la información capturada durante las ventas, las compras, la facturación o la contabilización.
|
Requisito |
Implicaciones para la empresa |
Capacidades necesarias en el ERP |
|
Las empresas incluidas en su ámbito deben remitir a la AEAT los registros de los libros de IVA dentro de plazos breves. Una fecha, una clave fiscal o un tipo de factura incorrectos pueden provocar rechazos o descuadres que deban corregirse antes del cierre del período. |
El ERP debe validar los campos fiscales y de facturación, generar los registros requeridos, supervisar los envíos y conciliar las respuestas de la AEAT con los documentos contables. |
|
|
El marco establece requisitos técnicos para garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación. En la modalidad VERI*FACTU, los registros de facturación se remiten electrónicamente a la AEAT. |
El sistema de facturación debe generar los registros en el formato establecido, conservar la trazabilidad y aplicar la configuración correspondiente a la modalidad utilizada por cada entidad. |
|
|
Facturación electrónica obligatoria entre empresarios y profesionales |
La Ley 18/2022 establece la obligación de utilizar factura electrónica en las operaciones B2B. El Real Decreto 238/2026 desarrolla el sistema y sus requisitos; el calendario aplicable debe evaluarse para cada empresa. |
La solución debe generar e intercambiar datos estructurados, gestionar los estados de la factura, conservar el documento electrónico y vincularlo con el asiento contable correspondiente. |
|
Otras obligaciones de información ante la AEAT |
Los libros registro y las facturas deben utilizar de manera coherente los códigos fiscales, las fechas de operación y los identificadores de las contrapartes. Las rectificaciones también deben reflejarse correctamente en las declaraciones y suministros de información. |
Las validaciones durante el registro reducen discrepancias. La trazabilidad documental debe permitir relacionar cada importe declarado con la operación o el asiento contable de origen. |
Estos requisitos reducen el margen disponible para corregir datos al final del período. SAP S/4HANA puede validar la información fiscal y de facturación al registrar y contabilizar cada operación, y utilizar esos mismos datos para elaborar los informes requeridos. La localización para España y SAP Document and Reporting Compliance permiten generar documentos e informes electrónicos. Las interfaces configuradas para cada escenario permiten transmitir los registros generados y conservar acuses de recibo o mensajes de error.
Cada entidad jurídica debe determinar qué obligaciones le resultan aplicables. A partir de ese análisis, el equipo de proyecto asigna responsabilidades, configura las interfaces y comprueba el tratamiento de los posibles rechazos. Mantener el historial de los envíos vinculado al ERP permite a Finanzas relacionar cada respuesta de la AEAT con la factura o el asiento contable que la originó.
SAP S/4HANA para empresas que operan en España y en la UE
Un grupo con sede en España puede tener una distribuidora en Portugal, una filial comercial en Francia y una planta en Alemania. Cada entidad conserva sus obligaciones contables y de información reglamentaria, mientras la sede central necesita resultados comparables y controles comunes. La entrada en un nuevo mercado exige disponer de un modelo que pueda reutilizarse para cada nueva sociedad. SAP S/4HANA permite gestionar estas tres necesidades dentro de un modelo común de grupo.
1. Entidad local
Las sociedades y los ledgers representan la estructura jurídica y contable de cada filial. Las unidades organizativas definen las responsabilidades de ventas, compras y logística. Las operaciones pueden registrarse en la moneda del documento, la moneda local y la moneda del grupo, mientras que la configuración fiscal y los requisitos de información se definen para cada sociedad.
2. Gestión de grupo
Los datos maestros compartidos proporcionan definiciones comunes de interlocutores comerciales y materiales. Un plan de cuentas de grupo normaliza las correspondencias utilizadas en la consolidación, mientras los ledgers locales mantienen las cuentas específicas de cada país. La sede central puede establecer umbrales de aprobación y reglas de acceso para las filiales incluidas en el modelo común. SAP S/4HANA Group Reporting facilita la consolidación de resultados, la eliminación de saldos intragrupo y la conversión a la moneda del grupo.
3. Entrada en nuevos mercados
Cuando el grupo crea o adquiere una entidad, el equipo de implantación puede reutilizar una plantilla corporativa previamente aprobada. Esta incorpora las reglas de gobierno de datos maestros y los procesos principales del grupo. La configuración financiera se completa con la fiscalidad local y los formatos bancarios correspondientes. Los datos aduaneros y las interfaces de documentos electrónicos dan soporte al comercio internacional y al cumplimiento normativo.
Group Reporting ofrece a la sede central una base coherente para comparar la información de las filiales. Cada entidad jurídica conserva la configuración fiscal y legal de su país. La reutilización de plantillas aprobadas reduce el esfuerzo de diseño y pruebas al integrar una adquisición o iniciar actividad en otro Estado miembro.
Gestión del IVA y cumplimiento fiscal en España
El cumplimiento tributario español depende de los datos registrados durante las ventas, las compras, la facturación y los movimientos de mercancías. SAP S/4HANA permite gestionar esa información en cuatro etapas.
- Determinar el tratamiento fiscal: Los códigos de impuestos y las reglas de determinación fiscal permiten aplicar el IVA a las operaciones realizadas en la Península y Baleares. Existen reglas diferenciadas para Canarias, bajo el IGIC, y para Ceuta y Melilla, bajo el IPSI. Los atributos de la transacción permiten identificar importaciones, exportaciones y operaciones intracomunitarias, así como facturas rectificativas y supuestos de inversión del sujeto pasivo cuando proceda.
- Capturar los datos de declaración: Los registros logísticos pueden conservar el código de mercancía y el país de la contraparte en los movimientos intracomunitarios de bienes. La cantidad, la masa neta y el valor permanecen vinculados a la misma operación. En una venta B2C transfronteriza incluida en el régimen de ventanilla única (OSS), la facturación recoge el Estado miembro de consumo y el tipo de IVA aplicable.
- Preparar y remitir los registros: Los asientos contables y los libros de IVA utilizan los mismos datos contabilizados. Las empresas sujetas al SII pueden generar a partir de ellos los registros requeridos por la AEAT. SAP Document and Reporting Compliance y los servicios de integración pueden validar esos registros, transmitirlos y almacenar el estado del envío.
- Resolver errores y conciliar importes: El sistema vincula los acuses de recibo y los registros rechazados por la AEAT con los documentos de origen. Finanzas corrige los campos incompletos o inexactos en la factura o contabilización correspondiente. Antes del vencimiento, las comprobaciones finales comparan los importes enviados con los saldos del libro mayor.
El gobierno de datos maestros ayuda a mantener coherentes los códigos fiscales y los atributos de declaración desde el registro de la transacción hasta su comunicación a la AEAT. De este modo, Finanzas puede detectar información incompleta antes del plazo y rastrear un rechazo de la AEAT hasta la factura o el asiento correspondiente.
Una transformación tecnológica de mayor alcance
El mercado de ERP también está experimentando una transformación estructural. Gartner prevé que el 62 % del gasto en ERP en la nube se destinará a soluciones con IA en 2027, frente al 14 % de 2024. Los proveedores están orientando sus inversiones de desarrollo en esa dirección. Para las empresas que utilizan plataformas sin una infraestructura preparada para inteligencia artificial y aprendizaje automático, la cuestión afecta tanto a las funciones disponibles hoy como a la posibilidad de incorporar nuevas capacidades en los próximos años.
SAP S/4HANA Cloud Public Edition se ejecuta sobre SAP HANA, una base de datos en memoria mizada para procesar transacciones y realizar análisis sobre un mismo modelo de datos. Esto permite realizar numerosos análisis operativos sin recurrir previamente a procesos independientes de extracción. La misma arquitectura da soporte a capacidades de IA integradas, como la conciliación automatizada de cobros, la previsión de demanda y el análisis actualizado del flujo de caja.
Por tanto, la decisión de migrar depende de si la arquitectura actual puede responder a las necesidades de la siguiente etapa de crecimiento. Para las organizaciones que se encuentran en ese punto, la elección condicionará la eficiencia operativa, el control, la competitividad y la capacidad de evolución del negocio durante los próximos años.
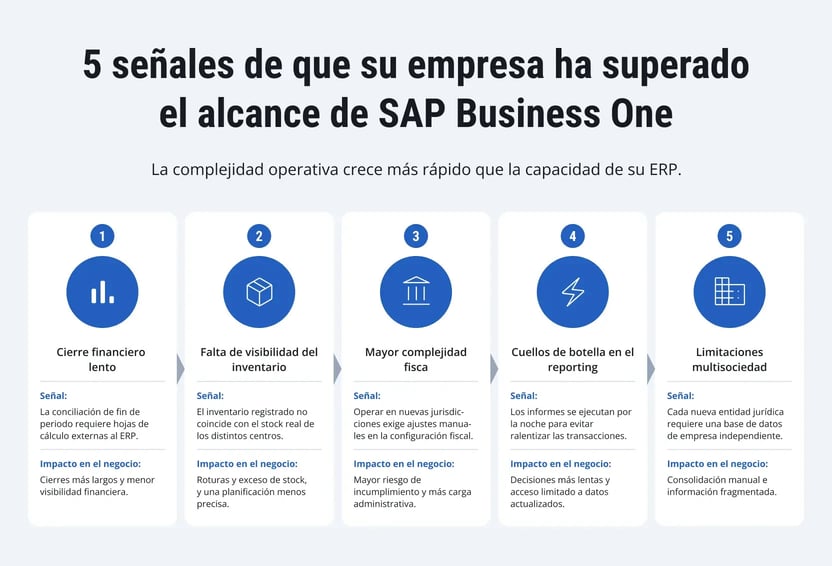 Señales de que su empresa ha superado el alcance de SAP Business One
¿Qué cambia al pasar de SAP Business One a SAP S/4HANA?
Muchas transiciones tecnológicas se limitan a modificar la configuración, incorporar módulos o actualizar interfaces. El paso de SAP Business One a SAP S/4HANA Cloud Public Edition tiene un alcance diferente.
Los dos productos responden a modelos de datos, arquitecturas funcionales y escalas operativas distintas. Estas diferencias determinan cómo procesan las transacciones, qué opciones de análisis ofrecen y hasta dónde pueden acompañar el crecimiento de la organización.
Dos enfoques arquitectónicos distintos
SAP Business One puede utilizar Microsoft SQL Server o SAP HANA como capa de base de datos. En los entornos basados en SQL Server, el almacenamiento orientado a filas resulta eficiente para consultar registros individuales, como un pedido de venta, un asiento contable o un movimiento de inventario. Sin embargo, las agregaciones sobre grandes volúmenes de datos pueden requerir leer muchas filas y columnas, lo que aumenta la carga de procesamiento.
SAP S/4HANA se ejecuta exclusivamente sobre SAP HANA. Su almacenamiento columnar agrupa los valores de cada atributo, por ejemplo, fechas o importes, y permite leer solo las columnas necesarias para un cálculo. Además, el procesamiento in-memory reduce la latencia en operaciones analíticas y transaccionales de gran volumen.
La diferencia no se reduce al motor de base de datos. Incluso cuando SAP Business One utiliza SAP HANA, mantiene un modelo de datos y un alcance funcional diferentes de los de SAP S/4HANA. Este último se ha diseñado para simplificar estructuras de datos, soportar una elevada concurrencia e integrar procesos empresariales de mayor complejidad.
Implicaciones para las operaciones diarias
Las consecuencias prácticas se observan principalmente en tres áreas.
Cierre financiero
En entornos SAP Business One, el cierre de período puede requerir procesos por lotes, conciliaciones y consolidaciones entre distintas bases de datos o herramientas. En SAP S/4HANA, el Universal Journal reúne en una estructura común las partidas de contabilidad general, controlling, activos y análisis de rentabilidad. Este modelo reduce conciliaciones entre componentes financieros y facilita trabajar con una visión más consistente del dato.
Gartner prevé que las áreas financieras que utilicen aplicaciones ERP en la nube con IA integrada podrán acelerar el cierre un 30 % de aquí a 2028. En el entorno SAP, el Universal Journal, la automatización y el acceso directo a datos operativos crean una base tecnológica para avanzar en esa dirección.
Elaboración de informes sobre datos operativos
En una arquitectura ERP tradicional, parte de la elaboración de informes analíticos depende de extracciones periódicas hacia un almacén de datos (data warehouse). SAP S/4HANA incorpora analítica embebida sobre los datos transaccionales, por lo que muchas consultas operativas pueden ejecutarse sin esperar a una carga nocturna. Un director financiero, por ejemplo, puede consultar los ingresos del día por unidad de negocio con información actualizada. Las necesidades analíticas corporativas más amplias pueden seguir requiriendo soluciones especializadas e integración con una plataforma de datos.
Consolidación de múltiples entidades
SAP Business One gestiona cada sociedad en su propia base de datos. La consolidación entre entidades suele apoyarse en procesos adicionales, exportaciones o soluciones complementarias. SAP S/4HANA ofrece capacidades integradas para estructuras multisociedad y, mediante SAP S/4HANA Group Reporting, permite armonizar, consolidar y eliminar saldos intercompany dentro del modelo de información corporativo, de acuerdo con la configuración y el calendario de cierre definidos por el grupo.
El equilibrio entre estandarización y extensibilidad
La personalización es un aspecto que la dirección debe evaluar desde el inicio. Muchas implantaciones de SAP Business One incorporan desarrollos realizados con el Software Development Kit (SDK), complementos (add-ons) o, en algunos casos, modificaciones directas de la base de datos.
Estas personalizaciones no se trasladan de forma automática a SAP S/4HANA. En SAP S/4HANA Cloud Public Edition, el principio de clean core favorece el uso de procesos estándar, configuración y extensiones desacopladas mediante SAP Business Technology Platform (SAP BTP). Las funciones nativas o las aplicaciones disponibles en el ecosistema SAP también pueden cubrir necesidades que antes exigían desarrollos a medida.
El cambio requiere analizar cada personalización y decidir si debe eliminarse, sustituirse o rediseñarse. Conviene incorporarlo a la planificación porque influye en el alcance, el coste y el mantenimiento futuro del sistema.
SAP Business One frente a SAP S/4HANA Cloud Public Edition: comparativa de arquitectura
|
SAP Business One |
SAP S/4HANA |
|
|
Enfoque principal |
Pequeñas y medianas empresas |
Operaciones empresariales de mayor escala y complejidad |
|
Arquitectura de base de datos |
Microsoft SQL Server o SAP HANA, según el despliegue |
Base de datos en memoria SAP HANA |
|
Procesamiento de datos |
Procesamiento transaccional y, en muchos entornos, enfoques adicionales para el análisis avanzado |
Procesamiento transaccional y analítico sobre un modelo de datos común |
|
Consolidación financiera |
Suele requerir herramientas o procesos complementarios |
Capacidades integradas de consolidación financiera empresarial |
|
Reporting |
Puede apoyarse en datos extraídos o replicados para análisis avanzados |
Analítica embebida sobre datos operativos actualizados |
|
Alcance empresarial |
Entornos con estructuras y complejidad moderadas |
Modelos operativos multisociedad y de alta complejidad |
Cómo facilita SAP S/4HANA el crecimiento en sectores clave de España
El momento en que SAP Business One empieza a limitar la evolución del negocio varía según el sector. Una empresa industrial puede detectarlo primero en la planificación de la producción, mientras que un grupo hotelero quizá lo perciba antes en la consolidación o las compras. Los siguientes escenarios muestran cómo se manifiesta esta transición en actividades relevantes para la economía española.
|
Sector |
Cuándo el entorno SAP Business One alcanza sus límites |
Qué puede optimizar SAP S/4HANA |
|
Industria manufacturera |
La empresa incorpora plantas en España y otros países de la UE, pero resulta difícil coordinar los planes de producción, las listas de materiales, la calidad, el mantenimiento y los costes de cada centro entre sistemas separados. |
SAP S/4HANA integra la planificación multiplanta, la producción, los materiales, la gestión de calidad, el mantenimiento y las finanzas. Los planificadores pueden evaluar la demanda y la capacidad entre plantas, mientras Finanzas obtiene una visión coherente de los costes de producción y del inventario. |
|
Automoción |
Un proveedor de componentes empieza a abastecer a más plantas de fabricantes de equipos originales y debe gestionar programas de entregas, cambios frecuentes, mensajes EDI, requisitos just-in-time y una trazabilidad detallada. Las soluciones locales resultan difíciles de mantener con los volúmenes del sector. |
La integración de programas de ventas, planificación de producción, aprovisionamiento, calidad y trazabilidad por lotes o números de serie ayuda a responder a los cambios del cliente e investigar incidencias sin reconstruir manualmente toda la secuencia. |
|
Industria alimentaria |
Un productor amplía su actividad desde el mercado nacional hacia el retail y la exportación. Debe gestionar lotes de materias primas, fechas de caducidad, rendimientos variables, controles de calidad, cadena de frío y retiradas rápidas en varios centros. |
SAP S/4HANA permite gestionar el control por lotes y vida útil, las inspecciones de calidad, la planificación de producción, el aprovisionamiento y el análisis de costes de producto sobre un modelo de datos compartido. Los lotes afectados pueden rastrearse desde la compra hasta la producción, el almacenamiento y la entrega. |
|
Retail |
El minorista incorpora tiendas, comercio electrónico, marketplaces y almacenes regionales. El inventario, las devoluciones, las compras, las ventas y las finanzas se sincronizan mediante varios complementos, sin una visión fiable del stock disponible ni de la rentabilidad por canal. |
Los datos centrales de inventario y finanzas pueden integrarse con los sistemas de punto de venta, e-commerce y gestión de pedidos. La empresa obtiene una base común para la reposición, las devoluciones, las compras y el análisis omnicanal. |
|
Logística |
Un distribuidor u operador logístico gestiona varios almacenes y una red creciente de transportistas. Las tareas de almacén, la planificación del transporte, los costes asociados, la facturación al cliente y las pruebas de entrega se encuentran en aplicaciones distintas. |
SAP S/4HANA puede actuar como núcleo transaccional para finanzas, ventas, compras e inventario e integrarse con SAP Extended Warehouse Management y SAP Transportation Management para una ejecución más detallada del almacén y el transporte. |
|
Energías renovables |
Un promotor desarrolla una cartera de activos solares o eólicos mediante varias sociedades de proyecto. El control por entidad de la inversión, las compras, la puesta en marcha, el mantenimiento, los contratos de energía y el reporting de grupo se vuelve complejo. |
La contabilidad de proyectos, el aprovisionamiento, la gestión de activos, el mantenimiento y la consolidación pueden conectarse en un único modelo. La dirección puede seguir los costes desde el desarrollo hasta la operación y comparar el rendimiento de los activos de la cartera. |
|
Construcción |
La empresa ejecuta numerosos proyectos a la vez y necesita controlar mejor presupuestos, compromisos con subcontratistas, materiales, equipos, obra en curso y rentabilidad. Los informes en hojas de cálculo llegan cuando las desviaciones de coste ya se han producido. |
Las estructuras de proyecto, compras, finanzas, activos y control de costes ofrecen una visión actualizada de los compromisos de gasto y los costes reales. Las reglas comunes de aprobación y elaboración de informes pueden aplicarse en varios proyectos y entidades jurídicas. |
|
Turismo |
Un grupo hotelero o de ocio se expande por distintas comunidades autónomas o hacia otros países. Los sistemas de gestión hotelera, las plataformas de reservas, las compras, las interfaces de nómina y las herramientas contables locales generan visiones distintas de ingresos, costes y tesorería. |
SAP S/4HANA puede centralizar finanzas, aprovisionamiento, activos y reporting de grupo, e integrarse con los sistemas de gestión hotelera y reservas. Esto facilita la comparación entre establecimientos, mientras las plataformas sectoriales siguen gestionando las funciones de front office. |
|
Industria farmacéutica |
Un fabricante o distribuidor en crecimiento necesita reforzar el control de lotes, caducidades, decisiones de calidad, cambios sujetos a control, serialización y retiradas. El número de controles manuales aumenta al incorporar productos y mercados. |
SAP S/4HANA conecta materiales, lotes, calidad, fabricación, almacén y finanzas. Proporciona datos de proceso trazables para los procesos validados, aunque la empresa debe completar la validación del sistema y los controles regulatorios que correspondan. |
|
Agricultura y agroindustria |
Un productor, cooperativa o transformador gestiona compras estacionales, contratos con agricultores, categorías de calidad, envasado, almacenamiento y exportaciones. A medida que crece el volumen, relacionar cada lote recibido con el producto final y su resultado financiero exige mucho trabajo. |
Compras, inventario, producción, calidad, trazabilidad por lotes, ventas y contabilidad de costes pueden seguir el producto desde la recepción hasta la transformación y la exportación. El mismo sistema puede dar soporte a varios centros, sociedades y monedas. |
En todos estos sectores, el desencadenante de la migración es similar: los datos operativos se han fragmentado hasta dificultar la planificación, el control y el reporting con la rapidez necesaria. El sector determina qué procesos deben entrar en la primera oleada de implantación. En cualquier caso, el proyecto requiere un modelo organizativo bien definido, datos maestros fiables e integraciones diseñadas para la escala prevista.
Greenfield o Brownfield: qué enfoque se aplica al migrar desde SAP Business One
Una implantación Greenfield consiste en crear un nuevo entorno SAP S/4HANA y configurarlo conforme al modelo operativo objetivo. La configuración existente de SAP Business One no se transfiere al nuevo sistema.
La empresa decide qué datos maestros y transaccionales necesita migrar. Normalmente se incluyen clientes, proveedores, materiales, saldos iniciales y partidas abiertas. El historial completo no suele cargarse en el ERP de destino: puede conservarse en el sistema legado, archivarse o trasladarse a un repositorio separado para atender necesidades de consulta, auditoría o cumplimiento.
Los procesos de negocio se rediseñan y configuran en SAP S/4HANA. Finanzas, compras, ventas y cadena de suministro se ajustan a las capacidades estándar y al modelo objetivo de la organización.
Entre las actividades habituales se incluyen:
- Rediseñar el plan de cuentas en SAP S/4HANA Finance
- Depurar y validar los datos maestros antes de la migración
- Definir los nuevos flujos de compras y ventas
- Configurar los puntos de integración estándar de SAP con sistemas externos
- Eliminar la lógica heredada de SAP Business One que ya no aporta valor al modelo objetivo
Por qué la conversión Brownfield no es aplicable
Una conversión Brownfield conserva gran parte de las estructuras de datos y de la configuración mientras convierte el sistema existente a SAP S/4HANA. SAP ofrece esta vía para determinados sistemas SAP ERP compatibles, principalmente SAP ECC, que disponen de una ruta de conversión definida.
SAP Business One no comparte ese modelo de datos ni esa arquitectura de aplicación. Sus esquemas, tablas y lógicas de contabilización responden a otro producto, y SAP no ofrece una ruta de conversión técnica de SAP Business One a SAP S/4HANA. Las transformaciones específicas pueden trasladar determinados datos a una nueva implantación, aunque no convierten el sistema Business One existente en S/4HANA.
Por tanto, Brownfield no constituye una alternativa más rápida o económica en este escenario. La vía adecuada es una implantación Greenfield con un alcance de datos definido y validado.
Implicaciones específicas para las empresas españolas
|
Nota de implantación de LeverX: Para las empresas medianas que prevén expandirse en España o entrar en otros mercados de la UE, la conversión Brownfield desde SAP Business One no es viable porque ambos productos utilizan estructuras incompatibles. Una implantación Greenfield permite eliminar deuda de configuración y diseñar desde el inicio los requisitos de IVA, IGIC o IPSI cuando correspondan, SII, SIF y VERI*FACTU, facturación electrónica, contabilidad conforme a la normativa local y control interno. |
Algunas organizaciones perciben inicialmente una implantación desde cero como la opción de mayor riesgo. Sin embargo, las personalizaciones, soluciones provisionales y modificaciones acumuladas durante años representan deuda técnica. Una nueva implantación permite revisar esa herencia, conservar solo lo que aporta valor y configurar el sistema conforme a los requisitos actuales.
La complejidad específica de España refuerza este planteamiento. La fiscalidad indirecta, la facturación electrónica, la información a la AEAT, los requisitos de auditoría de cuentas y el reporting financiero conforme al Plan General de Contabilidad (PGC) o a las Normas Internacionales de Información Financiera adoptadas por la UE (NIIF-UE), cuando sean aplicables, pueden incorporarse al diseño objetivo desde el inicio.
Cómo definir el alcance de una implantación Greenfield
Una implantación Greenfield no tiene por qué abarcar toda la organización en una sola salida a producción. Los grupos con varias filiales o unidades de negocio suelen desplegar la solución por fases, empezando por una entidad jurídica, un país o un conjunto de procesos. Este enfoque limita la exposición operativa y permite validar la configuración con actividad real antes de extender el modelo.
Las principales decisiones de alcance son las siguientes:
- Qué entidades jurídicas saldrán a producción en la primera fase y cuáles se incorporarán después
- Qué datos maestros pueden migrarse directamente y cuáles requieren depuración previa
- Cómo se conservará el historial de transacciones de SAP Business One, ya sea en una instancia archivada o en otro repositorio
- Cómo se reconstruirán las integraciones con terceros, incluidas las interfaces fiscales, los sistemas de gestión de almacenes, las plataformas bancarias y los servicios de intercambio electrónico de datos (EDI)
- Cómo se coordinará la fecha de transición a producción (cutover) con el ejercicio fiscal, ya que una salida al inicio del ejercicio puede simplificar la conciliación de saldos de apertura conforme al PGC o a las NIIF-UE aplicables
Cómo se ejecuta una migración de SAP Business One a SAP S/4HANA
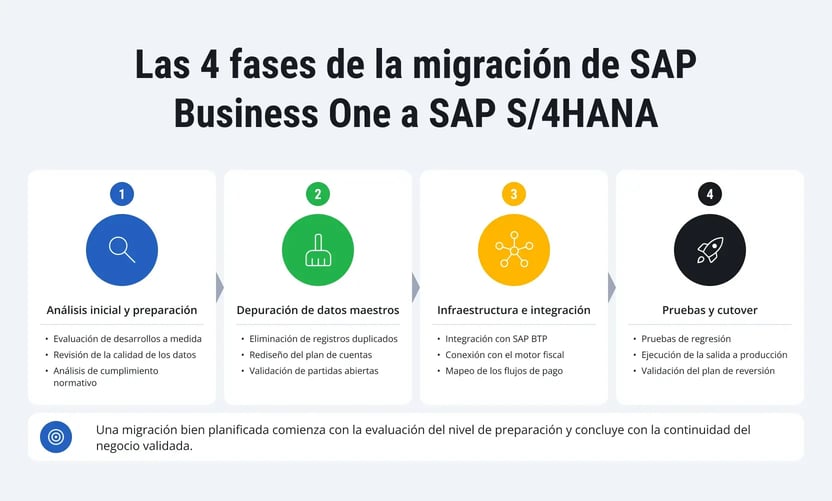
Tomar la decisión de migrar suele ser más sencillo que ejecutar el cambio sin comprometer la continuidad operativa. Una implantación Greenfield de SAP S/4HANA sigue una secuencia de fases con entregables y criterios de validación concretos.
Cada fase genera resultados de los que depende la siguiente. Reducir su alcance sin evaluar las consecuencias desplaza el riesgo hacia etapas en las que corregirlo resulta más costoso.
Fase 1: análisis inicial y evaluación de la preparación del sistema
El diseño debe partir de un conocimiento preciso del entorno existente. Las organizaciones suelen infravalorar la cantidad de configuraciones, datos e integraciones acumulados durante años de uso de SAP Business One.
Esta fase, habitualmente denominada discovery, crea un inventario técnico y funcional del sistema actual. Entre los principales elementos analizados se encuentran:
- Tamaño total de la base de datos y evolución durante los últimos 12 a 24 meses
- Volumen y complejidad de las modificaciones desarrolladas con el Software Development Kit (SDK) de SAP
- Integraciones activas con terceros y frecuencia de intercambio de datos
- Calidad de los datos maestros de clientes, proveedores, materiales y plan de cuentas
- Entidades inactivas, centros de coste heredados y configuraciones obsoletas que siguen presentes en el sistema
En las empresas que operan en España, el análisis inicial también debe documentar la localización y el modelo de cumplimiento actuales:
- ¿Cómo están configurados el IVA, las operaciones intracomunitarias y los escenarios de IGIC o IPSI que resulten aplicables?
- ¿Está la empresa incluida en el SII y cómo se supervisan y concilian los envíos a la AEAT?
- ¿Qué flujos de facturación electrónica existen, incluidos los procesos B2G con Facturae y FACe cuando proceda?
- ¿Qué sistemas de facturación están incluidos en el ámbito de los SIF y VERI*FACTU?
- ¿Cómo se corresponde el plan de cuentas actual con el PGC o con las NIIF adoptadas por la UE, cuando resulten aplicables a la entidad?
- ¿Qué datos extraídos contienen información personal sujeta al RGPD y a la LOPDGDD?
Las respuestas condicionan el diseño posterior de SAP S/4HANA. El resultado de esta fase es un informe de preparación que permite acotar el proyecto y elaborar estimaciones fundamentadas de plazo, esfuerzo y presupuesto.
Fase 2: depuración de datos maestros y preparación estructural
La preparación de los datos es imprescindible antes de iniciar la migración. Los entornos SAP Business One suelen contener registros duplicados, información incompleta y datos maestros que han quedado obsoletos. Trasladar estos problemas al sistema de destino aumenta el trabajo de corrección y reduce la fiabilidad de los informes.
Esta fase corrige los datos antes de migrarlos. Las tareas habituales incluyen:
- Eliminar duplicados en los registros de clientes y proveedores
- Normalizar los datos maestros de productos y materiales
- Alinear las cuentas contables con la estructura definida para SAP S/4HANA
- Excluir registros inactivos u obsoletos conforme a los criterios de negocio y conservación aplicables
- Preparar los formatos y reglas de transformación para las herramientas de migración
Un conjunto de datos depurado reduce incidencias durante el cutover y evita correcciones innecesarias después de la salida a producción. También mejora la base para el gobierno del dato, la automatización de procesos y la analítica posterior.
Fase 3: preparación de la infraestructura y arquitectura de integración
SAP S/4HANA Cloud Public Edition se ejecuta sobre infraestructura gestionada por SAP. Aun así, un entorno empresarial suele incluir otras aplicaciones y cargas de trabajo en la nube, entre ellas servicios desplegados en Amazon Web Services (AWS) o Microsoft Azure. Esta fase define cómo circularán los datos entre SAP S/4HANA y el resto del ecosistema.
SAP Business Technology Platform (SAP BTP) puede actuar como capa de integración para la gestión de API, la mensajería basada en eventos y la conectividad mediante middleware. Las conexiones de terceros utilizadas con SAP Business One deben revisarse y, cuando sea necesario, reconstruirse conforme a la arquitectura objetivo.
En un despliegue español, el diseño también debe cubrir las interfaces necesarias con la AEAT y otras administraciones públicas. Según el ámbito de cada entidad, esto puede incluir los libros registro del SII, los flujos B2G mediante Facturae y FACe, los requisitos de los SIF y VERI*FACTU y la facturación electrónica B2B regulada por la Ley 18/2022 y desarrollada por el Real Decreto 238/2026.
SAP Document and Reporting Compliance, el contenido de integración estándar de SAP BTP y los servicios especializados de terceros deben evaluarse en función de las operaciones y entidades concretas incluidas en el proyecto. Un motor fiscal puede seguir siendo necesario en un grupo internacional, aunque no sustituye las interfaces obligatorias en España.
Si la empresa utiliza transferencias inmediatas SEPA (SCT Inst) u otros servicios de pago casi en tiempo real, esta fase define la iniciación de pagos, los mensajes de estado bancario, el procesamiento de extractos, la conciliación y los controles de tesorería. Dado que los pagos inmediatos en euros se procesan de forma continua y se liquidan en segundos, la arquitectura de integración debe responder a esa cadencia y gestionar excepciones sin depender únicamente de procesos nocturnos.
Fase 4: pruebas, planificación del cutover y salida a producción
Las pruebas de una implantación Greenfield abarcan tres niveles principales:
- Las pruebas unitarias validan cada elemento de configuración.
- Las pruebas de integración validan procesos completos de extremo a extremo. Por ejemplo, comprueban que un pedido de venta se procese correctamente desde la asignación de inventario hasta la contabilización, pasando por la expedición y la facturación, sin interrupciones entre componentes.
- Las pruebas de regresión vuelven a validar el conjunto de procesos tras cada cambio relevante. La automatización permite reducir el esfuerzo repetitivo y mantener un nivel de cobertura estable.
La regresión automatizada resulta especialmente relevante en la cadena de suministro, donde un fallo durante el cutover puede afectar simultáneamente a la preparación de pedidos en varios centros de distribución. SAP Cloud ALM facilita la planificación, trazabilidad y seguimiento de las pruebas en implantaciones en la nube. Cuando el proyecto requiere automatización, puede combinarse con herramientas compatibles y scripts integrados en el modelo de aseguramiento de la calidad.
La localización para España requiere escenarios específicos de extremo a extremo. Las pruebas deben cubrir la determinación fiscal, la numeración e integridad de las facturas, los envíos al SII u otras plataformas, la generación y los estados de la factura electrónica, las facturas rectificativas, las operaciones intracomunitarias y la conciliación entre los asientos y la información fiscal remitida. Estos casos deben formar parte de los conjuntos de pruebas de regresión antes del cutover.
La ejecución del cutover sigue una secuencia documentada. Incluye la congelación de la actividad transaccional en SAP Business One a una hora acordada, la carga final de saldos y partidas abiertas para reproducir el estado financiero en SAP S/4HANA, la validación de las integraciones en producción y la comprobación de la estabilidad antes de habilitar el acceso a los usuarios. El plan debe mantener abierta una ventana de reversión, con criterios definidos, hasta que el equipo confirme la estabilidad de la transición.
Para las entidades que informan conforme al PGC o a las NIIF adoptadas por la UE, la relación entre el cutover y los períodos fiscales y tributarios influye directamente en la exactitud de los saldos de apertura y en el esfuerzo de conciliación. Muchas implantaciones sitúan la salida a producción al inicio de un ejercicio o trimestre para simplificar el cierre y evitan las fechas críticas del SII, el IVA y las cuentas anuales.
Riesgos clave en una migración a SAP S/4HANA: ciberseguridad, cumplimiento y continuidad
Todo proyecto de migración conlleva riesgos. Para las empresas que operan en España, el perfil de riesgo suele concentrarse en cuatro ámbitos: seguridad y privacidad de los datos, continuidad del negocio, información financiera y cumplimiento de las obligaciones fiscales y de facturación.
Ciberseguridad y privacidad de los datos durante la migración
La migración desde SAP Business One exige extraer datos maestros y transaccionales, que pueden pasar por entornos intermedios antes de llegar a SAP S/4HANA. Los registros de clientes, proveedores, empleados y personas de contacto pueden contener datos personales. Por tanto, el tratamiento debe cumplir el Reglamento General de Protección de Datos (RGPD) y la Ley Orgánica 3/2018, de Protección de Datos Personales y garantía de los derechos digitales (LOPDGDD).
Cada punto de transferencia introduce requisitos de control de acceso y gobierno del dato. Las medidas habituales incluyen:
- Documentar la finalidad, la base jurídica y el alcance de los datos tratados durante la migración
- Aplicar el principio de minimización para que los entornos intermedios contengan solo los registros necesarios para el alcance aprobado
- Establecer accesos basados en roles a las herramientas de migración y a los entornos intermedios (staging)
- Cifrar los datos en tránsito y en reposo
- Controlar el acceso de SAP, el partner de implantación, los proveedores de servicios en la nube y otros encargados del tratamiento
- Registrar las actividades de migración con fines de auditoría
- Separar los entornos de desarrollo, pruebas y producción
- Definir plazos de conservación y procedimientos de eliminación segura para extracciones, copias de seguridad y archivos temporales
- Aplicar garantías adecuadas a cualquier transferencia o acceso remoto desde fuera del Espacio Económico Europeo
Uno de los principales riesgos aparece cuando los entornos de migración no están correctamente aislados o las copias temporales siguen accesibles una vez que han dejado de ser necesarias. El diseño de accesos, la gestión de los encargados del tratamiento, la conservación y la eliminación deben abordarse con el mismo rigor que la arquitectura del sistema. Será necesario realizar una evaluación de impacto relativa a la protección de datos cuando el tratamiento pueda entrañar un alto riesgo para los derechos y libertades de las personas.
Continuidad del negocio y tiempo de inactividad
El cutover implica una interrupción controlada de determinadas operaciones. El objetivo consiste en mantenerla dentro de una ventana aprobada, con una duración validada mediante ensayos y criterios claros de decisión.
Los riesgos aumentan si la carga final tarda más de lo previsto o los errores de validación retrasan la activación del sistema. Las medidas de mitigación más habituales son:
- Definir un período de congelación del sistema antes del cutover
- Prevalidar los conjuntos de datos que se migrarán
- Probar en paralelo los procesos críticos del negocio
- Establecer procedimientos y criterios de reversión para los escenarios de cutover fallido
Muchas incidencias en esta fase se deben a fallos de coordinación, retrasos o errores de ejecución. Los ensayos de migración y un modelo claro de toma de decisiones permiten reducir la incertidumbre.
Cumplimiento financiero, fiscal y de facturación
Después de la migración, SAP S/4HANA se convierte en el sistema de referencia para la información financiera. Su configuración debe ajustarse al Plan General de Contabilidad español o a las NIIF adoptadas por la UE, según corresponda, así como a los requisitos de auditoría de cuentas, información tributaria y facturación.
Los controles se centran en la integridad, la trazabilidad y la coherencia de las operaciones financieras. Entre los requisitos principales se encuentran:
- Mantener una correspondencia coherente entre los planes de cuentas de ambos sistemas
- Conservar trazas de auditoría para los asientos contables y los cambios de configuración relevantes
- Restringir mediante roles las funciones de contabilización, ajuste, gestión de códigos fiscales y administración de facturas
- Validar los saldos de apertura, las partidas abiertas, los activos fijos y los resultados acumulados después de la migración
- Conciliar los asientos, los libros de IVA, los envíos al SII y las facturas electrónicas cuando proceda
- Conservar los estados de envío, los acuses de recibo y los mensajes de error recibidos de la AEAT u otras plataformas públicas
- Controlar la numeración, rectificación y anulación de facturas, así como los cambios en datos maestros que afecten al tratamiento fiscal
La exactitud financiera se comprueba mediante conciliaciones entre SAP Business One y SAP S/4HANA durante el cutover y la estabilización posterior. Si una entidad española también prepara información para una matriz extranjera con arreglo a US GAAP o debe cumplir los controles exigidos por SOX u otros requisitos del grupo, estas obligaciones deben tratarse como una capa adicional al marco de cumplimiento español.
Volumen de datos y control de costes en SAP HANA
SAP HANA utiliza procesamiento en memoria para acelerar las operaciones. Esta arquitectura también convierte la gestión del volumen de datos en un factor de rendimiento y coste.
No todo el historial necesita permanecer en las capas de almacenamiento de mayor rendimiento. Una estrategia controlada de archivado y organización por niveles de almacenamiento (data tiering) permite asignar los datos al nivel adecuado según su frecuencia de acceso, su valor operativo y las obligaciones de conservación.
LeverX recomienda definir estas reglas durante la fase de preparación. Según la arquitectura seleccionada, los datos históricos pueden archivarse o trasladarse a capas de almacenamiento de menor coste, en lugar de conservarse íntegramente en el entorno transaccional activo. Esta decisión reduce la huella inicial de la base de datos y limita el crecimiento a largo plazo.
La política debe conservar los registros durante los plazos establecidos por la normativa contable, tributaria y mercantil española, garantizar su consulta y recuperación ante auditorías o inspecciones y respetar el principio de limitación del plazo de conservación del RGPD y la LOPDGDD cuando los datos personales dejen de ser necesarios.
Dónde termina SAP Business One y dónde empieza SAP S/4HANA
SAP Business One y SAP S/4HANA están concebidos para escalas operativas distintas. La diferencia se aprecia en el volumen de transacciones, la consolidación financiera, el procesamiento de datos y la profundidad de integración con el resto de los sistemas empresariales.
Al evaluar la migración, la empresa decide cómo gestionará sus datos financieros y operativos durante la siguiente etapa de crecimiento.
SAP S/4HANA se basa en un modelo operativo de ERP distinto. Integra información financiera y operativa sobre un modelo de datos común, procesa transacciones mediante la arquitectura in-memory de SAP HANA y permite realizar reporting operativo sobre datos actualizados.
Estas capacidades resultan relevantes cuando la actividad se distribuye entre varias entidades jurídicas, redes logísticas y marcos normativos. En ese contexto, el ERP participa directamente en la ejecución diaria y deja de limitarse al registro posterior de las operaciones.
¿Qué significa en la práctica?
Las decisiones de migración suelen responder a presiones operativas concretas: cierres financieros cada vez más largos, visibilidad fragmentada del inventario, más conciliaciones manuales entre sistemas o un esfuerzo creciente para mantener coherentes los procesos fiscales y de facturación electrónica en varias entidades.
Cada una de estas señales indica una distancia creciente entre la escala del negocio y el diseño del sistema. SAP S/4HANA permite abordarla mediante un modelo de datos unificado y la estandarización de las principales funciones empresariales. El valor dependerá de cómo se rediseñen los procesos, se gobiernen los datos y se adopte la solución dentro de la organización.
Cómo acompaña LeverX a las empresas en sus proyectos de migración SAP en España
LeverX aporta experiencia en implantación de SAP S/4HANA, migración de datos, integración y diseño de procesos para empresas que evolucionan desde SAP Business One. La compañía cuenta con más de 20 años de experiencia en SAP y declara más de 1.500 proyectos realizados para más de 900 clientes en 45 países. Esta capacidad internacional resulta especialmente relevante para los grupos españoles cuyo alcance de migración incluye filiales en otros países de la UE.
Los proyectos de migración de SAP Business One a SAP S/4HANA se plantean como implantaciones Greenfield porque no existe una ruta de conversión técnica entre ambos productos. LeverX ayuda a determinar qué debe estandarizarse, qué datos históricos deben seguir disponibles, cómo debe configurarse el modelo organizativo de destino y qué integraciones es necesario reconstruir.
En los proyectos desarrollados en España, la línea de trabajo de localización de SAP se incorpora desde las primeras fases del diseño. Conecta el plan de cuentas objetivo, los códigos fiscales, los procesos de facturación, el reporting normativo y las interfaces con plataformas públicas con el modelo global de finanzas y logística.
LeverX puede acompañar todas las etapas de la migración:
- Evaluación y hoja de ruta: Inventariar el entorno SAP Business One, las personalizaciones, las bases de datos de empresa, las integraciones, los volúmenes de datos y las obligaciones normativas. Los resultados permiten definir el alcance, la secuencia, el presupuesto y los controles de riesgo.
- Arquitectura objetivo y localización: Diseñar sociedades, ledgers, reporting de grupo, monedas, lógica fiscal y plantillas de procesos para las entidades españolas y las filiales que operan en otros países de la UE.
- Preparación y migración de datos: Depurar datos maestros, mapear el plan de cuentas, preparar contrapartes y atributos de facturación, migrar saldos iniciales y partidas abiertas, y conciliar cada carga de prueba.
- Preparación para SIF, VERI*FACTU y facturación electrónica: Analizar qué entidades y sistemas están incluidos en cada marco, identificar carencias de datos o procesos, configurar los controles necesarios y probar la generación documental, la gestión de estados, la conservación y el tratamiento de errores.
- Integración con la AEAT: Preparar y probar las interfaces necesarias para el SII y otros flujos aplicables, incluidos acuses de recibo, registros rechazados, rectificaciones, supervisión y conciliación con los datos contables de SAP.
- Pruebas de procesos e integraciones: Validar finanzas, compras, ventas, logística, fiscalidad y reporting como escenarios completos, en lugar de tratarlos como configuraciones aisladas.
- Cutover y estabilización: Ejecutar ensayos de migración, coordinar la congelación del sistema productivo y la carga final, prestar soporte durante la salida a producción y resolver incidencias de datos, interfaces o procesos durante la estabilización.
Los asesores fiscales y jurídicos de la empresa determinan cómo se aplica la normativa a cada entidad. LeverX traduce ese alcance en configuración SAP, requisitos de datos, integraciones, casos de prueba y procedimientos operativos. Esta distribución de responsabilidades mantiene el criterio jurídico conectado con el diseño del sistema durante todo el proyecto.
Inicie la evaluación de su arquitectura
Una decisión de migración a SAP S/4HANA debe apoyarse en un análisis estructurado del entorno SAP Business One existente.
Un taller de evaluación de la arquitectura proporciona ese punto de partida. Permite analizar la estructura de datos, la complejidad de las integraciones, el nivel de preparación para la migración y el alcance de la localización y el cumplimiento normativo en España. También identifica las restricciones que afectan al modelo Greenfield, la secuencia de despliegue y la arquitectura de integración.
Para revisar su entorno SAP actual y definir un enfoque de migración alineado con sus necesidades operativas, solicite una sesión técnica de evaluación de la arquitectura con los especialistas SAP de LeverX.
