

Guía práctica sobre la integración de SAP con la AEAT: qué procesos fiscales españoles requieren conexión, cómo se articula la arquitectura y qué conviene probar antes de la puesta en producción.
Conectar SAP con la Agencia Tributaria española puede parecer, a primera vista, un único proyecto de integración. En la práctica, una empresa puede tener que remitir registros del IVA mediante el SII, enviar registros de facturación bajo la modalidad VERI*FACTU, preparar declaraciones de IVA y planificar el intercambio estructurado de facturas B2B conforme a un marco independiente y de aplicación gradual. Estos procesos utilizan parte de los mismos datos de facturación, pero difieren en su alcance legal, los formatos de datos, los métodos de presentación y los plazos aplicables.
Esta guía se centra en el reporting electrónico desde SAP en España, incluidos los procesos relacionados con la facturación y el IVA. Explica qué papel desempeña la AEAT, cómo puede comunicarse SAP con ella y qué decisiones conviene tomar antes de desarrollar una interfaz. Otros servicios de la AEAT quedan fuera del alcance de esta guía.
Por qué es importante integrar SAP con la AEAT
La Agencia Estatal de Administración Tributaria (AEAT) recibe información sobre operaciones mediante distintos servicios digitales. Para las empresas sujetas al Suministro Inmediato de Información (SII), los libros registro de IVA se mantienen mediante el envío electrónico de registros de facturación.
Con carácter general, el SII exige remitir la información en un plazo de cuatro días, excluidos sábados, domingos y festivos nacionales. El momento a partir del cual se computa el plazo, así como cualquier plazo adicional, depende del tipo de registro y del proceso de facturación aplicable. Un código fiscal incorrecto, un identificador ausente o un registro rechazado puede convertirse en un problema operativo mucho antes de que venza la siguiente declaración de IVA.
Otros requisitos afectan a la factura en fases diferentes de su ciclo de vida. La normativa española sobre los sistemas informáticos de facturación regula cómo deben generar y proteger los registros de facturación los sistemas incluidos en su ámbito de aplicación; en la modalidad VERI*FACTU, dichos registros se remiten a la AEAT.
España también ha establecido un marco obligatorio de facturación electrónica B2B que abarca el intercambio de facturas estructuradas entre empresas y las correspondientes comunicaciones sobre estados y pagos. Sus fechas generales de aplicación dependen de la entrada en vigor de la orden ministerial que regulará la solución pública.
Una empresa puede tener que cumplir varias de estas obligaciones, aunque no todas las entidades españolas necesitan las mismas interfaces. El alcance depende del contribuyente, de la operación, del sistema de facturación y del régimen aplicable.
El punto de partida debería ser un inventario de las entidades jurídicas con obligaciones de reporting en España, las fuentes de facturación, los registros a efectos del IVA y los procesos de presentación existentes. Finanzas y Fiscal deberían validar este alcance antes de que IT seleccione la vía de integración.
¿Qué procesos de cumplimiento fiscal en España implican a la AEAT?
Las diferencias entre VERI*FACTU, el SII y la facturación electrónica B2B obligatoria en España determinan qué conexiones necesita cada empresa. Las declaraciones de IVA constituyen otro proceso distinto, cuyo canal de presentación debe comprobarse por separado.
|
Proceso |
Qué se intercambia entre los sistemas |
Qué debe determinar el equipo SAP |
|
Libros registro de IVA mediante SII |
Los registros de facturas emitidas y recibidas, junto con otros datos exigidos para los libros registro de IVA, se remiten a la AEAT, que devuelve los resultados de validación. SAP ofrece funcionalidad para SII para los productos y releases compatibles. |
Qué entidades utilizan SII, dónde se originan los registros y cómo se corrigen los errores. SII comunica datos de los libros de registro; no transmite la factura comercial completa para su aprobación por parte del cliente. |
|
Normativa sobre sistemas de facturación y VERI*FACTU |
Los sistemas incluidos en el ámbito de aplicación generan registros de facturación conformes con la normativa. La normativa contempla dos modalidades de software: los sistemas VERIFACTU remiten los registros a la AEAT, mientras que los sistemas no VERIFACTU deben cumplir los requisitos aplicables de conservación, integridad y accesibilidad. |
Si la entidad está incluida en el ámbito de aplicación y qué modalidad de software utilizará. Los contribuyentes acogidos al SII están, con carácter general, excluidos de estos requisitos aplicables a los sistemas de facturación; los escenarios con distintos regímenes territoriales deben evaluarse por separado. |
|
Declaraciones de IVA y determinados informes reglamentarios |
SAP puede preparar informes fiscales españoles, como el Modelo 303. El canal de presentación debe verificarse para cada informe, versión de producto y modelo de despliegue. |
Qué informes genera SAP, cómo se revisan y si la presentación se realiza mediante una conexión electrónica compatible, un fichero exportado o un procedimiento de presentación de la AEAT. |
|
Facturación electrónica B2B |
Una vez resulte aplicable el régimen, las facturas estructuradas se intercambiarán entre las partes a través de la solución pública gestionada por la AEAT, plataformas privadas o una combinación de ambas. Cuando se utilice una plataforma privada, la normativa también exigirá que una copia fiel de la factura llegue a la solución pública. Se aplicarán requisitos independientes a las comunicaciones sobre estados y pagos. |
El canal de intercambio, el alta de las contrapartes y la responsabilidad sobre cada flujo obligatorio. Este escenario requiere un diseño de procesos distinto al del SII, aunque puedan compartirse determinados componentes de infraestructura y controles operativos. |
También es necesario tener en cuenta el ámbito territorial. Conviene diferenciar el reporting del IVA del correspondiente al Impuesto General Indirecto Canario (IGIC). El territorio de aplicación del IVA español comprende la Península y las Islas Baleares, mientras que el reporting del IGIC se gestiona ante la Administración Tributaria Canaria.
Para cada contribuyente es necesario confirmar cuál es la administración tributaria competente y qué requisitos de reporting se aplican, incluidas, cuando proceda, las particularidades forales del País Vasco y Navarra. El ámbito territorial de la normativa sobre sistemas de facturación debe analizarse por separado.
Arquitectura de integración: cómo se comunica SAP con la AEAT
En SII, el proceso suele comenzar con un documento de SAP FI (Financial Accounting) o un documento de facturación de SAP SD (Sales and Distribution). La funcionalidad correspondiente de SAP Document and Reporting Compliance (SAP DRC) genera documentos electrónicos a partir de los datos de origen pertinentes y prepara las listas de documentos electrónicos para su envío.
La ruta de comunicación depende del sistema de origen y del release. En el proceso para SAP ERP documentado por SAP, las listas de documentos electrónicos pasan por SAP Application Interface Framework (AIF) y por el servicio de integración compatible con ese release y escenario de SII.
SAP también documenta el envío mediante SAP Document and Reporting Compliance, Cloud Edition, para los modelos de despliegue compatibles. Antes de cerrar el diseño, deben comprobarse los prerrequisitos y los pasos de configuración correspondientes.
La integración remite los mensajes requeridos a los servicios web de la AEAT y devuelve los resultados del procesamiento. Los resultados técnicos de la transmisión y las respuestas de validación a nivel de registro deberían quedar vinculados a los registros de origen para que los usuarios puedan investigar errores y confirmar qué ha aceptado la AEAT.
La autenticación para SII requiere un certificado de cliente reconocido asociado al contribuyente o a un tercero autorizado para realizar la presentación. Deben asignarse responsabilidades para la emisión del certificado, la autorización de presentación, su almacenamiento seguro, la renovación y la configuración del endpoint de producción.
VERI*FACTU dispone de su propio formato de registro, servicio de envío y tratamiento de respuestas. Antes de seleccionar la vía de integración, es necesario comprobar el alcance disponible en SAP, el release compatible y los prerrequisitos de implementación. Nuestra guía práctica sobre cumplimiento de SAP VERI*FACTU en España analiza este escenario por separado.
En la facturación electrónica B2B, el diseño de integración debe diferenciar la vía utilizada para el intercambio entre las partes de los flujos adicionales relacionados con la solución pública. Una vez que estas obligaciones resulten aplicables, cuando las facturas se emitan fuera de la solución pública, habrá que contemplar por separado el envío obligatorio de la copia de la factura y las comunicaciones de estado y pago correspondientes.
Cómo elegir el enfoque de integración adecuado
La estrategia de implementación y los requisitos de conectividad deben evaluarse conjuntamente. En un mismo diseño pueden coexistir funcionalidad estándar de SAP, servicios externos y desarrollos a medida.
|
Enfoque |
Cuándo puede ser adecuado |
Qué comprobar primero |
|
Contenido de cumplimiento proporcionado por SAP con conectividad compatible |
Un entorno SAP compatible cuyos requisitos estén cubiertos por el contenido específico para España disponible. |
Release de SAP, SAP Notes y prerrequisitos, cobertura documental, licencias, herramientas de monitorización y conectividad necesaria. Según el escenario, puede intervenir SAP Document and Reporting Compliance, Cloud Edition, o SAP Integration Suite. |
|
Servicio o plataforma externa de cumplimiento |
Varios sistemas ERP, un acuerdo existente con un proveedor de servicios fiscales o la necesidad de que un servicio externo gestione determinadas funciones de reporting o intercambio de facturas. |
Cobertura por proceso reglamentario, uso de funcionalidad estándar de SAP, responsabilidad sobre las interfaces, visibilidad de errores en SAP, condiciones comerciales y opciones de salida. |
|
Integración a medida o híbrida |
Una carencia documentada en el contenido estándar, un sistema de origen sin un conector estándar adecuado para el servicio requerido o un proceso que necesite desarrollo adicional. |
Qué componentes siguen siendo estándar, responsabilidad sobre los mappings y el código personalizado, mantenimiento ante cambios normativos, seguridad, pruebas de regresión y compatibilidad con futuras actualizaciones. |
Utilice el alcance de procesos previamente validado para evaluar la funcionalidad disponible en SAP y las opciones de integración. Una empresa que ya gestiona SII desde SAP debería analizar qué controles de datos y procedimientos operativos puede reutilizar.
Una plataforma de integración existente solo debería reutilizarse cuando sea compatible con el proceso y la interfaz seleccionados. Los mappings de mensajes deben comprobarse frente a los requisitos de cada servicio adicional.
Solicite al equipo de implementación un registro de decisiones que documente el alcance de los procesos, el contenido SAP compatible, el emisor y el receptor de cada mensaje, la autorización necesaria para enviarlo, la responsabilidad sobre las respuestas y la hoja de ruta de actualización. Esto proporciona a Compras e IT una base concreta para comparar propuestas.
Retos habituales en los proyectos de integración con la AEAT
Registros que no reflejan correctamente el tratamiento fiscal
La ausencia de números de identificación fiscal (NIF), las incoherencias en las fechas de factura, los códigos de impuestos incorrectos en SAP, las claves de reporting de la AEAT incorrectas y los errores en la lógica fiscal personalizada pueden generar registros incompletos o inexactos. Compruebe documentos de origen representativos frente al resultado esperado para la AEAT antes de realizar las pruebas de envío end-to-end. Incluya facturas rectificativas y documentos de anulación, además de las operaciones intracomunitarias relevantes y las facturas originadas fuera de SAP. Cuando proceda, pruebe también la anulación de registros enviados previamente.
Una fuente de facturación fuera del flujo SAP definido
Las plataformas de comercio electrónico, los sistemas de punto de venta, las entidades adquiridas y las herramientas de facturación manual pueden generar facturas que nunca llegan al proceso de reporting de SAP.
Mapee todos los documentos incluidos en el alcance y asigne cada fuente al canal de reporting correspondiente para cada obligación aplicable. Concilie los recuentos de registros y los importes con los sistemas de origen y los registros contables, documentando las exclusiones y las diferencias temporales.
Una conexión que funciona en pruebas pero falla en producción
Un resultado correcto en las pruebas no confirma que los endpoints de producción, el despliegue del certificado y la autorización de presentación estén configurados correctamente.
Incluya estas comprobaciones en el plan de puesta en producción. Ensaye la sustitución del certificado en un entorno controlado y documente el procedimiento de renovación en producción.
Confundir los resultados del envío con los estados de los registros
Una respuesta HTTP satisfactoria no confirma por sí sola que la AEAT haya aceptado todos los registros incluidos en el envío. La especificación de los servicios web de SII distingue entre los resultados del envío y el resultado individual de cada registro.
Los usuarios deben poder identificar los registros aceptados, los aceptados con errores y los rechazados. Defina cuándo debe repetirse una transmisión fallida, cuándo debe corregirse y volver a enviarse un registro rechazado y cuándo debe modificarse un registro ya aceptado. Compruebe el estado existente antes de volver a intentarlo y conserve el historial de envíos.
Limitar las pruebas a facturas ordinarias
En SII, el conjunto de pruebas end-to-end debe basarse en las reglas de validación de la AEAT y utilizar sus entornos externos de pruebas para comprobar tanto el envío como el tratamiento de las respuestas.
Incluya rectificaciones, envíos duplicados y lotes que contengan tanto registros aceptados como rechazados. Simule fallos de conexión y recuperación en el entorno de integración, incluidos casos en los que la respuesta se pierda después del envío. Para los demás servicios incluidos en el alcance, utilice las especificaciones y los entornos de prueba correspondientes.
Cómo preparar su entorno SAP para los próximos requisitos de cumplimiento fiscal en España
Mantenga un inventario versionado de interfaces, mappings y dependencias de SAP. Asigne la responsabilidad de evaluar los cambios normativos y comprobar su impacto antes de desplegarlos. Para cada cambio, documente las entidades jurídicas afectadas, los sistemas de origen, los formatos de mensaje y los procedimientos operativos.
Para los contribuyentes incluidos en el ámbito de aplicación, los plazos actualizados de adaptación de los sistemas informáticos de facturación en España exigen que los sistemas estén preparados antes del 1 de enero de 2027 para las entidades que presentan el Impuesto sobre Sociedades y antes del 1 de julio de 2027 para los demás contribuyentes afectados. Estas fechas deben aplicarse únicamente a las entidades y sistemas incluidos en el ámbito del Reglamento de requisitos de los sistemas informáticos de facturación (RRSIF).
El calendario de la facturación electrónica B2B obligatoria tiene un desencadenante distinto. El Real Decreto 238/2026 vincula sus fechas generales de aplicación a la entrada en vigor de la orden ministerial que regulará la solución pública: 12 meses después para las empresas cuyo volumen de operaciones, calculado conforme al artículo 121 de la Ley del IVA, hubiera superado los 8 millones de euros en el año natural anterior, y 24 meses después para las demás.
Determinados empresarios o profesionales individuales, así como las entidades sujetas al régimen de atribución de rentas en España cuyo volumen de operaciones no supere los 8 millones de euros, disponen de 12 meses adicionales después de su fecha general de aplicación antes de que resulte obligatoria la comunicación de los estados de las facturas.
Mantenga separadas en el plan del proyecto las fechas correspondientes al intercambio de facturas y a la comunicación de estados. Antes de fijar una fecha de puesta en producción, confirme la orden ministerial aplicable, las especificaciones técnicas y las disposiciones transitorias correspondientes a cada entidad.
A escala de la UE, el calendario de VAT in the Digital Age (ViDA) introduce requisitos de reporting digital para las operaciones B2B transfronterizas a partir del 1 de julio de 2030. Las interfaces nacionales de reporting en España deberán seguir cumpliendo las especificaciones nacionales aplicables. Analice por separado el futuro flujo de reporting transfronterizo, incluido qué datos de origen y controles pueden reutilizarse.
Cómo ayuda LeverX a las empresas a integrar SAP con la AEAT
LeverX puede evaluar cómo el entorno SAP de su organización da soporte al cumplimiento fiscal en España, identificar carencias en la cobertura estándar y definir el alcance de la integración y el plan de implementación.
Nuestros equipos SAP configuran la localización de SAP correspondiente y la funcionalidad de SAP Document and Reporting Compliance aplicable en España. A través de nuestros servicios de integración SAP, diseñamos las conexiones necesarias y coordinamos el trabajo con los equipos fiscales y de seguridad y con los proveedores externos.
Las pruebas cubren todo el proceso, desde el documento de origen hasta la respuesta de la AEAT, incluidas las excepciones y los procedimientos de recuperación.
En función del alcance de soporte acordado, LeverX puede proporcionar servicios de monitorización, resolución de incidencias y evaluación de las actualizaciones relevantes de SAP y de los cambios normativos. En las organizaciones que migran de SAP ERP a SAP S/4HANA, este análisis también puede servir de base para planificar la migración y el cutover con el fin de preservar la continuidad del reporting, gestionar los envíos pendientes y realizar las conciliaciones necesarias durante la transición.
¿Cuándo está preparada la integración para su traspaso a operaciones?
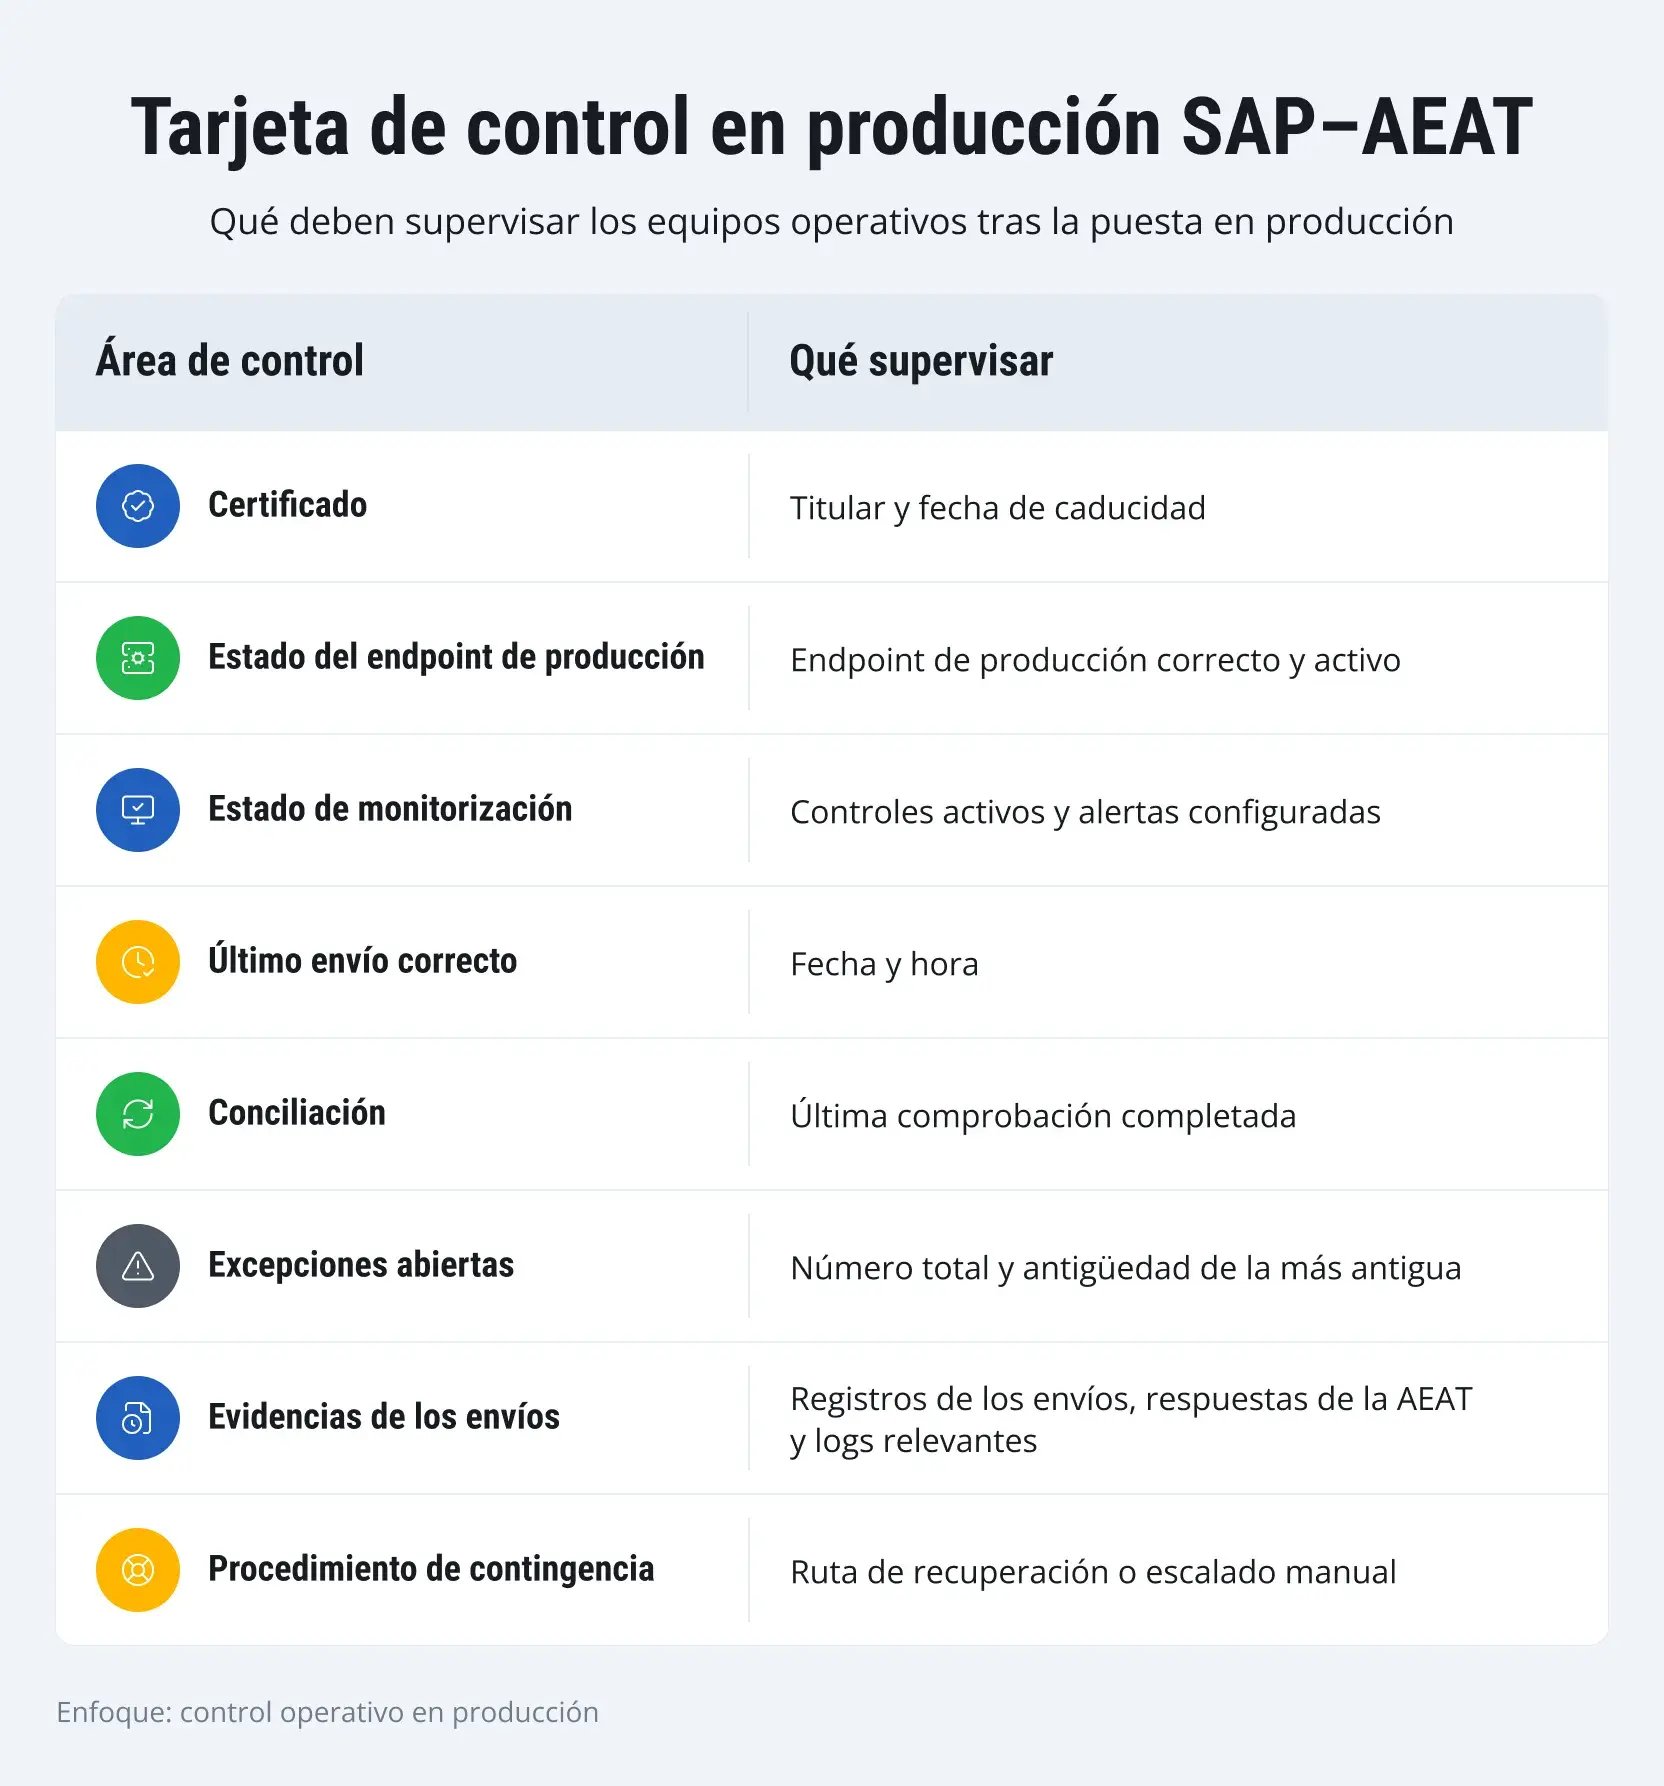
Un envío correcto constituye solo uno de los criterios de aceptación. Antes de cerrar el proyecto, conviene que las personas responsables del proceso resuelvan una excepción representativa siguiendo los procedimientos acordados y utilizando los contactos de escalado definidos.
¿Pueden determinar qué ha ocurrido, identificar la siguiente acción necesaria y saber quién debe asumirla? Este ejercicio puede revelar carencias de acceso, documentación o asignación de responsabilidades que deberían resolverse antes del traspaso.
Una prueba más exigente consiste en comprobar si el proceso puede repetirse sin depender del equipo de implementación. Los envíos ordinarios, las excepciones y los cambios posteriores deberían seguir controles documentados que el equipo operativo pueda aplicar de forma coherente. En ese momento, la integración deja de ser un entregable del proyecto y pasa a convertirse en un proceso que la organización puede operar y mantener.