Conozca qué implica la facturación electrónica B2B en España para los clientes de SAP, desde el alcance y los plazos hasta DRC, las integraciones, los estados de factura y la planificación del despliegue.
España ha establecido el marco regulatorio de la facturación electrónica B2B obligatoria mediante la Ley 18/2022, conocida como Ley Crea y Crece, y el Real Decreto 238/2026. El Real Decreto se publicó el 31 de marzo de 2026 y entró en vigor el 20 de abril de 2026. Sin embargo, su aplicación efectiva depende de una orden ministerial que definirá el funcionamiento técnico de la solución pública de facturación electrónica.
El Ministerio de Hacienda ya ha publicado un proyecto de Orden Ministerial, sometido a consulta pública el 17 de abril de 2026. Cuando la Orden definitiva entre en vigor, comenzarán los plazos de 12 y 24 meses previstos para las empresas y profesionales incluidos en el ámbito de aplicación.
Para los clientes de SAP, prepararse implica mucho más que generar facturas en XML. La nueva regulación afecta a la facturación de clientes, el procesamiento de facturas de proveedores, el encaminamiento de documentos, los datos de los interlocutores comerciales, el procesamiento de pagos, la comunicación de estados, las integraciones y la monitorización operativa.
Por qué España introduce la facturación electrónica B2B obligatoria
La reforma española de la facturación electrónica B2B forma parte de una iniciativa más amplia para digitalizar las transacciones comerciales y mejorar la visibilidad sobre los plazos de pago. El marco regulatorio presta especial atención a la morosidad. Las facturas electrónicas estructuradas y la información sobre su aceptación, rechazo y pago permitirán disponer de una visión más homogénea del ciclo de vida de la factura y de los plazos de pago reales.
El Real Decreto 238/2026 también relaciona la reforma con una menor carga administrativa, la reducción de errores de procesamiento y una mayor trazabilidad de las operaciones comerciales.
Para los proyectos SAP, esto tiene una consecuencia directa: el cumplimiento no termina en la generación de la factura. Los procesos de cuentas a cobrar, cuentas a pagar, pagos, workflows, datos maestros e integración pueden aportar información necesaria para cumplir los nuevos requisitos.
La obligación se enmarca en la Ley Crea y Crece, que estableció la base legal para la facturación electrónica B2B obligatoria y una mayor transparencia sobre los plazos de pago. La obligación de facturación electrónica de la Ley Crea y Crece: lo que deben saber los clientes de SAP analiza este contexto regulatorio con más detalle.
A quién afecta y cuándo
El Real Decreto 238/2026 se aplica a los empresarios y profesionales obligados a expedir factura conforme a la normativa española cuando el destinatario sea un empresario o profesional con sede de actividad económica, establecimiento permanente o, cuando corresponda, domicilio o residencia habitual en España, siempre que la operación esté vinculada con dicha ubicación en España.
Para las empresas sujetas a los regímenes tributarios forales del País Vasco o Navarra, el funcionamiento de la solución pública deberá ajustarse a los correspondientes conciertos o convenios económicos y a los mecanismos de coordinación con las administraciones tributarias forales.
Determinadas facturas simplificadas quedan excluidas, salvo aquellas incluidas en los supuestos del artículo 7.2 del Reglamento de facturación. El Real Decreto 238/2026 también contempla exclusiones específicas para determinadas actividades reguladas de los mercados de electricidad y gas y para ciertas operaciones gestionadas mediante sistemas de liquidación de IATA. Además, podrán establecerse otras exclusiones sectoriales en las condiciones previstas por el propio Real Decreto.
Este ámbito de aplicación exige especial atención en los grupos multinacionales. El código de país registrado en los datos maestros del cliente puede no ser suficiente para determinar si una operación está sujeta a la obligación. Los equipos deberán identificar qué establecimiento recibe la operación y qué normativa de facturación resulta aplicable.
¿Cuándo serán obligatorios los nuevos requisitos?
El calendario depende de la entrada en vigor de la Orden Ministerial que regulará la solución pública de facturación electrónica. Las empresas y profesionales cuyo volumen de operaciones haya superado los 8 millones de euros durante el año natural anterior deberán cumplir los requisitos 12 meses después. Para el resto de empresas y profesionales incluidos en el ámbito de aplicación, el plazo será de 24 meses. Por tanto, las fechas definitivas no podrán fijarse hasta que entre en vigor la Orden Ministerial.
La solución pública de la Agencia Estatal de Administración Tributaria (AEAT) deberá estar disponible al menos dos meses antes de la primera fecha de aplicación efectiva. El Real Decreto prevé además un régimen transitorio específico para determinadas personas físicas y entidades en régimen de atribución de rentas cuyo volumen anual de operaciones no supere los 8 millones de euros. En estos casos, las obligaciones de comunicación de estados previstas en los artículos 10 y 12 serán exigibles 12 meses después de que la obligación comience a aplicarse al segundo grupo.
Qué implican los nuevos requisitos para los clientes de SAP
Los requisitos españoles de facturación electrónica afectan tanto a los procesos order-to-cash como a los procure-to-pay. Las empresas deberán poder seguir la factura desde su creación y envío hasta su recepción, aceptación, contabilización y pago.
Creación de facturas estructuradas
Las facturas incluidas en el ámbito de aplicación deberán intercambiarse como documentos electrónicos estructurados basados en el modelo semántico EN 16931. El Real Decreto 238/2026 reconoce cuatro sintaxis: CII, UBL, mensajes de factura EDIFACT y Facturae.
Cada factura electrónica deberá incorporar también el código único de identificación exigido por la normativa, formado a partir del NIF del emisor, el número de factura, la serie y la fecha de expedición. La solución pública de la AEAT utilizará UBL conforme a las condiciones técnicas que establezca la Orden Ministerial.
Para los equipos SAP, el primer paso consiste en identificar todas las aplicaciones que generan facturas incluidas en el ámbito de la norma. Pueden ser procesos estándar de facturación de SAP S/4HANA, facturas FI, procesos de SAP ERP, aplicaciones sectoriales, herramientas externas de facturación o desarrollos a medida.
Los datos que actualmente solo se incorporan al formulario PDF pueden convertirse en un problema. Si un valor obligatorio no llega al documento de origen o a la estructura del eDocument, la factura electrónica no podrá obtenerlo simplemente de la representación visual.
Intercambio y encaminamiento de facturas
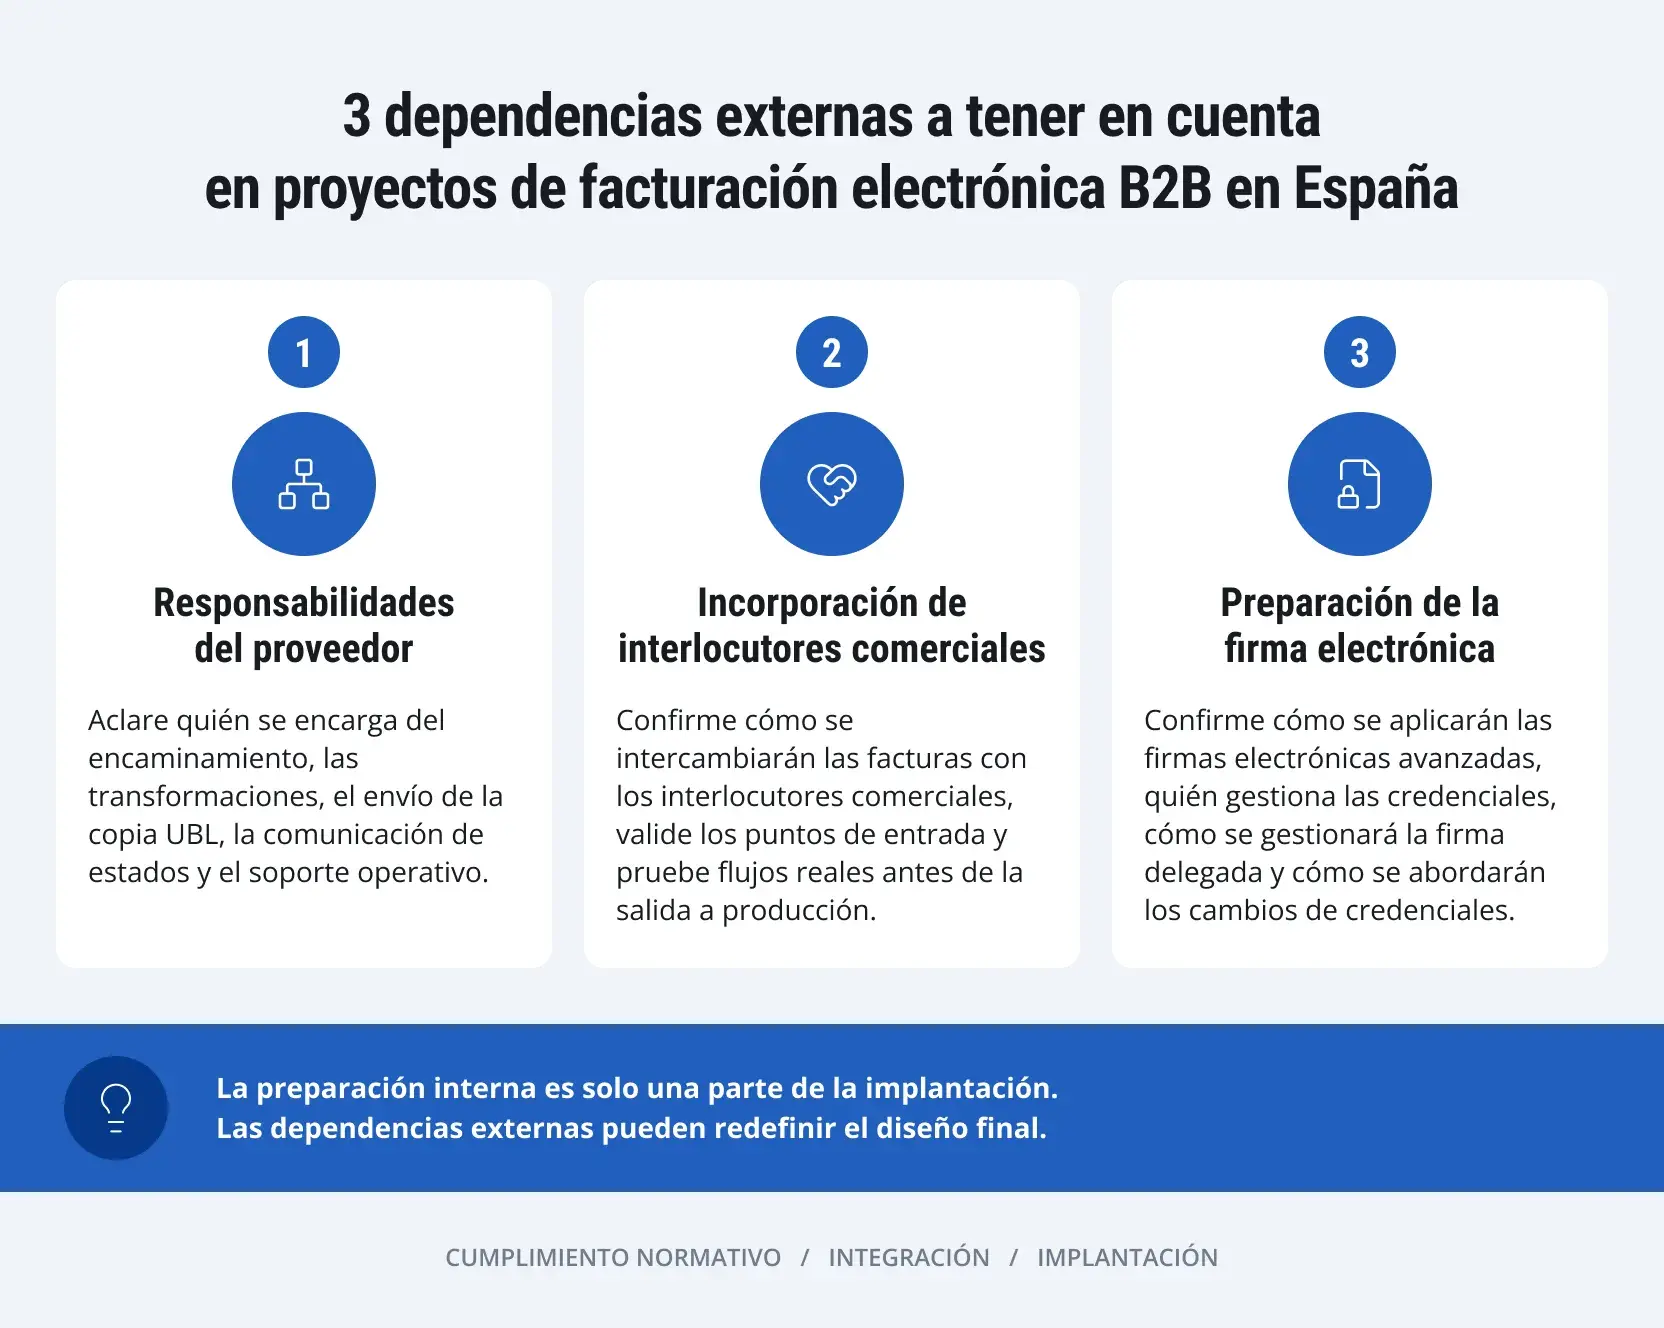
España adopta un modelo híbrido de intercambio. Las empresas podrán utilizar la solución pública de la AEAT, plataformas privadas de intercambio que cumplan los requisitos establecidos o una combinación de ambos canales.
Cuando las facturas se emitan a través de plataformas privadas, deberán incorporar además una firma electrónica avanzada, aplicada por el emisor o mediante un mecanismo autorizado de firma delegada.
Si la factura se emite fuera de la solución pública, la plataforma, solución o sistema de facturación utilizado deberá remitir simultáneamente a dicha solución pública una copia electrónica fiel de la factura en formato UBL.
Los destinatarios que utilicen plataformas privadas deberán hacer públicos sus puntos de entrada de facturas electrónicas. Si no se ha indicado ningún punto de entrada privado, la solución pública actuará como canal de recepción por defecto.
Esto crea un requisito concreto de datos maestros y encaminamiento. Los sistemas SAP pueden necesitar diferenciar clientes y proveedores según canal de recepción, punto de entrada o endpoint, plataforma y demás identificadores necesarios para el intercambio electrónico.
Aceptación, rechazo y pago de facturas
En los intercambios realizados mediante plataformas privadas, el artículo 10 obliga al destinatario a comunicar al emisor la aceptación o el rechazo comercial de la factura y su pago efectivo íntegro. También podrán comunicar voluntariamente la aceptación o rechazo parcial, el pago parcial y la cesión de la factura a un tercero.
La información sobre los estados recogidos en el artículo 10 deberá comunicarse, con carácter general, en un plazo de cuatro días naturales desde el hecho que se comunica, sin computar sábados, domingos ni festivos nacionales.
La solución pública establece una obligación relacionada, aunque distinta. Los destinatarios deberán comunicar a la solución pública el rechazo de la factura o su pago efectivo íntegro, independientemente de que el intercambio se haya realizado mediante el canal público o una plataforma privada. Si no existe rechazo ni se emite posteriormente una factura rectificativa, la factura se presumirá aceptada a estos efectos.
Los equipos SAP deberán identificar qué evento de negocio corresponde a cada estado obligatorio. La aprobación de un workflow interno, por ejemplo, puede constituir un paso del proceso interno sin equivaler necesariamente a la aceptación comercial prevista por la normativa.
Lo mismo ocurre con el rechazo. La comunicación de un rechazo comercial registra el estado de la factura, pero no modifica por sí misma la factura emitida. Cuando la normativa española de facturación exija una factura rectificativa, el emisor deberá crearla y transmitirla mediante el proceso electrónico correspondiente.
Información de pago
La comunicación del pago requiere un análisis específico, ya que el evento jurídicamente relevante puede no coincidir con un estado interno de SAP. El Real Decreto 238/2026 determina la fecha efectiva de pago en función del medio utilizado. En una transferencia bancaria, se toma como referencia la fecha en la que se carga el importe en la cuenta del ordenante. En los pagos en efectivo, se utiliza la fecha en que se realiza el pago. Cuando existe una compensación acordada de obligaciones, se considera la fecha del acuerdo.
Los destinatarios deberán comunicar a la solución pública el pago íntegro y su fecha efectiva en un plazo de cuatro días naturales, sin computar sábados, domingos ni festivos nacionales. También deberán informar de la fecha de vencimiento.
Para los equipos financieros que trabajan con SAP, esto plantea cuestiones concretas de diseño: qué evento del sistema determina el pago efectivo y dónde se registra, cómo se gestionan la compensación y la información bancaria y cómo se transmite ese evento al proceso de facturación electrónica sin depender de actualizaciones manuales.
Facturas recibidas de proveedores
La nueva obligación también modifica el proceso de recepción de facturas. Las empresas que actualmente procesan facturas de proveedores a partir de documentos PDF, archivos adjuntos por correo electrónico, soluciones OCR o portales de proveedores deberán definir cómo entrarán en SAP las facturas electrónicas estructuradas y cómo pasarán por los procesos de validación, aprobación, contabilización, rechazo y pago.
Las herramientas existentes de captura documental pueden seguir siendo útiles para otros procesos, pero no deberían asumirse automáticamente como arquitectura de entrada para las facturas B2B estructuradas. El nuevo canal necesita sus propias asignaciones de datos, controles, gestión de duplicados y tratamiento de errores.
Preparación del entorno SAP
Una evaluación de preparación debería analizar el ciclo completo de la factura y no comenzar directamente por el mapping XML.
1. Definir el alcance organizativo
Identifique las entidades jurídicas españolas, sociedades, establecimientos, registros a efectos del IVA y procesos de facturación que puedan quedar incluidos en el ámbito de aplicación.
En estructuras multinacionales, determine a qué sede o establecimiento permanente en España corresponde cada operación y confirme qué normativa de facturación resulta aplicable. Esto ayuda tanto a evitar incluir procesos fuera de alcance como a detectar obligaciones que podrían pasarse por alto.
2. Inventariar las fuentes de facturación
Documente todos los sistemas capaces de generar una factura incluida en el ámbito de la norma:
- Facturación y contabilidad en SAP S/4HANA
- SAP ERP
- Aplicaciones sectoriales de facturación
- Plataformas externas de ventas o suscripciones
- Sistemas procedentes de adquisiciones o filiales
- Procesos FI manuales
- Programas de facturación a medida
Incluya también abonos, facturas rectificativas, autofacturación y otras excepciones. Limitar las pruebas a las facturas estándar de clientes dejaría fuera escenarios relevantes.
3. Revisar los datos maestros y transaccionales
Compruebe los datos necesarios para identificar al cliente o proveedor, determinar el canal de envío, completar el documento estructurado y gestionar posteriormente la comunicación de estados.
Entre los elementos que conviene revisar se encuentran:
- Identificadores fiscales
- Razones sociales y direcciones
- Asignaciones organizativas
- Endpoints de facturación electrónica
- Condiciones de pago
- Referencias de factura
- Fechas de vencimiento
- Datos que actualmente solo aparecen en formularios o lógica de salida personalizada
Unos datos maestros incompletos o inconsistentes pueden convertir una integración técnicamente correcta en una sucesión de documentos rechazados.
4. Revisar los desarrollos a medida y las integraciones existentes
Muchos entornos SAP con años de evolución incluyen programas Z, lógica de salida personalizada, IDocs, interfaces EDI y asignaciones de mensajes o de datos en el middleware y conexiones específicas con proveedores de servicios o plataformas.
Conviene determinar qué componentes siguen aportando valor en el nuevo escenario. Algunos podrán adaptarse. Otros pueden duplicar funciones disponibles mediante la localización de SAP o mediante futuro contenido estándar, lo que aumentaría innecesariamente el esfuerzo de mantenimiento.
5. Diseñar de forma conjunta los flujos de entrada, salida, estados y pagos
Tratar la generación de facturas de salida como un proyecto aislado deja dependencias importantes sin resolver. El diseño debería mostrar:
- Dónde se origina la factura
- Cómo se selecciona el punto de entrada o endpoint del destinatario
- Cómo sale de SAP el documento estructurado
- Cómo llegan las facturas de proveedores a cuentas a pagar
- Dónde se origina la aceptación o el rechazo comercial
- Cómo queda disponible la información de pago
- Cómo regresan a SAP las respuestas externas
- Cómo se corrigen y reenvían los mensajes fallidos
Este mapa de procesos proporciona un punto de partida para la implantación mucho más útil que una simple lista de campos XML obligatorios.
6. Definir la monitorización y las responsabilidades
Los procesos de cumplimiento electrónico generan excepciones operativas. Los equipos necesitan procedimientos para gestionar datos no válidos, transmisiones fallidas, endpoints no disponibles, facturas rechazadas, envíos duplicados, errores de asignación de datos y retrasos en la actualización de estados.
Las responsabilidades deberían quedar definidas antes de la puesta en producción. Finanzas debe poder distinguir un error técnico de transmisión de un rechazo comercial de la factura. Al mismo tiempo, IT necesita información de diagnóstico suficiente para corregir fallos de interfaz sin reconstruir manualmente toda la operación.

Soluciones SAP que pueden contribuir al cumplimiento
Antes de cerrar la arquitectura objetivo, los clientes de SAP deberían comprobar el alcance funcional disponible para su producto, versión y modelo de despliegue.
Según la documentación actual de SAP Help para la versión 2608, las tareas de cumplimiento publicadas por SAP para España incluyen Electronic Customer Invoices for B2G, SII y VeriFactu. El nuevo proceso de facturación electrónica B2B obligatorio en España no aparece actualmente como una tarea de cumplimiento estándar independiente en esa matriz publicada.
Por este motivo, los equipos de implantación deberían comprobar el soporte SAP más reciente para cada versión y modelo de despliegue antes de asumir que todo el nuevo proceso B2B estará disponible como contenido estándar de país.
Las organizaciones que utilizan SAP S/4HANA también deberían revisar cómo afecta la obligación a su configuración actual de eDocument, su arquitectura de integración y la localización para España. La preparación de SAP S/4HANA para la facturación electrónica B2B obligatoria en España profundiza en estas cuestiones técnicas.
En los escenarios soportados, SAP Document and Reporting Compliance ofrece funciones para crear, procesar y monitorizar documentos electrónicos. El procesamiento mediante SAP eDocument permite generar un documento electrónico a partir de documentos de origen SAP compatibles, mientras que eDocument Cockpit o la aplicación Manage Electronic Documents pueden utilizarse para su seguimiento y para ejecutar las acciones necesarias.
En función del alcance proporcionado por SAP para la versión y el modelo de despliegue correspondientes, puede ser necesario evaluar los siguientes componentes:
- SAP Document and Reporting Compliance para procesos eDocument y de cumplimiento soportados
- SAP Document and Reporting Compliance, cloud edition, cuando el escenario requiera intercambio documental basado en la nube
- Funcionalidades de SAP eDocument para creación, procesamiento, gestión de estados y monitorización
- SAP Integration Suite u otra capa de integración cuando sea necesaria conectividad u orquestación adicional
- Plataformas privadas de facturación electrónica o la solución pública de la AEAT, según el modelo de intercambio seleccionado
- Contenido de localización de SAP y opciones de extensibilidad admitidas con los requisitos específicos del país, cuando estén disponibles
Las capacidades generales de SAP DRC no deben interpretarse como confirmación de que todas las funciones exigidas por el Real Decreto 238/2026 ya estén disponibles de forma estándar para España.
Antes de iniciar la configuración, conviene verificar el alcance del producto, las SAP Notes aplicables, los prerrequisitos de cada versión y las especificaciones técnicas españolas definitivas.
Decisiones de arquitectura que conviene resolver antes de diseñar la facturación electrónica B2B en España
Cumplir los requisitos normativos constituye solo una parte del diseño. Los equipos SAP también deberán decidir dónde residirá la lógica de cumplimiento normativo, cómo se gobernarán los cambios y cómo se mantendrá la trazabilidad de los registros electrónicos después de que una factura salga del entorno ERP.
Conviene resolver estas cuestiones antes de avanzar demasiado con la configuración y las integraciones, cuando cambiar la arquitectura ya resulta mucho más costoso.
1. ¿Dónde debería residir la lógica de cumplimiento?
No todas las reglas tienen que implementarse dentro del ERP. Algunos controles pueden mantenerse cerca de la transacción de origen en SAP, mientras que la transformación de formatos, el encaminamiento o la lógica específica de un proveedor pueden gestionarse mejor en una capa de integración o una plataforma externa.
La decisión debería tener en cuenta la responsabilidad funcional, la trazabilidad para auditoría, el esfuerzo de mantenimiento, las dependencias de versión y la frecuencia prevista de los cambios. Replicar la misma regla en varias capas complica la gestión de futuras modificaciones regulatorias.
2. ¿Qué evidencias de auditoría deben conservarse?
Un proceso de facturación conforme con la normativa puede generar evidencias adicionales a la propia factura. Según la arquitectura elegida, puede ser necesario conservar el documento de negocio original, la factura electrónica transmitida, acuses de recibo, mensajes de estado, marcas de tiempo, eventos relacionados con el pago y registros relevantes del procesamiento.
Los equipos deberían definir qué información debe permanecer disponible para auditorías e investigaciones operativas, dónde se almacenará y cómo se vinculará con la operación de negocio original.
3. ¿Cómo se mantendrá la trazabilidad con la transacción SAP original?
Cuando una factura pasa por el middleware de integración, una plataforma de intercambio y la solución pública, pueden existir varios identificadores técnicos asociados al mismo documento. La arquitectura debería mantener un vínculo inequívoco con la transacción SAP de origen. Esta trazabilidad permite a Finanzas e IT investigar documentos rechazados, discrepancias de estado, incidencias relacionadas con la comunicación de pagos y consultas de auditoría sin reconstruir manualmente todo el historial.
4. ¿Dónde se gestionará el control de versiones?
Las especificaciones españolas, el contenido proporcionado por SAP, los mappings y las interfaces de los proveedores pueden evolucionar con calendarios diferentes. Los equipos necesitan un mecanismo controlado para saber qué versión de un mapping o interfaz se utilizó en cada transacción, probar los cambios antes de su paso a producción y revertir los cambios cuando sea necesario. La responsabilidad sobre el versionado también debe quedar clara cuando parte del proceso se ejecuta fuera de SAP.
5. ¿Qué cambios requieren aprobación del negocio?
Un cambio técnicamente correcto puede tener consecuencias para procesos fiscales o financieros. Las modificaciones en mappings de factura, interpretación de estados, lógica de eventos de pago, reglas de encaminamiento o datos maestros relacionados con el cumplimiento pueden requerir la revisión de Finanzas, el área fiscal u otro responsable del proceso antes de pasar a producción. Definir este modelo de aprobación desde el inicio reduce el riesgo de gestionar cambios regulatorios como si fueran simples despliegues o cambios técnicos.
6. ¿Cómo se gobernarán las personalizaciones específicas para España?
Los requisitos locales pueden acabar generando una cantidad considerable de lógica específica con una vida útil muy larga. El modelo de gobierno debería distinguir entre requisitos regulatorios, soluciones temporales, adaptaciones específicas de proveedores y extensiones que aportan un valor de negocio más amplio.
También conviene establecer responsables y puntos de revisión para poder retirar o sustituir los desarrollos específicos de España cuando SAP incorpore funcionalidades estándar equivalentes.
Estas decisiones de arquitectura condicionarán la facilidad con la que la solución pueda auditarse, actualizarse y mantenerse después de la puesta en producción. Resolverlas con antelación ayuda a limitar retrabajos a medida que evolucionen las especificaciones españolas, el contenido SAP y las interfaces de los proveedores.
Cómo se relaciona la facturación electrónica B2B con otras normativas españolas
La obligación de facturación electrónica B2B, el marco RRSIF que incluye VeriFactu y el SII utilizan información relacionada con las facturas, pero regulan procesos diferentes.
Facturación electrónica B2B obligatoria
La Ley Crea y Crece y el Real Decreto 238/2026 regulan el intercambio estructurado de facturas entre empresarios y profesionales, la interoperabilidad entre canales de intercambio, los estados de las facturas y la información de pago. El foco se sitúa en el ciclo comercial de la factura entre las partes de una operación.
RRSIF y VeriFactu
El Real Decreto 1007/2023 establece los requisitos aplicables a los sistemas informáticos de facturación, conocidos habitualmente como SIF. VeriFactu constituye una de las modalidades de funcionamiento previstas en ese marco, junto con los sistemas de emisión de facturas no verificables. La propia AEAT señala que utilizar "VeriFactu" para referirse a toda la normativa es habitual, aunque técnicamente impreciso.
Este marco regula la forma en que los sistemas de facturación generan y protegen los registros de facturación y, en la modalidad VeriFactu, cómo se remiten dichos registros a la AEAT. No sustituye las reglas de intercambio B2B establecidas en el Real Decreto 238/2026.
Los equipos SAP afectados por ambos requisitos deberían analizar por separado cómo inciden RRSIF y VeriFactu en sus sistemas de facturación. Cumplimiento de VeriFactu en España: guía práctica para entornos SAP explica los requisitos específicos para SAP y las principales consideraciones de implantación.
SII
El Suministro Inmediato de Información (SII) se centra en la remisión electrónica a la AEAT de información relativa a los registros del IVA. Comunica datos de facturación para los libros registro del IVA, pero no actúa como canal de intercambio de facturas B2B.
También existe una relación relevante entre SII y RRSIF. Las empresas sujetas al SII quedan excluidas del ámbito del Real Decreto 1007/2023 para sus propios procesos de facturación. Esta exclusión no implica automáticamente quedar fuera de las obligaciones de facturación electrónica B2B establecidas por separado en el marco de la Ley Crea y Crece.
Las empresas afectadas por varias obligaciones españolas de cumplimiento digital deberán determinar qué procesos comparten elementos comunes y cuáles deben seguirse de forma independiente. VeriFactu, SII y facturación electrónica B2B obligatoria en España: lo que deben saber los clientes de SAP compara su ámbito de aplicación, la lógica de reporting y su impacto en SAP.
Para los equipos de arquitectura SAP existe, sin embargo, una oportunidad práctica: identificar datos y componentes de integración que puedan reutilizarse. Diferentes obligaciones legales pueden compartir datos de origen, principios de monitorización y mecanismos de gobierno de integraciones sin obligar a concentrar todos los procesos de cumplimiento en un único flujo técnico.
Nuestra experiencia en facturación electrónica SAP y cumplimiento normativo
LeverX ayuda a clientes de SAP en iniciativas relacionadas con finanzas, localización, facturación electrónica, integración y cumplimiento de obligaciones legales.
En el caso de la facturación electrónica B2B en España, la preparación puede comenzar antes de que se cierren todos los detalles técnicos de la solución pública. Nuestros equipos pueden analizar el entorno SAP actual, identificar los procesos de facturación y pago afectados, revisar las capacidades disponibles de SAP Document and Reporting Compliance, detectar carencias de integración y determinar qué decisiones de arquitectura conviene posponer hasta que SAP o las autoridades publiquen las especificaciones definitivas.
Los servicios de implantación pueden incluir:
- Evaluación y configuración de SAP DRC y eDocument
- Revisión de la localización SAP
- Análisis de los datos de factura y de sus asignaciones
- Arquitectura de integración
- Evaluación de desarrollos a medida
- Diseño de procesos de entrada y salida
- Pruebas y escenarios de excepción
- Monitorización del cumplimiento
- Coordinación entre Finanzas, Fiscal y TI o Finanzas, el área fiscal y TI
- Planificación de arquitecturas de facturación electrónica multipaís
Para organizaciones con operaciones en varios países, el mismo proyecto también puede servir para identificar patrones reutilizables de procesamiento documental, integración, monitorización y gobierno de datos maestros.
Prepararse para la evolución del cumplimiento fiscal digital
La obligación española de facturación electrónica B2B se enmarca en una evolución más amplia hacia la facturación estructurada y el reporting digital de transacciones en Europa. Con el paquete europeo VAT in the Digital Age (ViDA), los requisitos de información digital (DRR) se aplicarán a determinadas operaciones B2B transfronterizas a partir del 1 de julio de 2030. Los Estados miembros que ya dispongan de obligaciones nacionales de reporting digital de operaciones en tiempo real deberán adaptar sus sistemas al modelo europeo antes del 1 de enero de 2035.
En entornos SAP multinacionales, este contexto aumenta la importancia de las decisiones de arquitectura que se adopten para España. Los requisitos nacionales seguirán variando, pero determinados patrones de procesamiento documental, integración, monitorización y gobierno del dato pueden diseñarse pensando en su reutilización.
La prioridad inmediata sigue siendo España: identificar los procesos afectados por el Real Decreto 238/2026, verificar las funcionalidades SAP disponibles para cada entorno y mantener las decisiones de implantación alineadas con la Orden Ministerial definitiva a medida que se complete el marco técnico.