

Les importateurs français peuvent fiabiliser leur reporting CBAM en reliant les données douanières, fournisseurs, d'émissions et de référence dans SAP et les systèmes associés.
Pour les importateurs français, une grande partie des données métier nécessaires au reporting CBAM peut déjà être répartie dans l'environnement applicatif de l'entreprise. Commandes d'achat, données articles, données douanières, informations fournisseurs, mouvements de marchandises et factures peuvent être répartis entre SAP et des systèmes connectés, tandis que les données d'émissions proviennent souvent de sources externes. Lorsque les émissions réelles sont utilisées, les exploitants des installations de production et les vérificateurs CBAM accrédités font également partie de la chaîne de données.
L'enjeu consiste moins à collecter des données isolées qu'à les relier de manière fiable. Le reporting CBAM associe les données douanières à la classification des produits, à leur origine et aux émissions intrinsèques. Un code de la nomenclature combinée (NC) n'a qu'une utilité limitée s'il ne peut pas être rattaché au produit importé. Le même problème se pose pour les données d'émissions si les équipes ne peuvent pas déterminer à quelle installation de production, période de déclaration, méthodologie ou marchandise importée elles se rapportent.
Le Carbon Border Adjustment Mechanism (CBAM), appelé en français Mécanisme d'ajustement carbone aux frontières (MACF), est entré dans sa période définitive le 1er janvier 2026. Dans le cadre réglementaire actuel du CBAM, le seuil unique fondé sur la masse est fixé, pour 2026, à 50 tonnes de masse nette cumulée par importateur et par année civile, tous codes NC couverts confondus dans les secteurs du ciment, du fer et de l'acier, de l'aluminium et des engrais. Ce seuil n'est calculé ni séparément par fournisseur ni par code NC et ne s'applique ni à l'électricité ni à l'hydrogène.
En France, la Direction générale de l'énergie et du climat (DGEC) exerce le rôle d'autorité nationale compétente, tandis que la Douane française assure les contrôles liés au CBAM lors du dédouanement. Selon les orientations actuelles de la Commission européenne relatives à la mise en œuvre du CBAM, la première déclaration annuelle CBAM portant sur les importations de 2026 doit être déposée au plus tard le 30 septembre 2027. Pour les entreprises utilisant SAP, la qualité des données, la définition claire des responsabilités et la traçabilité sont donc au cœur de la préparation au CBAM.
Pourquoi la préparation des données CBAM est-elle complexe pour les entreprises françaises ?
La principale difficulté consiste à maintenir une chaîne de données cohérente entre les différentes fonctions impliquées dans une même importation. Les Achats gèrent les fournisseurs et les commandes. Les équipes Logistique et Douane se concentrent sur les marchandises importées, leur classification, leurs quantités et leur origine. La Finance gère les enregistrements financiers correspondants. Les équipes Développement durable peuvent déjà collecter des données carbone, tandis que l'exploitant de l'installation de production située hors de l'UE peut détenir les informations nécessaires au calcul des émissions intrinsèques réelles.
Toutes ces données peuvent décrire le même produit sans partager les mêmes identifiants ni les mêmes structures. Un numéro d'article utilisé dans SAP S/4HANA peut ainsi devoir être relié à un code NC dans un système douanier, à un identifiant d'installation dans des données d'émissions externes et à un rapport de vérification stocké dans un autre référentiel. Si l'un de ces liens manque, le reporting devient plus difficile à rapprocher des données sources et à justifier.
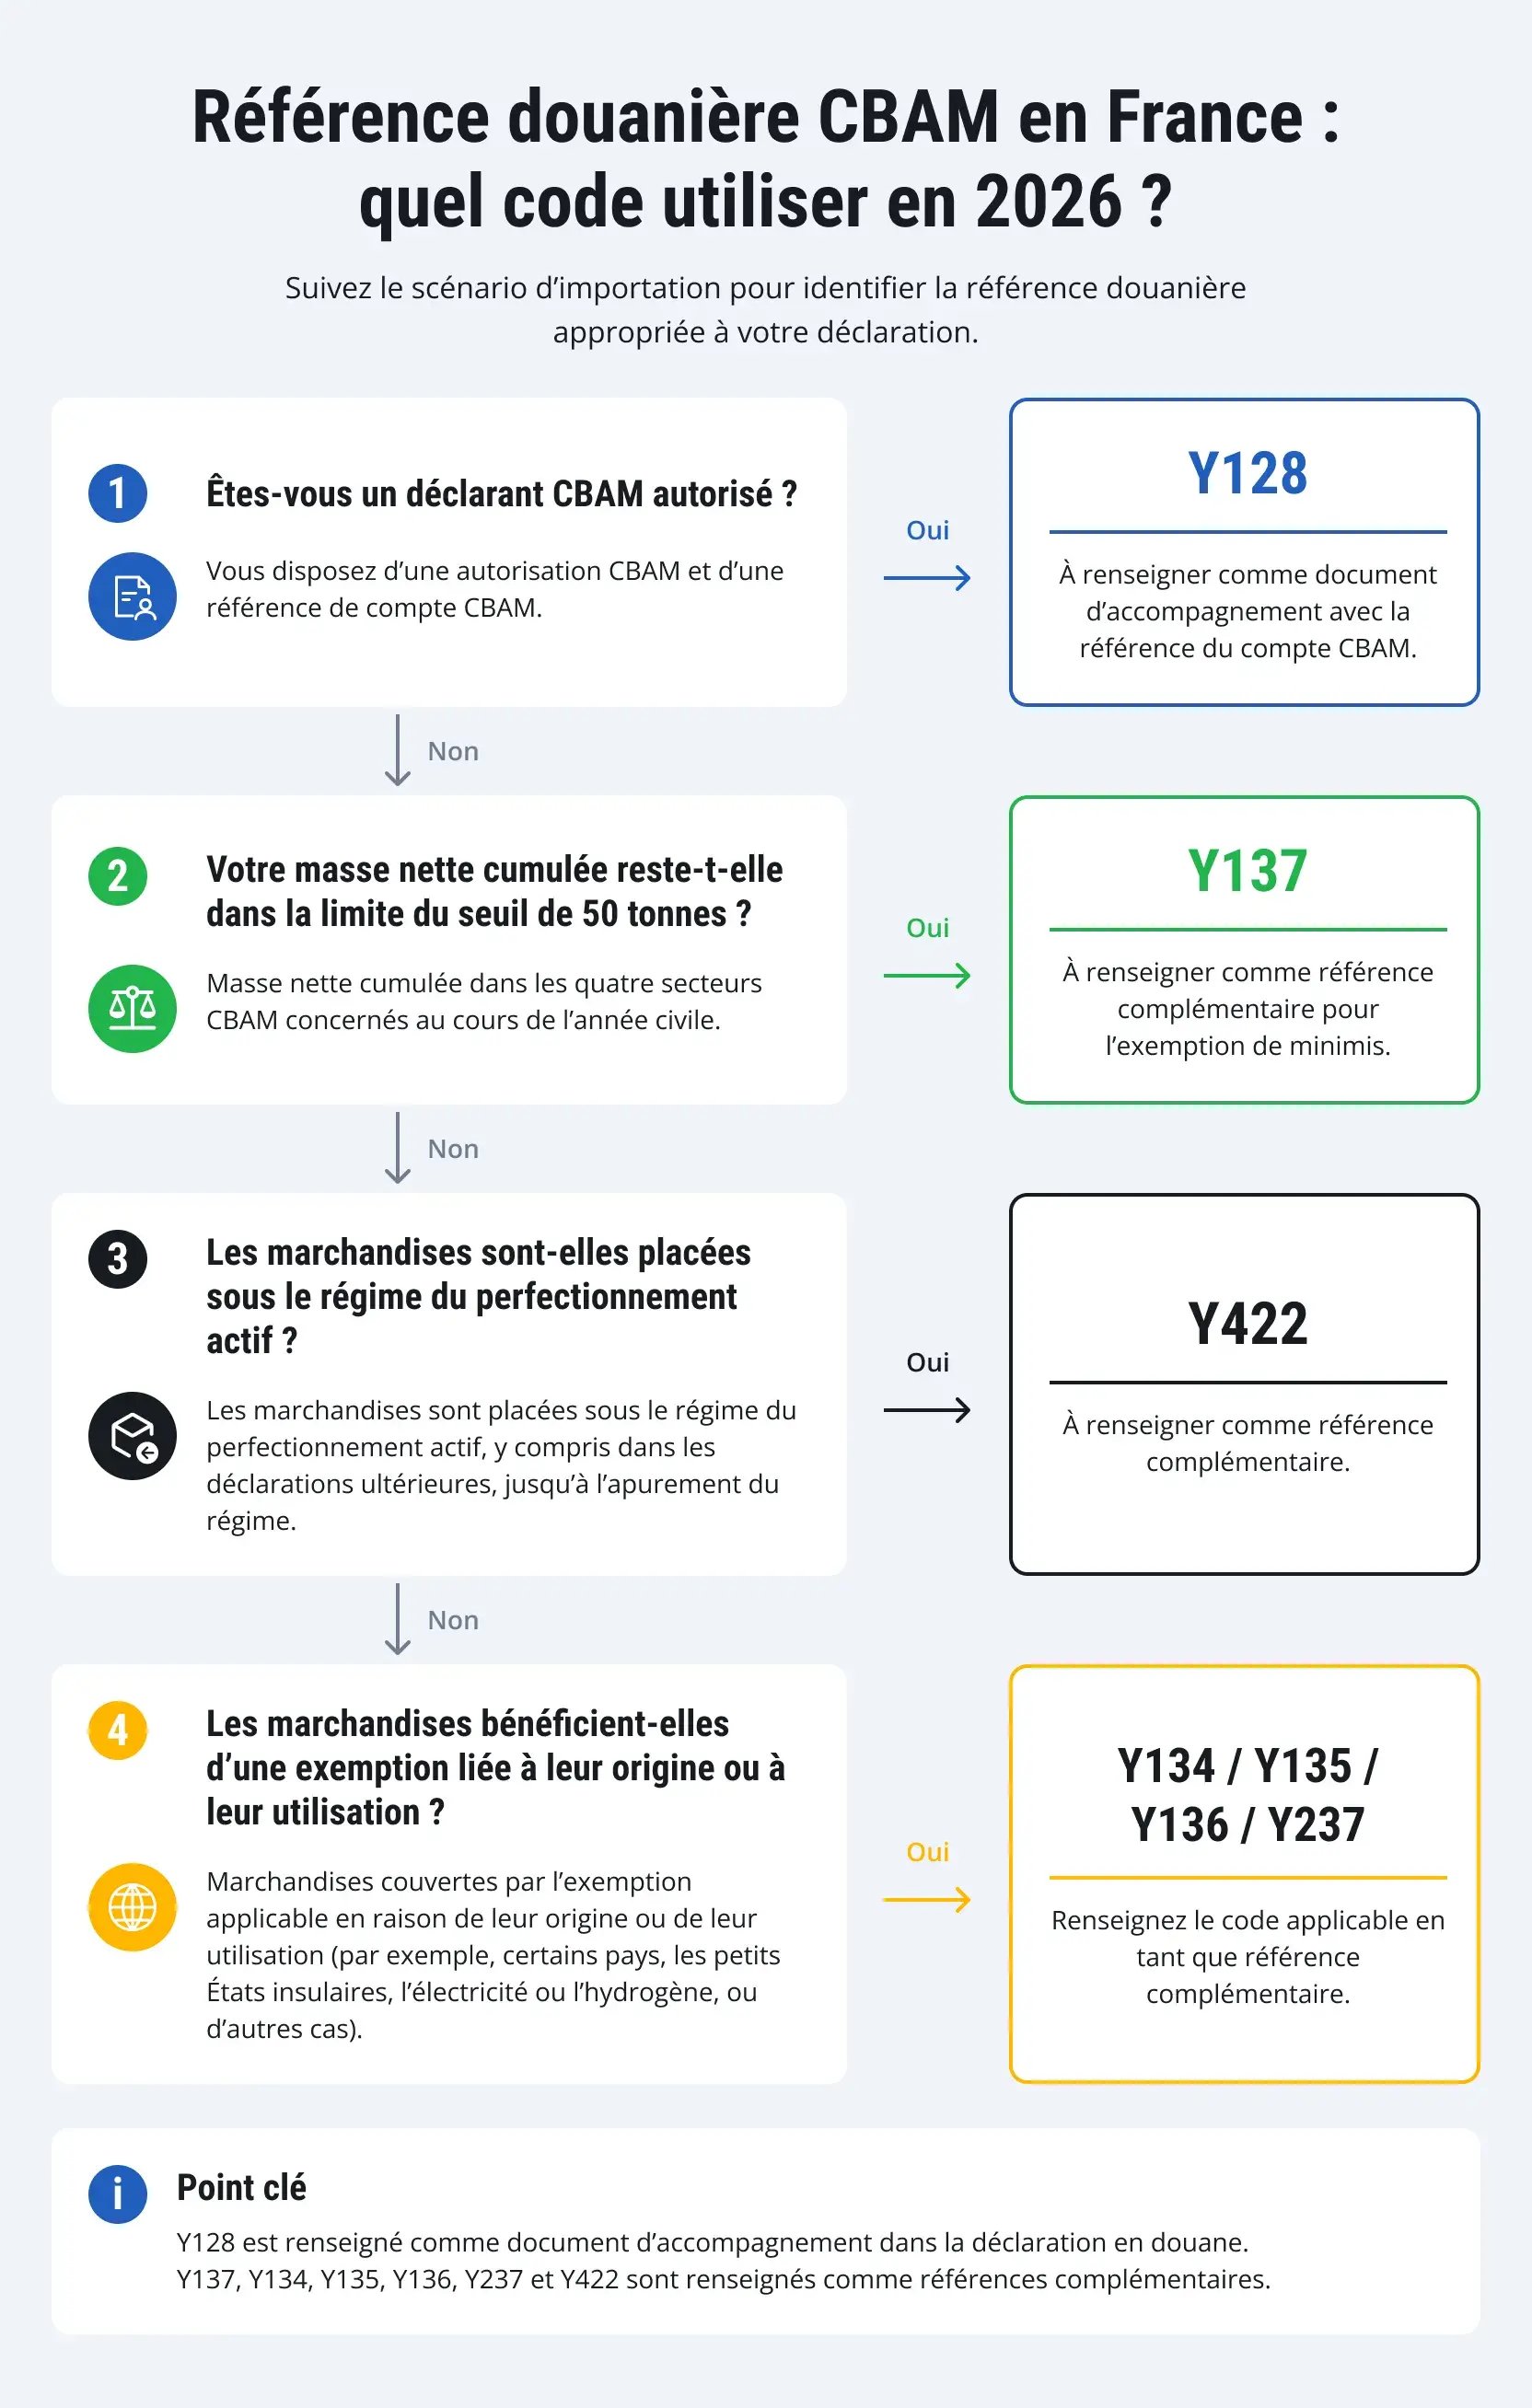
Les exigences douanières françaises font de cette question un enjeu qui dépasse le seul reporting. Comme l'indiquent les orientations de la Douane française relatives aux importations soumises au CBAM, l'autorisation CBAM en France repose sur un numéro EORI au format EORI SIREN (FR + SIREN à neuf chiffres). Le même EORI SIREN doit être utilisé dans la déclaration en douane ; l'utilisation d'un EORI SIRET peut bloquer le dédouanement. La Douane française utilise également des références spécifiques au CBAM : les déclarants autorisés utilisent Y128 comme document d'accompagnement, avec la référence d'autorisation correspondante, tandis que les importateurs bénéficiant de l'exemption de minimis utilisent Y137 comme référence complémentaire, lorsque celle-ci s'applique.
Les entreprises doivent également suivre le cumul de leurs importations au cours de l'année. Les orientations de la Douane française relatives aux mesures de simplification du CBAM précisent que, si le seuil de 50 tonnes est dépassé, les obligations CBAM applicables portent sur les importations concernées de l'ensemble de l'année civile, y compris celles réalisées avant le franchissement du seuil. Les données transactionnelles relatives aux importations antérieures doivent donc rester accessibles, et l'entreprise doit pouvoir obtenir les données d'émissions nécessaires pour ces transactions.
Les processus mis en place pendant la période transitoire 2023-2025 doivent eux aussi être réexaminés. Le régime définitif a modifié le cycle de déclaration, les obligations financières, les règles de calcul et l'utilisation des valeurs par défaut. Un rapport spécifique ou un fichier Excel conçu pour les déclarations trimestrielles de la période transitoire peut encore contenir une logique utile, mais ne doit pas être repris automatiquement comme modèle à partir de 2026.
Quelles données sont nécessaires au reporting CBAM ?
Les exigences de reporting CBAM portent sur la quantité de marchandises importées, le total des émissions intrinsèques et le nombre de certificats CBAM à restituer après application des ajustements prévus. Lorsque des émissions réelles sont utilisées, la déclaration comprend également des copies des rapports de vérification correspondants établis par des vérificateurs accrédités.
Pour les marchandises autres que l'électricité, les émissions intrinsèques peuvent généralement être déterminées à partir des émissions réelles ou des valeurs par défaut de la Commission, conformément à la méthodologie CBAM applicable. Les émissions réelles utilisées pour le reporting doivent satisfaire aux exigences de vérification du CBAM. Des règles spécifiques s'appliquent à l'électricité pour déterminer les émissions intrinsèques réelles ou par défaut.
Toutes les données nécessaires à un processus SAP robuste ne figurent pas nécessairement dans la déclaration elle-même. Les données d'achats et les données de référence, par exemple, permettent de relier les valeurs déclarées aux transactions métier sous-jacentes et d'assurer la traçabilité nécessaire aux rapprochements.
|
Domaine de données |
Données à relier |
Source habituelle |
|
Marchandises importées et quantités |
Importation douanière avec le produit correspondant, la quantité, l'unité de mesure et la transaction métier |
Système douanier, SAP Global Trade Services (SAP GTS), lorsqu'il est utilisé, SAP S/4HANA |
|
Classification des produits |
Produit ou article associé au code NC permettant de déterminer le périmètre CBAM et les règles de calcul applicables |
Système douanier ou de gestion des échanges, données de base article |
|
Origine et installation de production |
Marchandises importées associées au pays d'origine et, lorsque les émissions réelles sont utilisées, à l'installation de production concernée |
Données douanières, informations de l'exploitant de l'installation |
|
Données d'achats |
Produit importé associé au fournisseur, à la commande d'achat, à la réception des marchandises et aux documents commerciaux correspondants |
SAP S/4HANA |
|
Émissions intrinsèques |
Marchandises importées et source de production associées aux valeurs d'émissions réelles ou par défaut applicables |
Données de l'exploitant de l'installation, émissions réelles vérifiées disponibles via le registre CBAM, valeurs par défaut de la Commission et systèmes de gestion du développement durable |
|
Informations sur le prix du carbone |
Informations sur le prix du carbone nécessaires à l'application d'une réduction autorisée du nombre de certificats à restituer |
Documentation et justificatifs de l'exploitant de l'installation, informations communiquées via le registre CBAM et données de référence de la Commission, le cas échéant |
|
Ajustement lié à l'allocation gratuite |
Marchandises importées associées à la valeur de référence CBAM applicable et, si nécessaire, aux données pertinentes sur le procédé de production et les précurseurs |
Données de référence de la Commission européenne, données de l'exploitant de l'installation |
|
Rapports de vérification |
Émissions réelles associées au rapport de vérification correspondant et aux justificatifs |
Rapports des vérificateurs accrédités, rapports et données de vérification disponibles via le registre CBAM, référentiels documentaires |
|
Données du déclarant |
Flux d'importation associé à l'entité juridique appropriée, à l'EORI SIREN et aux informations relatives à l'autorisation CBAM |
Registre CBAM, données douanières, données des partenaires commerciaux |
Les relations entre ces jeux de données sont aussi importantes que les données elles-mêmes. Le code NC est l'un des principaux critères permettant de déterminer si un produit entre dans le périmètre du CBAM et quelles règles de calcul s'appliquent, avec son origine et les éventuelles exemptions. La transaction douanière établit quelles marchandises ont été mises en libre pratique et en quelle quantité. L'importation doit ensuite être reliée au produit concerné, à la transaction d'achat, au pays d'origine et au déclarant.
Lorsque des valeurs réelles sont utilisées, la chaîne de traçabilité se poursuit jusqu'à l'installation où les marchandises ont été produites. Comme le précisent la réglementation et les orientations de la Commission européenne relatives au CBAM, l'exploitant de l'installation calcule les émissions intrinsèques selon la méthodologie applicable, tandis qu'un vérificateur accrédité contrôle les données d'émissions et les justificatifs correspondants.
Cette distinction est importante lorsque les équipes Achats ou Développement durable collectent déjà auprès des fournisseurs des données d'empreinte carbone des produits (Product Carbon Footprint, PCF). Un PCF fournisseur peut être utilisé dans d'autres processus liés au développement durable, mais ne doit pas être considéré automatiquement comme une donnée d'émissions réelles prête à être utilisée pour le CBAM. Sa méthodologie, son périmètre, sa source de production, sa période de référence et son statut de vérification doivent encore satisfaire aux exigences CBAM applicables.
Le périmètre des émissions varie également selon les produits. Pour les marchandises énumérées à l'annexe II du règlement CBAM, seules les émissions directes sont prises en compte. Pour les marchandises qui n'y figurent pas, les émissions directes et indirectes sont prises en compte conformément à la méthodologie applicable. Le nombre de certificats requis peut également être ajusté pour tenir compte d'un prix du carbone éligible acquitté dans un pays tiers et du maintien de l'allocation gratuite de quotas dans le cadre du système d'échange de quotas d'émission de l'UE (SEQE-UE). Ces calculs reposent sur des données de référence réglementaires et peuvent nécessiter des informations supplémentaires au niveau de l'installation, selon l'approche retenue pour le reporting.
Pour les clients SAP, l'enjeu opérationnel va au-delà de la collecte d'une valeur d'émissions. Les transactions douanières et les données de référence réglementaires doivent rester reliées aux données de référence et aux données transactionnelles correspondantes. Lorsque l'approche de reporting l'exige, cette chaîne doit également s'étendre aux données des installations, aux rapports de vérification et aux autres justificatifs.
Identifier les lacunes de données dans l'environnement SAP
Une évaluation de la préparation au CBAM est plus pertinente lorsqu'elle suit les données depuis l'importation jusqu'à la déclaration, plutôt que d'examiner chaque application SAP séparément.
Une lacune fréquente concerne le lien entre la classification douanière et les données de base de l’article. Les codes NC peuvent être gérés dans SAP GTS, une autre application douanière, par un représentant en douane ou dans un fichier local. Si le rapprochement avec l'identifiant interne de l'article n'est pas fiable, les équipes peuvent avoir des difficultés à rapprocher les importations couvertes par le CBAM des transactions d'achat et de stock.
Les données de référence des partenaires commerciaux posent un autre problème. Le fournisseur qui reçoit la commande d'achat peut être un distributeur ou un négociant, alors que les émissions réelles prises en compte pour le CBAM se rapportent à l'installation où les marchandises ont été produites. Assimiler le fournisseur à l'installation de production peut rompre la chaîne de traçabilité des émissions. Les données géographiques exigent la même vigilance : le pays du fournisseur, le pays d'expédition, le pays d'origine et le pays où se trouve l'installation de production peuvent tous être différents.
Les données d'émissions se trouvent souvent en dehors du processus ERP principal. Des fichiers Excel, pièces jointes d'e-mails, portails fournisseurs et référentiels partagés peuvent contenir des informations valides, mais l'entreprise doit néanmoins définir clairement les responsabilités, assurer la gestion des versions et des périodes de validité, et maintenir un lien traçable avec les marchandises importées concernées. La situation se complexifie lorsqu'un même article provient de plusieurs installations de production présentant des valeurs d'émissions différentes.
Les environnements existants ajoutent un niveau de complexité supplémentaire. Une entreprise française peut exploiter SAP S/4HANA aux côtés de SAP ERP, d'applications locales, de plateformes douanières externes et d'outils de développement durable non SAP. Les développements spécifiques réalisés pendant la période transitoire du CBAM peuvent également reposer sur une logique de reporting qui n'est plus adaptée au régime définitif.
Une évaluation pertinente doit vérifier la traçabilité dans les deux sens. À partir d'une importation douanière, l'équipe peut-elle remonter jusqu'à la transaction SAP et aux données de référence correspondantes, puis suivre la chaîne jusqu'à la valeur des émissions et aux justificatifs ? À partir d'une valeur d'émissions, peut-elle identifier les importations qui l'ont utilisée ? Cette seconde vérification peut révéler des mappages incorrects, des données d'émissions fournisseurs obsolètes ou des valeurs associées aux mauvaises transactions.
Construire un socle de données fiable avec SAP
Un reporting CBAM fiable s'appuie généralement sur plusieurs systèmes. Les données douanières peuvent résider dans SAP GTS ou une autre solution de gestion des échanges, tandis que les données d'achats et d'articles restent dans SAP S/4HANA et que les données d'émissions proviennent de sources externes. L'essentiel est de maintenir les liens entre ces données, d'en assurer la gouvernance et de garantir leur traçabilité.
SAP S/4HANA fournit une grande partie du contexte métier nécessaire au reporting CBAM, notamment les données d'achats, de produits, de fournisseurs, de mouvements de marchandises et les données financières. SAP Global Trade Services (SAP GTS), lorsqu'il est utilisé, peut fournir des informations douanières et commerciales telles que les transactions d'importation et les classifications des produits. D'autres plateformes douanières peuvent remplir le même rôle dans les environnements qui n'utilisent pas SAP GTS.
La gouvernance des données de référence devient particulièrement importante lorsque les identifiants doivent rester cohérents entre ces systèmes. SAP Master Data Governance permet de gérer les données de référence relatives aux produits et aux partenaires commerciaux, notamment les fournisseurs, dans l'ensemble de l'environnement. Les données d'émissions propres aux transactions, les rapports de vérification et les justificatifs réglementaires doivent néanmoins rester dans les structures opérationnelles ou de conformité appropriées, plutôt que d'être intégrés artificiellement aux données de référence.
Les données carbone externes nécessitent un autre ensemble de contrôles. SAP Sustainability Data Exchange prend en charge l'échange standardisé de données d'empreinte carbone des produits avec les partenaires commerciaux, ce qui peut réduire le recours aux fichiers non structurés et aux échanges manuels. Les données reçues via la solution doivent néanmoins être évaluées au regard des exigences méthodologiques et de vérification propres au CBAM avant d'être utilisées comme données d'émissions réelles. SAP Sustainability Data Exchange peut également utiliser les connexions partenaires répliquées depuis SAP Business Network pour faciliter l'échange de données de développement durable avec les partenaires commerciaux connectés.
SAP Sustainability Footprint Management prend déjà en charge le calcul de l'empreinte carbone de l'entreprise et des produits à partir des données ERP et d'autres données métier. SAP prévoit également des fonctionnalités dédiées au CBAM dans la feuille de route de la solution. Selon la feuille de route actuelle de SAP consacrée à la comptabilité carbone, le premier périmètre spécifique au CBAM est prévu pour octobre 2026. Il comprend la gestion centralisée des données CBAM, le contenu CBAM, le chargement des données SAP GTS via Excel, le traitement des données fournisseurs, le calcul des émissions intrinsèques et des besoins en certificats, l'estimation des coûts CBAM, un tableau de bord et la génération de rapports. L'intégration directe avec SAP GTS et la communication avec les fournisseurs via SAP Sustainability Data Exchange figurent parmi les fonctionnalités prévues après octobre.
Ce calendrier doit être pris en compte dans la planification d'une feuille de route SAP pour le CBAM. Les travaux sur la qualité des données ne doivent pas attendre la disponibilité de toutes les fonctionnalités prévues. Les entreprises peuvent dès maintenant améliorer leurs données de référence, leurs mappages douaniers, leurs relations avec les fournisseurs et la qualité des données sources, tout en maintenant les futures fonctionnalités SAP dans un chantier distinct jusqu'à leur disponibilité et leur validation pour l'environnement concerné.
Le volet financier peut faire intervenir SAP Green Ledger. SAP Green Ledger prend en charge la comptabilisation et l'évaluation des passifs liés au CBAM ainsi que la gestion des certificats achetés en tant qu'actifs. Le processus CBAM de bout en bout prévu par SAP comprend le transfert des données d'émissions et des besoins en certificats de SAP Sustainability Footprint Management vers SAP Green Ledger, sous réserve de la disponibilité des fonctionnalités CBAM concernées.
Ensemble, ces composants peuvent assurer une chaîne traçable entre la transaction source, la valeur déclarée et les justificatifs correspondants. L'architecture exacte dépendra des systèmes déjà en place, de l'approche retenue pour le reporting et de la part des données fournies par les exploitants d'installations.
Pourquoi l'amélioration des données CBAM va au-delà de la conformité
L'amélioration des données CBAM peut renforcer des processus qui dépassent le cadre réglementaire lui-même. Des liens plus fiables entre les produits, les fournisseurs, leur origine et les sites de production donnent aux équipes Achats davantage d'informations pour évaluer leurs options d'approvisionnement. Les données d'émissions fournisseurs collectées avec des responsabilités clairement définies et des périodes de validité maîtrisées peuvent également contribuer aux travaux liés au Scope 3 et aux échanges avec les fournisseurs. Des classifications et des mappages douaniers plus fiables améliorent plus largement les processus douaniers et de commerce extérieur.
Les mêmes pratiques de gouvernance peuvent également soutenir les autres processus de reporting des émissions carbone gérés à l'échelle de l'entreprise par les équipes SAP, ainsi que les processus liés à la Corporate Sustainability Reporting Directive (CSRD), le cas échéant. Les jeux de données et les méthodes de calcul ne sont toutefois pas identiques : les valeurs CBAM ne doivent donc pas être simplement réutilisées dans un autre cadre de reporting. En revanche, les contrôles relatifs aux responsabilités, à la traçabilité des données, à leur validation et aux justificatifs peuvent être réutilisés.
Des problématiques similaires de gouvernance des données se retrouvent dans d'autres dispositifs réglementaires français. Les entreprises qui préparent leur environnement SAP à la réforme française de la facturation électronique et de l'e-reporting doivent également définir clairement la responsabilité des données sources, le rôle des différents systèmes et des flux d'intégration fiables. Les réglementations et les jeux de données diffèrent, mais l'exigence sous-jacente reste la même : disposer d'informations maîtrisées et traçables. Les entreprises qui travaillent plus particulièrement sur la couche de reporting peuvent également consulter les enjeux d'intégration présentés dans notre article consacré à l'intégration de l'e-reporting SAP en France.
De meilleures données CBAM offrent également aux équipes Finance et Achats une meilleure visibilité sur leur exposition aux coûts liés au carbone. Lorsque les deux approches sont autorisées, comparer les valeurs par défaut aux valeurs réelles vérifiées peut aider les entreprises à déterminer dans quels cas la collecte de données d'émissions réelles modifie sensiblement le résultat ou permet de prendre une décision métier plus éclairée.
Les données de référence réglementaires nécessitent elles aussi un suivi régulier. La Commission a mis à disposition le jeu de données des valeurs de référence CBAM pour la période définitive en février 2026 et corrigé les valeurs d'émissions par défaut de cette même période en août 2026. Cela rappelle que les valeurs de référence, les valeurs par défaut et les autres données similaires doivent être gérées comme des données de référence évolutives, et non comme une configuration ponctuelle du système.
Pour les entreprises françaises, le CBAM peut ainsi constituer un cas concret de gouvernance des données à l'échelle de l'entreprise. Les équipes Douane, Achats, Développement durable et Finance doivent partager une vision cohérente des mêmes importations et pouvoir suivre les données jusqu'aux calculs d'émissions et de certificats qui en résultent.
Comment LeverX accompagne les entreprises françaises dans la préparation des données SAP au CBAM
LeverX peut accompagner les entreprises dans la préparation de leurs données CBAM en évaluant la circulation des informations au sein de leur environnement SAP existant, depuis la transaction d'importation initiale jusqu'au résultat final du reporting. L'analyse part des systèmes et des relations entre les données déjà en place : point d'entrée des informations douanières, identification des produits et partenaires commerciaux, stockage des données d'émissions externes et étapes manuelles qui compliquent la traçabilité ou la reproductibilité du processus.
Le périmètre peut ensuite se concentrer sur les lacunes qui ont le plus d'impact sur la fiabilité du reporting. Il peut s'agir d'améliorer les données de référence des produits et partenaires commerciaux, de renforcer leur gouvernance avec SAP Master Data Governance, de connecter les sources douanières ou de développement durable SAP et non SAP, et de mettre en place des processus plus clairs pour gérer les données d'émissions provenant des fournisseurs et des exploitants d'installations. Selon les besoins, les travaux peuvent également couvrir la mise en œuvre ou l'intégration de solutions SAP dédiées au développement durable, la gouvernance des données de référence CBAM et des documents de vérification, ainsi que l'automatisation des flux de reporting récurrents.
Pour les entreprises qui envisagent les nouvelles fonctionnalités CBAM de SAP Sustainability Footprint Management, LeverX peut distinguer les travaux qui peuvent commencer immédiatement de ceux qui dépendent des prochaines versions SAP. Les classifications, les données de référence, la répartition des responsabilités, les mappages douaniers et les processus de gestion des données d'émissions externes peuvent tous être traités avant la disponibilité de l'ensemble des fonctionnalités CBAM prévues.
Les tests doivent s'appuyer sur des scénarios d'importation réels plutôt que sur des champs d'exemple isolés. Un test pertinent part d'une déclaration en douane et suit le produit, la transaction, le fournisseur ou l'exploitant de l'installation, l'origine, l'installation de production, la méthode de calcul des émissions, les données de calcul, le rapport de vérification, les données de référence applicables et la valeur finale utilisée pour le reporting CBAM. Chaque valeur déclarée doit pouvoir être rapprochée de ses données sources.
Un processus pérenne nécessite également une répartition claire des responsabilités après la mise en œuvre. Les données de référence réglementaires peuvent évoluer, les données d'émissions externes doivent être mises à jour, les nouvelles versions SAP introduisent de nouvelles fonctionnalités et les schémas d'approvisionnement évoluent au fil du temps. Intégrer ces activités à la gouvernance continue des données contribue à maintenir la stabilité du processus de reporting après le projet initial.
La fiabilité du reporting CBAM se prépare bien avant la déclaration annuelle. Pour les clients SAP en France, une grande partie du travail concerne les flux de données qui relient déjà la Douane, les Achats, le Développement durable et la Finance.
Se préparer aux prochaines évolutions
Pour les clients SAP en France, la priorité immédiate consiste à rendre les données actuelles exploitables pour le CBAM plutôt qu'à attendre que toutes les fonctionnalités associées arrivent à maturité. Travailler dès maintenant sur les classifications, les données de référence, les relations entre systèmes sources et les données d'émissions externes peut réduire les travaux correctifs ultérieurs, quelle que soit l'évolution de l'architecture SAP retenue.
Cette préparation facilite également l'intégration des évolutions futures. Les nouvelles fonctionnalités SAP, les mises à jour des données de référence réglementaires ou les évolutions du panel fournisseurs peuvent alors être intégrées à un processus établi, sans contraindre les équipes à reconstruire leur logique de reporting.
