Découvrez comment SAP facilite la conformité CBAM en France en reliant les données douanières, fournisseurs, d’émissions et financières aux processus métiers.
Le régime définitif du mécanisme d’ajustement carbone aux frontières (MACF, ou CBAM) s’applique dans l’Union européenne depuis le 1er janvier 2026. Pour les fabricants et importateurs français qui font entrer sur le territoire de l’UE des marchandises ou des intrants couverts par le dispositif, les obligations ne se limitent désormais plus au reporting de la phase transitoire. Elles portent notamment sur les émissions intrinsèques, leur vérification, la gestion des certificats et les obligations déclaratives. En pratique, la conformité CBAM mobilise à la fois les fonctions douanières, les achats, la gestion des fournisseurs, le développement durable, la finance et les systèmes d’information.
La conformité au CBAM repose avant tout sur la fiabilité et la continuité des données à l’échelle de l’entreprise. Les organisations doivent pouvoir rapprocher les classifications douanières et les volumes importés des données fournisseurs, des informations relatives aux émissions, des justificatifs associés et des données financières. Lorsque ces informations restent dispersées entre l’ERP, les applications douanières, les fichiers fournisseurs, les feuilles de calcul et les solutions de développement durable, leur rapprochement, leur contrôle et leur audit deviennent plus complexes.
Pour les entreprises qui utilisent SAP, une grande partie des données nécessaires peut déjà être disponible dans le système d’information. L’enjeu consiste donc moins à rechercher une application unique capable de gérer le CBAM de bout en bout qu’à connecter les sources existantes, améliorer la qualité des données, appliquer les règles de calcul des émissions appropriées et mettre en place un processus traçable. En France, la Direction générale de l’énergie et du climat (DGEC) est l’autorité compétente pour le CBAM, tandis que la Douane française intervient dans sa mise en œuvre et dans le contrôle des exigences applicables aux importations.
Pourquoi le CBAM est devenu un enjeu stratégique pour les entreprises françaises
Le CBAM ne relève désormais plus uniquement du reporting environnemental. Pour les entreprises françaises qui importent des marchandises couvertes par le mécanisme, il crée un lien direct entre conformité douanière, achats, gestion des fournisseurs, données d’émissions, finance et systèmes d’information. Le CBAM devient ainsi un sujet transverse qui ne peut plus être géré par la seule fonction développement durable.
Du reporting transitoire à une exposition financière directe
Le régime définitif du CBAM s’applique depuis le 1er janvier 2026. Il couvre certaines marchandises relevant de six secteurs : ciment, fer et acier, aluminium, engrais, électricité et hydrogène. Pour le ciment, le fer et l’acier, l’aluminium et les engrais, les importateurs bénéficient d’une exemption de minimis lorsque le volume cumulé de leurs importations annuelles ne dépasse pas 50 tonnes. Au-delà de ce seuil, les obligations CBAM s’appliquent à l’ensemble des importations couvertes réalisées au cours de l’année civile concernée. Cette exemption de 50 tonnes ne s’applique ni à l’électricité ni à l’hydrogène.
Pour les entreprises concernées, cette évolution modifie profondément la nature du dispositif de conformité. En règle générale, les importateurs entrant dans le champ d’application du mécanisme, ou leurs représentants en douane indirects, doivent disposer du statut de déclarant MACF autorisé, sous réserve des dérogations prévues par la réglementation. La première déclaration annuelle CBAM, portant sur les importations réalisées en 2026, devra être déposée au plus tard le 30 septembre 2027.
Le CBAM introduit également une dimension financière directe. Le prix des certificats est lié au prix des quotas mis aux enchères dans le cadre du système d’échange de quotas d’émission de l’Union européenne (SEQE-UE). Pour les émissions de 2026, la Commission calcule un prix trimestriel des certificats CBAM ; à partir de 2027, ce calcul devient hebdomadaire. Lorsqu’un prix du carbone admissible a déjà été acquitté dans le pays d’origine, le nombre de certificats CBAM à restituer peut être réduit en conséquence, sous réserve de disposer des justificatifs requis et de respecter les conditions réglementaires applicables.
Pour les directions achats et financières, le coût d’un matériau importé ne peut donc plus être évalué sur la seule base de son prix d’achat. Ses émissions intrinsèques peuvent influer sur l’exposition au CBAM et, par conséquent, l’équation économique des produits et les hypothèses de planification. Les entreprises doivent disposer d’une visibilité suffisante sur ces impacts en amont, sans attendre la préparation de la déclaration annuelle.
Les données d’émissions fournisseurs deviennent un enjeu pour les achats
Les équipes achats évaluent déjà les fournisseurs selon des critères tels que le prix, la qualité, les volumes, les conditions de livraison ou encore le risque d’approvisionnement. Pour les marchandises relevant du CBAM, les données d’émissions constituent désormais un paramètre supplémentaire susceptible d’influer sur l’équation économique globale d’une décision d’approvisionnement.
Dans le cadre du régime définitif, les déclarants peuvent utiliser les valeurs par défaut établies par la Commission ou des valeurs d’émissions réelles, conformément aux règles applicables. Lorsque des valeurs réelles sont utilisées dans la déclaration CBAM, elles doivent être vérifiées par un vérificateur accrédité. Par ailleurs, un prix du carbone admissible acquitté dans le pays d’origine peut, sous certaines conditions, réduire le nombre de certificats CBAM à restituer.
La collaboration avec les fournisseurs devient donc une composante à part entière du dispositif opérationnel CBAM. Les entreprises françaises doivent désormais évaluer leurs options d’approvisionnement non seulement au regard des conditions commerciales et des risques liés à la chaîne d’approvisionnement, mais aussi en fonction de la qualité et de l’impact potentiel des données d’émissions associées sur leur exposition au CBAM.
La responsabilité du CBAM dépasse les frontières organisationnelles
Aucune fonction ne détient généralement, à elle seule, l’ensemble des informations nécessaires à la conformité CBAM. Les équipes douanières maîtrisent les classifications et les déclarations d’importation. Les achats gèrent les fournisseurs et les données de commande. Les équipes de développement durable travaillent sur les méthodes de calcul des émissions. La finance doit anticiper l’exposition liée aux certificats et ses conséquences financières. Enfin, les équipes IT et data assurent l’intégration et les échanges de données entre les systèmes qui sous-tendent ces processus.
En l’absence d’une gouvernance claire, une même donnée peut être gérée différemment selon les fonctions, tandis que certaines informations critiques ne sont rapprochées qu’au moment de préparer la déclaration. Un modèle opérationnel plus robuste consiste à attribuer clairement les responsabilités à chaque étape et à définir les modalités de circulation et de contrôle des données entre les équipes.
Répartition des responsabilités CBAM dans l’entreprise
|
Fonction |
Responsabilité liée au CBAM |
Enjeu |
|
Achats |
Collaboration avec les fournisseurs et collecte des données d’émissions |
Garantir la disponibilité des informations nécessaires et les intégrer aux décisions de sourcing |
|
Douanes / Commerce international |
Classification NC, origine, quantités et déclarations d’importation |
Identifier les importations entrant dans le champ d’application et fournir la base douanière nécessaire au reporting |
|
Développement durable |
Méthodologie de calcul des émissions intrinsèques et données environnementales |
Assurer une utilisation cohérente des données d’émissions et des méthodes de calcul |
|
Finance |
Exposition liée aux certificats, impact financier et planification |
Intégrer les obligations CBAM aux processus budgétaires, aux prévisions et au pilotage financier |
|
IT / Data |
Intégration, données de base et données transactionnelles, contrôles de validation et traçabilité |
Garantir la cohérence des informations CBAM dans l’ensemble du système d’information |
|
Conformité / Contrôle interne |
Justificatifs, contrôles et supervision du processus |
Maintenir un dispositif de conformité structuré, répétable et auditable |
Pour les entreprises qui s’appuient sur SAP, cette organisation transverse a une conséquence technologique directe : les données nécessaires au CBAM sont rarement concentrées dans une seule application. Les données produits et achats peuvent se trouver dans l’ERP, les classifications dans les systèmes douaniers, les données d’émissions dans des solutions de développement durable ou des fichiers fournisseurs, et les informations financières dans les outils comptables et de planification. L’étape suivante consiste donc à identifier précisément les données nécessaires au reporting CBAM et à déterminer comment les relier de manière fiable.
Les données nécessaires au reporting CBAM pour les entreprises françaises
Le reporting CBAM ne se résume pas à une série de données d’émissions. Chaque valeur déclarée doit pouvoir être rattachée à une importation précise, à une classification douanière, à un producteur, à une méthode de calcul et à une période de référence. Pour les entreprises qui utilisent SAP, l’enjeu consiste donc à établir une chaîne de données cohérente, depuis les marchandises importées jusqu’au calcul des émissions, puis aux données relatives aux certificats et à leur incidence financière.
Partir des marchandises importées
Le premier niveau concerne la transaction d’importation elle-même. Les entreprises doivent identifier les marchandises qui entrent dans le champ d’application du CBAM et conserver les informations nécessaires pour rapprocher les données douanières de leurs référentiels produits et de leurs données d’achat.
Les données concernées peuvent notamment inclure :
- Produit ou article
- Code NC
- Quantité et unité de mesure
- Pays d’origine
- Fournisseur et, s’il est différent, producteur
- Transaction d’importation
- Informations issues de la déclaration en douane
- Inclusion dans le périmètre CBAM
La distinction entre données commerciales et données réglementaires est essentielle. Un numéro d’article SAP permet d’identifier un produit dans le système d’information, mais ne détermine pas à lui seul si celui-ci relève du CBAM. Le périmètre réglementaire dépend de sa classification NC et des règles CBAM applicables. Dans l’architecture CBAM présentée par SAP, les données douanières — notamment les enregistrements d’importation et les codes NC provenant de SAP Global Trade Services ou d’autres systèmes de gestion du commerce international — constituent également une source distincte du socle de données CBAM.
Les correspondances entre les articles gérés dans l’ERP et les classifications douanières doivent donc rester cohérentes lorsque les produits, les fournisseurs ou les classifications évoluent. À défaut, les volumes d’importation enregistrés dans l’ERP ne peuvent pas être rapprochés de manière fiable des marchandises à intégrer au processus CBAM.
Relier chaque importation aux données d’émissions correspondantes
Une fois les marchandises importées identifiées, il faut les associer aux données d’émissions utilisées pour les calculs CBAM. Selon le produit et la méthode de calcul retenue, ces informations peuvent inclure :
- Le producteur et l’installation de production
- Le procédé ou la filière de production applicable
- Les émissions intrinsèques
- La méthode de calcul utilisée
- Les valeurs d’émissions réelles ou par défaut
- La période couverte par les données d’émissions
- Les justificatifs associés
- Le statut de vérification, le cas échéant
- Un prix du carbone admissible acquitté dans le pays de production
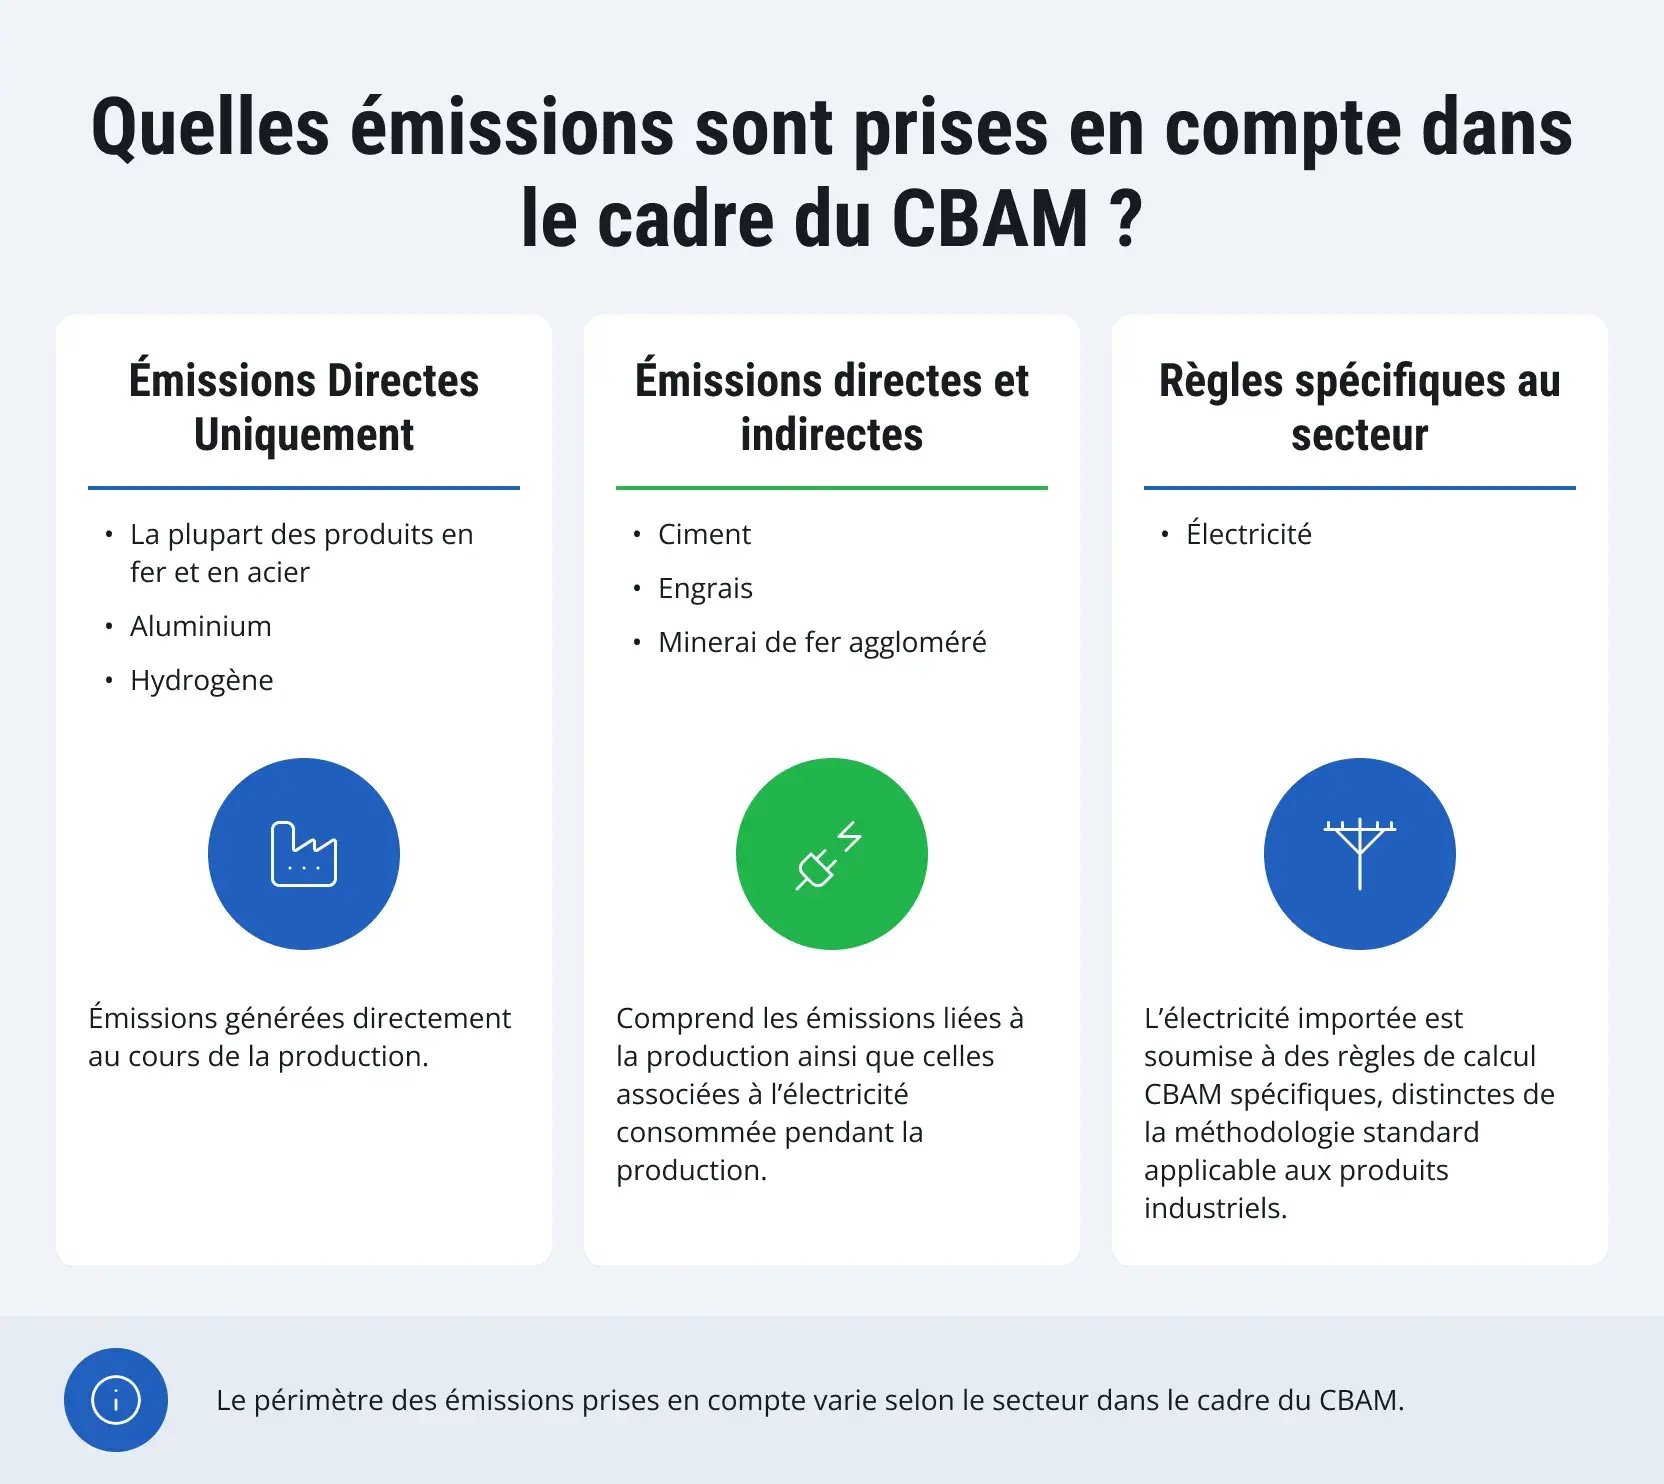
Lorsque des valeurs d’émissions réelles sont utilisées dans une déclaration CBAM, elles doivent être vérifiées conformément aux règles applicables. Les valeurs par défaut établies par la Commission peuvent être utilisées dans les cas prévus par la réglementation. La vérification étant réalisée au niveau de l’installation, le lien entre les marchandises importées, le producteur et l’installation concernée est particulièrement important.
Une valeur d’émissions isolée ne suffit donc pas. L’entreprise doit disposer du contexte permettant d’établir ce que cette valeur représente, à quelles marchandises et à quelle période de production elle se rapporte, selon quelle méthode elle a été calculée et si les justificatifs associés répondent aux exigences applicables. Ces métadonnées permettent d’intégrer les données d’émissions dans un processus déclaratif maîtrisé et traçable.
Intégrer les données relatives aux certificats et aux impacts financiers
La chaîne de données doit ensuite relier les importations physiques et leurs émissions intrinsèques à l’exposition correspondante en certificats CBAM.
À ce stade, les entreprises peuvent notamment avoir besoin de gérer les informations suivantes :
- Besoin calculé en certificats CBAM
- Prix des certificats CBAM applicables
- Certificats achetés et détenus, à partir de février 2027
- Certificats à restituer
- Ajustement lié à l’allocation à titre gratuit de quotas du SEQE-UE
- Réduction du nombre de certificats à restituer au titre d’un prix du carbone admissible acquitté dans le pays d’origine
- Exposition financière estimée et passifs comptabilisés, le cas échéant
- Ventilation des coûts liés au CBAM par produit, fournisseur ou unité opérationnelle lorsque cette analyse est nécessaire en interne
La Commission calcule le prix des certificats CBAM à partir du prix des quotas du SEQE-UE mis aux enchères. Pour les émissions associées aux importations de 2026, les prix sont calculés et publiés trimestriellement ; à partir de 2027, le calcul devient hebdomadaire. Dès 2027, les déclarants MACF autorisés doivent également veiller à ce que le nombre de certificats figurant sur leur compte dans le registre MACF à la fin de chaque trimestre corresponde à au moins 50 % des émissions intrinsèques des marchandises importées depuis le début de l’année civile. Cette obligation tient compte de l’ajustement lié à l’allocation à titre gratuit de quotas du SEQE-UE prévue à l’article 31.
Pour le système d’information, l’enjeu est de maintenir un lien fiable entre ces données financières et les opérations qui en sont à l’origine.
La qualité des données de base devient un point de contrôle du CBAM
La qualité de chaque donnée est importante, mais la cohérence entre les différents référentiels l’est tout autant. Les calculs et les déclarations CBAM reposent sur des informations produites par plusieurs processus métiers, souvent structurées et administrées selon des règles différentes.
Les difficultés de rapprochement les plus courantes peuvent notamment concerner :
- Un même fournisseur ou producteur associé à plusieurs identifiants
- Des classifications d’articles différentes entre l’ERP et les systèmes douaniers
- Des données relatives au pays d’origine absentes ou incohérentes
- Des codes NC gérés uniquement dans une application douanière externe
- Des unités de mesure différentes entre les données d’achat et douanières
- Des valeurs d’émissions sans période de validité clairement définie
- Des données fournisseurs impossibles à rattacher à un producteur ou à une installation précise
- Des modifications des référentiels produits ou fournisseurs qui ne sont pas répercutées dans les données CBAM
Ces écarts peuvent générer des incohérences dans le reporting alors même que les informations nécessaires existent dans le système d’information. Un modèle de données CBAM fiable doit donc s’appuyer sur des identifiants communs, des règles de correspondance maîtrisées, des contrôles de validation et une gestion claire des versions. L’objectif est de pouvoir rapprocher les données douanières, d’achats, d’émissions et financières d’une même transaction.
Principales données CBAM et leurs sources
|
Domaine de données |
Exemples |
Source ou solution de traitement |
|
Produits et achats |
Article, fournisseur, quantité, transaction d’achat |
SAP S/4HANA |
|
Douanes |
Code NC, origine, déclaration d’importation, quantité importée |
SAP Global Trade Services ou autre système douanier |
|
Données sources relatives aux émissions |
Producteur, installation, facteurs d’émission, valeurs d’émissions réelles ou par défaut, statut de vérification |
Fournisseurs, producteurs, vérificateurs et solutions de gestion du développement durable |
|
Échange de données carbone |
Empreinte carbone des produits et données d’émissions spécifiques aux fournisseurs |
SAP Sustainability Data Exchange |
|
Calcul CBAM |
Émissions intrinsèques, estimation du nombre de certificats requis et des coûts CBAM |
SAP Sustainability Footprint Management (fonctionnalités CBAM dédiées prévues pour octobre 2026) |
|
Finance et comptabilité |
Valorisation des certificats, passifs, comptabilisation des certificats et exposition financière |
SAP Green Ledger / données financières de SAP S/4HANA |
L’architecture CBAM prévue par SAP repose sur plusieurs sources de données. Dans la version annoncée pour octobre 2026, SAP Sustainability Footprint Management devrait centraliser les données ERP et la gouvernance des données fournisseurs et des données de base pertinentes pour le CBAM, permettre l’import de données SAP Global Trade Services via Excel et traiter les données d’émissions fournies par les partenaires. L’intégration directe avec SAP Global Trade Services est prévue dans une phase ultérieure.
Une fois ces domaines de données définis, la question n’est plus de savoir quelles informations sont nécessaires au CBAM, mais de déterminer quelles solutions SAP doivent prendre en charge chaque étape du processus.
Le rôle des solutions SAP dans la conformité CBAM
Les données nécessaires au CBAM interviennent dans plusieurs processus métiers. L’architecture SAP qui les prend en charge repose donc généralement sur différentes solutions transactionnelles, de durabilité, financières, analytiques et de collaboration avec les fournisseurs. La combinaison pertinente dépend du système d’information existant et des exigences CBAM propres à chaque entreprise.
SAP S/4HANA : le socle des données opérationnelles
SAP S/4HANA fournit le contexte opérationnel nécessaire aux calculs CBAM, notamment à travers les données relatives aux achats, aux articles, aux stocks et aux transactions financières. SAP Sustainability Footprint Management peut exploiter la gouvernance des données fournisseurs et des données de base et les données transactionnelles de l’ERP comme données d’entrée des empreintes carbone, ce qui limite la nécessité de recréer ces informations dans un environnement distinct dédié au développement durable. SAP S/4HANA constitue ainsi une source de données essentielle, sans pour autant couvrir à lui seul l’ensemble du processus CBAM.
SAP Sustainability Data Exchange et SAP Business Network : collaborer avec les fournisseurs et échanger les données carbone
SAP Sustainability Data Exchange permet de demander et d’échanger de manière standardisée des données d’empreinte carbone des produits entre partenaires commerciaux. La solution prend en charge des cadres et modèles d’échange tels que WBCSD PACT et Catena-X. Les données collectées peuvent ensuite être exploitées dans SAP Sustainability Footprint Management.
SAP Business Network offre un environnement plus large de collaboration avec les fournisseurs, notamment pour l’échange d’informations liées au développement durable. Les deux solutions peuvent être intégrées : les relations avec les partenaires commerciaux déjà établies dans SAP Business Network peuvent ainsi être réutilisées pour faciliter les échanges de données carbone via SAP Sustainability Data Exchange.
Cette architecture ne dispense toutefois pas l’entreprise de définir les méthodes propres au CBAM, les règles de vérification et la gestion des justificatifs requis. SAP Sustainability Data Exchange renforce la collecte et l’échange des données carbone des fournisseurs, mais ne se substitue pas au dispositif global de conformité.
SAP Sustainability Footprint Management : calculer les émissions liées au CBAM
SAP Sustainability Footprint Management fournit le socle de calcul des empreintes carbone de l’entreprise et des produits à partir des données ERP, des facteurs d’émission et des informations spécifiques aux fournisseurs. SAP prévoit d’y intégrer en octobre 2026 des fonctionnalités dédiées au CBAM, notamment la centralisation des données pertinentes, le calcul des émissions intrinsèques, l’estimation du nombre de certificats requis et des coûts associés, ainsi qu’un tableau de bord dédié et des fonctions de reporting destinées à faciliter la préparation de la déclaration CBAM.
Dans ce dispositif, SAP Sustainability Footprint Management est appelé à constituer la couche opérationnelle de calcul, en reliant les données métiers aux informations d’émissions au sein d’un processus reproductible et traçable. Une fois les fonctionnalités CBAM dédiées disponibles, la solution devrait prendre en charge les calculs et la préparation des éléments déclaratifs, sans assurer elle-même le dépôt de la déclaration.
SAP Green Ledger : intégrer le CBAM aux processus financiers
SAP Green Ledger apporte la dimension financière au dispositif. SAP le positionne aux côtés de SAP Sustainability Footprint Management afin de comptabiliser les passifs et les certificats liés au CBAM, à la fois en quantités et en valeur monétaire, et de relier les données carbone aux dimensions et contrôles financiers.
Cette capacité devient particulièrement importante avec le régime définitif du CBAM : les émissions génèrent désormais une obligation financière que les équipes financières doivent pouvoir anticiper, valoriser, rapprocher et comptabiliser au même titre que les autres coûts de l’entreprise.
SAP Analytics Cloud : planification et analyse de scénarios
SAP Analytics Cloud (SAC) peut compléter cette architecture en apportant des capacités de planification et d’analyse de gestion. SAP propose des contenus de planification des émissions de gaz à effet de serre intégrés à SAP S/4HANA et permettant notamment d’exploiter les facteurs d’émission en CO₂e issus de SAP Sustainability Footprint Management. Les entreprises peuvent ainsi comparer les émissions planifiées et réelles et intégrer des hypothèses carbone à leurs processus de planification financière.
Dans le contexte du CBAM, ces capacités peuvent servir à analyser l’effet potentiel d’une évolution des volumes importés, des stratégies d’approvisionnement ou des hypothèses d’émissions sur l’exposition future de l’entreprise. SAP Analytics Cloud doit donc être considéré comme une couche de planification et d’analyse, et non comme le moteur de reporting CBAM.
Contribution des solutions SAP au processus CBAM
|
Solution SAP |
Rôle dans le processus CBAM |
|
SAP S/4HANA |
Fournit les données transactionnelles relatives aux achats, aux articles et aux opérations financières |
|
SAP Sustainability Footprint Management |
Calcule les empreintes carbone ; des fonctionnalités dédiées au calcul et au reporting CBAM sont prévues pour octobre 2026 |
|
SAP Sustainability Data Exchange |
Permet l’échange standardisé des données carbone fournisseurs |
|
SAP Business Network |
Facilite la collaboration avec les fournisseurs et l’échange d’informations liées au développement durable |
|
SAP Green Ledger |
Relie les émissions et l’exposition liée aux certificats CBAM aux processus de comptabilité financière |
|
SAP Analytics Cloud |
Prend en charge la planification, l’analyse de scénarios et le pilotage |
L’objectif n’est pas de déployer systématiquement l’ensemble du portefeuille SAP Sustainability. L’architecture doit être adaptée au système d’information existant, au profil d’importation de l’entreprise, à son réseau de fournisseurs et au niveau d’automatisation recherché pour le processus CBAM.
Principales difficultés rencontrées par les entreprises françaises dans la préparation au CBAM
Même lorsque les systèmes et les données nécessaires sont disponibles, la préparation au CBAM peut mettre en évidence des cloisonnements entre des processus métiers jusque-là gérés séparément. Les difficultés ne sont donc pas uniquement techniques : elles concernent également l’organisation, la gouvernance des données et la coordination entre les différentes fonctions impliquées.
Les données fournisseurs restent difficiles à harmoniser
Les données d’émissions peuvent être transmises sous différentes formes : feuilles de calcul, fichiers PDF, portails fournisseurs ou échanges directs. Leur structure, leur niveau de détail et leur degré de complétude peuvent varier considérablement d’un fournisseur à l’autre, ce qui complique leur consolidation et leur rapprochement avec les données internes.
Les entreprises doivent donc définir un processus permettant de traiter les champs manquants, les formats incohérents, les enregistrements rejetés et les demandes de complément adressées aux fournisseurs. L’objectif est de résoudre ces écarts en amont, avant qu’ils n’affectent les calculs ou la préparation des déclarations CBAM.
Les classifications douanières doivent être tenues à jour en continu
Le périmètre du CBAM dépend de la classification NC applicable. Or, celle-ci peut évoluer avec le portefeuille de produits, les stratégies d’approvisionnement ou les exigences douanières. Une correspondance définie lors de la création d’un article dans l’ERP peut ainsi devenir obsolète.
Les entreprises doivent mettre en place un processus maîtrisé pour examiner les changements de classification, mettre à jour les correspondances entre l’ERP et les systèmes douaniers et déterminer si ces évolutions modifient le périmètre CBAM. Sans cette maintenance, des données transactionnelles cohérentes peuvent malgré tout entraîner des erreurs dans le reporting CBAM.
Les données d’émissions peuvent rester dissociées des transactions métiers
Dans certaines organisations, le reporting carbone est encore géré indépendamment des systèmes opérationnels. Les équipes de développement durable peuvent ainsi travailler à partir de leurs propres fichiers d’émissions, tandis que les achats, les douanes et la finance utilisent d’autres applications et jeux de données.
Le CBAM rend cette séparation plus difficile à maintenir, car les données d’émissions doivent pouvoir être rattachées à des importations et à des transactions clairement identifiables. En l’absence de ce lien, les équipes doivent effectuer des rapprochements manuels à chaque cycle déclaratif, ce qui augmente la charge de travail et complique la traçabilité des écarts et des cas d’exception.
L’utilisation des valeurs par défaut doit s’inscrire dans une stratégie de données définie
Dans le cadre du régime définitif du CBAM, les déclarants peuvent utiliser, selon les règles applicables, les valeurs par défaut définies par la Commission ou des valeurs d’émissions réelles vérifiées. La Commission européenne a publié le 10 août 2026 une version corrigée des valeurs par défaut applicables à la période définitive.
Le recours aux valeurs par défaut ne doit toutefois pas être considéré comme un simple palliatif technique à l’absence de données. Les entreprises doivent déterminer dans quelles situations ces valeurs peuvent être utilisées et comparer leur impact avec celui de données réelles propres aux producteurs ou aux fournisseurs.
L’utilisation de valeurs réelles ne conduit pas systématiquement à une obligation CBAM moins élevée. Elle peut néanmoins permettre à l’entreprise d’obtenir une vision plus précise de son exposition lorsque les données du producteur sont suffisamment fiables et documentées. Lorsque des émissions réelles sont déclarées, elles doivent être vérifiées par un vérificateur accrédité conformément aux règles applicables.
Le CBAM comme socle d’une transformation plus large en matière de durabilité
Les processus mis en place pour répondre aux exigences du CBAM peuvent également créer de la valeur au-delà du seul cadre réglementaire. Des données d’émissions plus granulaires, des informations fournisseurs mieux structurées et des liens plus étroits entre données carbone et transactions métiers peuvent contribuer à d’autres initiatives de développement durable, sans obliger les entreprises à reconstruire chaque dispositif à partir de zéro.
Améliorer la visibilité sur l’empreinte carbone des produits
Le CBAM conduit les entreprises à relier plus précisément les émissions à des produits, des producteurs et des transactions spécifiques. Ce niveau de granularité peut également améliorer le calcul de l’empreinte carbone des produits et, plus largement, la comptabilité carbone, notamment pour l’analyse des émissions pertinentes du Scope 3.
L’enjeu est de mieux identifier où se situent les émissions dans les biens achetés et tout au long des chaînes d’approvisionnement, plutôt que de s’appuyer uniquement sur des données agrégées au niveau de l’entreprise.
Étendre la transparence fournisseurs au-delà du CBAM
Les processus mis en place pour collecter et valider les données d’émissions peuvent également soutenir les achats responsables et d’autres initiatives impliquant les fournisseurs. Une fois qu’une entreprise dispose d’un cadre structuré pour gérer les données carbone des produits communiquées par ses partenaires externes, ce même socle peut être utilisé pour l’analyse du Scope 3, le calcul de l’empreinte carbone des produits ou encore les programmes de décarbonation des fournisseurs.
Cela ne signifie pas pour autant que les données collectées dans le cadre du CBAM répondent automatiquement aux exigences de tous les usages liés au développement durable. Elles peuvent être réutilisées lorsque les méthodologies, les périmètres et les exigences de données sont compatibles.
Relier les données carbone à la performance de l’entreprise
Le CBAM peut également favoriser une intégration plus étroite entre données carbone et données financières. SAP Green Ledger, par exemple, permet de relier des informations carbone au niveau transactionnel à des dimensions financières, afin d’intégrer plus facilement les impacts liés au carbone dans les analyses de performance et de pilotage.
Réutiliser ce socle pour d’autres obligations de reporting en matière de durabilité
Une partie de la gouvernance, des contrôles et de l’infrastructure de données mis en place pour le CBAM peut également contribuer à répondre à d’autres exigences européennes en matière de reporting de durabilité et de comptabilité carbone. Cela peut notamment se traduire par des données d’émissions plus cohérentes, une meilleure traçabilité des sources, une gestion plus rigoureuse des données fournisseurs et une répartition plus claire des responsabilités.
La conformité au CBAM ne doit toutefois pas être assimilée à la conformité à la directive sur la publication d’informations en matière de durabilité par les entreprises (CSRD) ni à d’autres cadres réglementaires. La CSRD repose sur son propre champ d’application et sur les normes européennes d’information en matière de durabilité (ESRS), qui couvrent un ensemble beaucoup plus large d’informations environnementales, sociales et de gouvernance.
L’enjeu consiste donc à réutiliser, lorsque cela est pertinent, les données fiables, les contrôles et les mécanismes de gouvernance déjà en place, tout en conservant une logique réglementaire propre à chaque dispositif.
Comment LeverX accompagne les entreprises françaises dans la préparation de SAP au CBAM
Les projets CBAM nécessitent généralement de coordonner plusieurs dimensions : applications SAP, données douanières, informations fournisseurs, processus de développement durable et processus financiers. LeverX accompagne les entreprises dans la structuration de ces différents éléments au sein d’une architecture et d’un modèle opérationnel cohérents, afin d’éviter de traiter le CBAM comme un simple projet de reporting isolé.
Évaluation de la préparation au CBAM et du paysage SAP
LeverX peut analyser le paysage SAP existant, les flux d’importation concernés, les données disponibles, les responsables des systèmes, les étapes manuelles ainsi que les processus de reporting en place. Cette évaluation permet d’identifier les informations manquantes, dupliquées ou insuffisamment reliées entre elles, puis de définir les priorités pour le processus cible et la feuille de route de mise en œuvre.
Architecture cible et modèle de données
LeverX aide à définir quels systèmes doivent fournir les différentes données nécessaires au CBAM, où les calculs d’émissions doivent être réalisés, comment les données fournisseurs et douanières doivent être intégrées au système d’information et comment les processus de reporting et de finance peuvent s’appuyer sur un socle de données commun.
L’objectif est de mettre en place un modèle de données et une architecture applicative permettant d’assurer la traçabilité des informations CBAM, depuis les transactions d’origine jusqu’aux calculs et au reporting.
Mise en œuvre et intégration des solutions SAP Sustainability
Selon l’environnement existant, LeverX peut accompagner la mise en œuvre et l’intégration de SAP Sustainability Footprint Management, SAP Sustainability Data Exchange, SAP Green Ledger, SAP S/4HANA, ainsi que des systèmes douaniers, fournisseurs ou externes nécessaires au dispositif.
L’architecture cible doit être définie en fonction du paysage SAP de l’entreprise, de ses volumes d’importation, de son réseau de fournisseurs et de son modèle de conformité, plutôt qu’à partir d’un portefeuille de solutions prédéfini.
Gouvernance des données fournisseurs et des données de base et données transactionnelles
La technologie ne suffit pas à résoudre les problèmes de qualité ou de cohérence des données fournisseurs et produits. LeverX peut aider à structurer les processus de collecte des données auprès des fournisseurs, les correspondances entre produits et fournisseurs, les règles de validation, la gestion des versions, les responsabilités et le traitement des exceptions. L’objectif est de maintenir des données CBAM fiables et exploitables tout au long du cycle déclaratif.
Automatisation du reporting et dispositifs de contrôle
LeverX peut contribuer à réduire les consolidations manuelles en mettant en place des processus reproductibles de calcul, de validation, de rapprochement et de reporting. Cette approche améliore également la traçabilité et la cohérence des justificatifs nécessaires au contrôle interne, à la vérification et aux obligations déclaratives.
Planification financière et évolution du dispositif
LeverX peut également accompagner l’intégration des données d’émissions et de certificats CBAM aux processus financiers et de planification concernés, puis faire évoluer l’architecture SAP en fonction des changements réglementaires et des priorités de l’entreprise en matière de développement durable.
Conclusion
Le CBAM devient un processus récurrent de l’entreprise, et non plus un simple exercice de reporting ponctuel. Pour maîtriser ce processus dans la durée, les organisations doivent pouvoir relier de manière fiable les données d’importation, les informations d’émissions, les calculs, l’exposition financière et les justificatifs nécessaires, tout au long de l’année.
Pour les entreprises qui utilisent SAP, l’enjeu n’est pas de déployer l’ensemble des solutions de développement durable disponibles. Il consiste à mettre en place une architecture de données, des dispositifs de contrôle et à définir clairement le rôle de chaque système, en cohérence avec l’exposition réelle de l’entreprise au CBAM et son modèle opérationnel.