Découvrez les règles françaises de conservation, les contrôles SAP ILM et ArchiveLink, l’archivage des factures et l’accès aux archives lors d’une migration vers SAP S/4HANA.
Une facture fournisseur peut être conservée pendant dix ans et devenir malgré tout inaccessible si sa référence dans SAP ne fonctionne plus ou si l’application permettant de la consulter a été mise hors service. Lors d’un contrôle fiscal, l’équipe Finance peut devoir présenter le document original, son contexte comptable et les justificatifs de la transaction. Les archives doivent donc rester exploitables pendant toute la durée légale de conservation, y compris après une évolution des systèmes informatiques.
En bref : l’archivage SAP nécessite de classer les documents, de définir leurs durées de conservation, de maintenir les liens avec les objets métier SAP et de préserver les informations nécessaires à leur consultation et à leur vérification. SAP DMS, SAP ArchiveLink et SAP Information Lifecycle Management (SAP ILM) interviennent à différentes étapes de ce processus. L’architecture retenue doit également respecter les obligations légales des pays dont proviennent les documents. Ce guide présente les principales exigences européennes, avec une attention particulière portée à la France, où les modifications législatives de 2026 concernant les durées de conservation fiscale ont des conséquences sur les archives existantes et les règles configurées dans SAP.
Pourquoi l’archivage des documents constitue-t-il un enjeu de conformité en Europe ?
Les documents d’une entreprise sont rarement centralisés dans un seul système. Les transactions financières peuvent être enregistrées dans SAP, tandis que les factures et les contrats correspondants sont stockés dans des référentiels de contenu externes. Les plans techniques, les documents qualité et les archives historiques peuvent également être conservés dans des infrastructures distinctes, héritées d’anciennes implémentations ERP ou d’acquisitions.
Cette organisation devient difficile à maîtriser lorsque chaque système applique ses propres durées de conservation, autorisations d’accès et procédures de suppression. Une facture peut rester consultable depuis une pièce comptable SAP alors que son fichier d’origine est stocké ailleurs. Si le lien vers ce fichier est perdu pendant une migration, la facture risque de devenir difficilement accessible, même si elle existe toujours dans le référentiel.
La gestion documentaire, l’archivage électronique et la sauvegarde répondent à des besoins différents. La gestion documentaire permet notamment de gérer les révisions et les circuits d’approbation. L’archivage électronique vise à conserver les documents selon des règles définies de durée de conservation et d’intégrité. Les sauvegardes, quant à elles, permettent de restaurer les systèmes après un incident ou une perte de données.
Pour les entreprises présentes dans plusieurs pays européens, les obligations de conservation dépendent également de l’entité juridique et de la catégorie de documents. Un environnement SAP partagé peut contenir les archives de filiales françaises, allemandes et italiennes. Son architecture doit permettre d’appliquer les exigences propres à chaque entité, sans supposer qu’une durée de conservation unique convient à l’ensemble du groupe.
Obligations européennes et françaises en matière de conservation des documents
Les règles européennes de protection des données et les obligations nationales de conservation peuvent s’appliquer simultanément à un même document. Le RGPD encadre le traitement et la conservation des données personnelles, tandis que les législations comptables, commerciales et fiscales imposent de conserver certaines pièces pendant plusieurs années. Une facture contenant des données personnelles illustre cette superposition d’exigences : même lorsque la relation commerciale avec le client est terminée, le service financier peut rester légalement tenu de conserver la facture.
France : durées de conservation et modification législative de 2026
En France, les durées de conservation varient selon la catégorie de documents et leur finalité juridique. Les obligations d’archivage légal doivent donc être examinées au regard des textes applicables à chaque type de pièce. Les informations officielles sur la conservation des documents d’entreprise, mises à jour pour la dernière fois en juillet 2024, précisent les obligations comptables et commerciales résumées ci-dessous. Leurs indications fiscales doivent toutefois être rapprochées des modifications législatives adoptées en juin 2026.
|
Catégorie de documents |
Durée générale de conservation |
Point de départ ou particularités |
|
Livres et registres comptables |
10 ans |
À compter de la clôture de l’exercice |
|
Pièces justificatives comptables, notamment les factures clients et fournisseurs |
10 ans |
À compter de la clôture de l’exercice |
|
Contrats commerciaux et correspondance commerciale |
Généralement 5 ans |
D’autres obligations ou circonstances peuvent modifier cette durée |
|
Documents soumis à l’obligation générale de conservation fiscale prévue à l’article L. 102 B du LPF |
Anciennement 6 ans ; 10 ans selon les nouvelles dispositions pour les documents concernés |
À compter de la dernière opération enregistrée ou de la date d’établissement du document, selon les cas, sous réserve des dispositions transitoires |
L’article L. 123-22 du Code de commerce impose la conservation des documents comptables et des pièces justificatives pendant dix ans. L’article L. 102 B du Livre des procédures fiscales (LPF) encadre, quant à lui, la conservation des documents susceptibles d’être examinés par l’administration fiscale.
L’article 36 de la loi n° 2026-534 du 25 juin 2026 porte de six à dix ans la durée générale de conservation fiscale prévue à l’article L. 102 B. Ces nouvelles dispositions s’appliquent aux documents et pièces dont le délai de conservation expire après le 1er janvier 2027.
Pour les documents relevant de la règle générale de l’article L. 102 B, le délai de conservation court, selon la nature des pièces, à compter de la dernière opération mentionnée dans les livres ou registres concernés ou de la date à laquelle le document a été établi. Ce mode de calcul diffère de celui prévu par le Code de commerce pour les pièces comptables, qui prend comme point de départ la clôture de l’exercice.
Prenons l’exemple d’un document fiscal établi le 15 mars 2021, sans opération ultérieure pertinente. Selon l’ancienne règle de six ans, sa durée de conservation aurait pris fin en mars 2027. Si ce document entre dans le champ d’application de l’article 36, la nouvelle obligation de conservation pendant dix ans s’applique. Le délai serait alors prolongé jusqu’en mars 2031, à condition qu’aucune autre disposition ne modifie son point de départ ou n’impose une conservation plus longue. Les entreprises doivent donc réexaminer leurs archives historiques avant d’exécuter des traitements de destruction fondés sur des échéances configurées antérieurement.
Une filiale française peut, par exemple, avoir archivé des documents fiscaux plusieurs années auparavant en appliquant dans SAP ILM des règles correspondant à l’ancienne durée de six ans. Certains de ces documents peuvent désormais devoir être conservés plus longtemps, selon leur fondement juridique et les dispositions transitoires applicables. L’analyse doit permettre d’identifier les catégories concernées, de déterminer les points de départ légaux et de comparer les calendriers de destruction existants aux nouvelles obligations. Elle doit également porter sur les informations de conservation déjà associées aux données SAP archivées et aux documents correspondants stockés dans des référentiels externes. La modification d’une règle applicable aux futurs archivages ne met pas nécessairement à jour les restrictions déjà associées aux fichiers d’archive existants.
Quel est l’impact du RGPD sur l’archivage des documents SAP ?
Le RGPD exige que les données personnelles soient conservées pendant une durée justifiée par les finalités du traitement et les obligations légales applicables. Il ne fixe aucune durée de conservation universelle pour les documents d’entreprise. En France, la Commission nationale de l’informatique et des libertés (CNIL) distingue la conservation en base active, l’archivage intermédiaire et, lorsque cela se justifie, l’archivage définitif. Ses recommandations sur les durées de conservation précisent que certaines informations devenues inutiles aux opérations courantes peuvent néanmoins devoir être conservées pour satisfaire une obligation légale ou faire face à un éventuel contentieux.
Prenons le cas d’un client dont la relation commerciale avec l’entreprise a pris fin. L’équipe commerciale peut ne plus disposer de motif valable pour accéder à ses données personnelles, alors que le service financier reste tenu de conserver les factures relatives aux transactions antérieures. Ces informations peuvent être placées en archivage intermédiaire, avec un accès limité aux personnes qui en ont besoin pour une finalité autorisée. La CNIL reconnaît aussi bien la séparation physique dans des archives dédiées que la séparation logique au moyen de contrôles d’accès.
Les mêmes informations peuvent également être utilisées dans plusieurs traitements soumis à des durées de conservation différentes. Leur suppression dans le cadre d’un processus métier n’entraîne donc pas automatiquement leur suppression dans un autre, lorsqu’un fondement juridique distinct autorise la poursuite du traitement. Dans les environnements SAP, cette distinction prend toute son importance lorsque des documents financiers, des données CRM et des pièces justificatives partagent des identifiants ou des références.
Les droits d’accès doivent correspondre aux finalités qui justifient encore la conservation des informations archivées. Les demandes d’effacement doivent être examinées à la lumière de ces obligations. Lorsqu’une obligation légale de conservation s’applique, l’entreprise peut conserver les informations nécessaires jusqu’à l’échéance prévue, tout en limitant leur accès et leurs autres utilisations. La conformité de l’archivage au RGPD repose notamment sur cette distinction entre conservation autorisée et utilisation opérationnelle des données.
eIDAS, NF Z42-013 et exigences d’archivage électronique
Des documents électroniques peuvent devoir servir de preuves plusieurs années après leur création. La préservation de leur valeur probante peut nécessiter des mécanismes garantissant leur intégrité, la traçabilité des opérations de conservation et leur restitution dans un format exploitable.
Le cadre européen eIDAS régit les services de confiance électroniques. Le règlement (UE) 2024/1183 a introduit des dispositions relatives aux services d’archivage électronique, notamment aux services qualifiés. En vertu de l’article 45 decies (45i), les données et documents électroniques conservés au moyen d’un service d’archivage électronique qualifié bénéficient d’une présomption légale d’intégrité et d’origine pendant toute la durée de leur conservation par le prestataire de services de confiance qualifié. L’article 45 undecies (45j) définit les exigences applicables aux services qualifiés, notamment en matière de durabilité et de lisibilité des informations conservées.
Le règlement d’exécution (UE) 2025/2532 établit les normes de référence et les spécifications applicables à ces services, notamment la norme CEN/TS 18170:2025. La France dispose également d’un cadre établi pour les systèmes d’archivage électronique (SAE).
La norme NF Z42-013 définit les exigences organisationnelles, fonctionnelles et de sécurité applicables à ces systèmes. Elle couvre notamment les procédures destinées à préserver l’intégrité des documents, leur traçabilité et leur accessibilité à long terme. La certification NF 461, délivrée dans le cadre du dispositif de certification AFNOR, permet aux organisations de démontrer leur conformité au référentiel applicable aux systèmes d’archivage électronique et aux activités associées. Le dispositif de certification AFNOR précise son articulation avec la norme NF Z42-013.
Ces référentiels répondent à des objectifs différents. La norme NF Z42-013 est généralement d’application volontaire, même si des obligations contractuelles ou sectorielles peuvent rendre son respect pertinent pour un projet donné. La certification NF 461 doit également être distinguée du statut de service d’archivage électronique qualifié prévu par eIDAS. Le choix des mécanismes de conservation dépend de la catégorie de documents, des exigences de valeur probante et du modèle de service retenu. Un référentiel de contenu classique peut offrir les fonctionnalités nécessaires pour certains documents, tandis que d’autres nécessiteront un SAE dédié ou un service d’archivage qualifié.
Solutions SAP pour la gestion documentaire et l’archivage
Les environnements SAP peuvent associer des fonctionnalités de gestion documentaire, d’archivage des données applicatives, de gestion des durées de conservation et des référentiels de contenu externes. Pour organiser la gestion documentaire SAP, il convient de comprendre le rôle de chaque composant, les modalités de stockage des documents et les contrôles applicables tout au long de leur cycle de vie.
|
Composant |
Fonction principale |
Points de vigilance pour la conformité |
|
SAP DMS |
Gestion des métadonnées, des versions, des statuts et des liens entre documents et objets métier |
La conservation à long terme dépend du stockage configuré et des mécanismes de contrôle applicables |
|
SAP ArchiveLink |
Liaison entre les objets métier SAP et les documents stockés dans des référentiels de contenu compatibles |
L’application des durées de conservation dépend de la configuration SAP et des capacités du référentiel |
|
SAP Information Lifecycle Management (SAP ILM) |
Gestion des règles de conservation, des gels de destruction pour raisons juridiques, de l’archivage et de la destruction des données et objets pris en charge |
Les fonctions disponibles dépendent du produit SAP, de sa version, du modèle de déploiement et des objets pris en charge |
|
Référentiel de contenu ou SAE |
Stockage physique des documents et fonctions de conservation configurées |
L’intégrité, les accès, l’application des règles de conservation, la traçabilité et la restitution doivent être évalués |
SAP DMS : gérer les documents pendant les opérations métier
Une entreprise industrielle peut utiliser SAP Document Management System (SAP DMS) pour associer des plans techniques à des articles, des équipements ou des processus de production. Les ingénieurs doivent pouvoir consulter les révisions approuvées pendant la fabrication, tandis que les équipes qualité peuvent avoir besoin d’accéder à des versions antérieures pour analyser un défaut.
SAP DMS gère les fiches infos-document, notamment leurs métadonnées, versions, statuts et liens avec les objets métier. La documentation SAP distingue ces enregistrements des fichiers applicatifs originaux. Lorsque des documents techniques doivent rester accessibles après la fin de leur utilisation opérationnelle, l’entreprise doit déterminer quelles versions sont soumises à une obligation de conservation et où les fichiers correspondants sont stockés. L’infrastructure doit également permettre leur consultation et garantir les conditions de conservation requises. La gestion des versions dans SAP DMS ne suffit pas, à elle seule, à satisfaire toutes les exigences applicables à l’archivage électronique.
SAP ArchiveLink : relier les objets métier aux documents archivés
SAP ArchiveLink maintient les liens entre les objets des applications SAP et les documents conservés dans des référentiels de contenu compatibles. Un collaborateur du service de comptabilité fournisseurs peut, par exemple, ouvrir une facture fournisseur depuis la pièce comptable SAP correspondante. Le fichier électronique original peut se trouver dans un référentiel externe, tandis que SAP conserve les informations nécessaires pour le localiser. La documentation SAP sur la configuration d’ArchiveLink décrit les relations entre les types de documents, les types d’objets SAP, les référentiels et les tables de liaison.
Cette séparation crée une dépendance technique à prendre en compte lors des mises à niveau, des changements de référentiel et de la mise hors service d’applications. Un document peut rester physiquement présent dans le stockage alors que sa référence SAP ne permet plus d’y accéder. L’analyse doit déterminer comment ces références sont créées, maintenues et transférées lorsque l’infrastructure évolue. Elle doit également vérifier si les utilisateurs peuvent accéder directement aux documents depuis le référentiel, car ces chemins d’accès peuvent nécessiter des contrôles d’autorisation distincts.
SAP ILM : conservation, gels juridiques et destruction contrôlée
Les données métier SAP et les documents qui leur sont associés peuvent nécessiter des procédures d’archivage différentes. Les données applicatives peuvent être archivées à l’aide d’objets d’archivage SAP pris en charge, tandis que les factures et pièces jointes correspondantes restent stockées dans un référentiel externe. Les enregistrements SAP et les fichiers électroniques peuvent relever d’une même obligation légale sans utiliser le même mécanisme technique de stockage.
SAP Information Lifecycle Management permet de gérer les règles de conservation, les gels de destruction pour raisons juridiques (legal holds) et la destruction contrôlée des données et objets d’archivage SAP pris en charge. Dans certaines configurations SAP NetWeaver ILM, la gestion de la conservation peut également s’étendre aux pièces jointes ArchiveLink et aux listes d’impression. La documentation SAP sur la prise en charge des données non structurées par ILM décrit ce mécanisme.
La configuration utilise les références ArchiveLink pour associer les informations de conservation aux documents. Ces références et leurs propriétés de conservation peuvent être représentées dans la hiérarchie WebDAV d’ILM, tandis que les fichiers originaux restent physiquement stockés dans leurs référentiels ArchiveLink. L’application des restrictions de conservation au niveau du référentiel nécessite des capacités de stockage compatibles. SAP précise que la transmission des restrictions de conservation et des gels de destruction aux documents ArchiveLink dépend de fonctionnalités de stockage allant au-delà du périmètre obligatoire de la certification BC-ILM 2.0, notamment de la classe de conformité ArchiveLink appropriée.
Une entreprise peut, par exemple, configurer un gel de destruction sur un enregistrement métier dans SAP. L’équipe projet doit alors vérifier si le référentiel connecté applique également la restriction correspondante au fichier documentaire.
Les fonctionnalités disponibles dépendent de l’environnement de déploiement :
- SAP S/4HANA on-premises : SAP ILM prend en charge la gestion des durées de conservation, les gels de destruction et la conversion des fichiers d’archive dans les scénarios documentés. Les fonctions disponibles dépendent de la version installée, des objets ILM pris en charge et de la configuration.
- SAP Cloud ERP Private : SAP documente les fonctionnalités ILM disponibles dans les environnements Private Edition pris en charge. Le périmètre fonctionnel et les prérequis techniques doivent être vérifiés pour la version cible et sa configuration.
- SAP Cloud ERP (SAP S/4HANA Cloud Public Edition) : SAP propose des fonctions de gestion du cycle de vie des données via les fonctionnalités applicatives et les applications Fiori prises en charge. Les opérations disponibles, les objets d’archivage et les possibilités de configuration diffèrent de ceux des environnements SAP NetWeaver ILM traditionnels.
Cette distinction est essentielle pour planifier la conservation et la destruction des documents. Une procédure d’implémentation documentée pour SAP NetWeaver ILM ne peut pas être transposée automatiquement à tous les environnements SAP Cloud ERP.
Concevoir une architecture d’archivage SAP conforme aux exigences réglementaires
La conception d’une architecture d’archivage commence par l’inventaire des documents, des obligations légales qui leur sont applicables et des systèmes chargés de leur stockage et de leur restitution. Pour chaque catégorie de documents, cet inventaire doit préciser l’entité juridique, l’objet métier SAP, le type de document, l’emplacement du fichier original, la règle de conservation applicable et le mécanisme de consultation. Il doit également identifier le composant qui contrôle la suppression et le système qui enregistre les événements liés à la conservation. Les équipes Finance, juridique, gestion documentaire et IT peuvent ensuite s’appuyer sur cet inventaire pour traduire les exigences validées en contrôles techniques.
Définir les règles de conservation par catégorie de documents
Un référentiel des durées de conservation doit préciser le fondement juridique, la durée applicable, l’événement déclenchant le calcul de cette durée et les circonstances pouvant empêcher la destruction. Ces éléments doivent être définis pour chaque catégorie documentaire concernée.
Prenons une transaction d’achat comprenant une commande fournisseur, une facture, un contrat et des pièces jointes opérationnelles. Ces documents peuvent être associés au même processus métier SAP tout en relevant d’obligations de conservation différentes. L’équipe d’implémentation doit faire correspondre les règles validées aux objets SAP et aux catégories documentaires concernés. L’application d’une durée unique à toutes les pièces jointes pourrait conduire à conserver inutilement des données personnelles ou, à l’inverse, à supprimer prématurément certains documents.
Les archives existantes nécessitent une attention particulière lorsque la législation évolue. À la suite de la modification des règles françaises de conservation fiscale en juin 2026, les entreprises doivent identifier les documents déjà archivés susceptibles d’être concernés par la nouvelle durée de dix ans. Cette analyse implique de vérifier le calcul des dates de conservation existantes et de déterminer si les échéances applicables ont changé.
SAP propose la fonctionnalité ILM Archive File Conversion pour appliquer des règles de conservation actualisées aux fichiers d’archive existants, dans les configurations prises en charge. Dans les environnements SAP NetWeaver ILM, cette fonctionnalité permet de recréer des fichiers d’archive initialement produits sans règles ILM ou selon d’anciennes règles.
Au cours de la conversion, le système lit les fichiers sélectionnés, applique les règles ILM en vigueur et écrit les données dans de nouveaux fichiers d’archive conformément aux conditions de conservation obtenues. La documentation SAP Converting Archive Files for ILM décrit cette procédure, notamment l’utilisation de l’administration des archives ainsi que la nécessité de disposer de domaines d’audit actifs et de règles ILM opérationnelles.
SAP Cloud ERP Public Edition prend également en charge la conversion des fichiers d’archive ILM afin de prolonger les durées de conservation. La documentation Manage ILM File Conversion décrit un processus permettant de sélectionner les objets d’archivage pris en charge et de planifier des traitements de conversion après la mise à jour des règles de conservation.
Les prérequis documentés comprennent l’existence de fichiers d’archive et une modification visant à prolonger leur durée de conservation. SAP précise explicitement que ce processus ne permet pas de raccourcir les durées de conservation. Pour une entreprise concernée par la modification législative française, les étapes d’implémentation dépendent donc de son environnement SAP, des objets d’archivage pris en charge et de la configuration existante.
Les pièces jointes ArchiveLink associées doivent faire l’objet d’une évaluation distincte portant sur leurs informations de conservation et les restrictions effectivement appliquées par leurs référentiels. La conversion des fichiers d’archive contenant des données SAP structurées ne garantit pas automatiquement que tous les documents externes associés bénéficient des nouvelles restrictions de conservation. Avant de modifier une règle existante, l’équipe projet doit documenter les enregistrements concernés, les changements apportés aux dates de conservation et les systèmes nécessitant une mise à jour. La nouvelle configuration doit ensuite être testée avant la reprise des traitements de destruction.
Préserver l’intégrité des documents et leur valeur probante
Un système d’archivage électronique peut enregistrer un identifiant de document, un horodatage et une empreinte cryptographique (hash) lors de l’entrée d’un fichier dans le stockage. Cette empreinte permet de détecter d’éventuelles modifications ultérieures, à condition que sa valeur de référence soit elle-même protégée.
Une empreinte cryptographique ne permet toutefois pas, à elle seule, d’établir l’identité du créateur du document ni de confirmer l’exactitude des informations au moment de l’archivage. Des métadonnées et des journaux de conservation supplémentaires peuvent être nécessaires pour démontrer comment le document a été intégré aux archives et quelles opérations ont ensuite été réalisées.
L’évaluation du référentiel doit porter sur la protection contre les modifications non autorisées, la journalisation des accès, le chiffrement lorsque cela est approprié, les procédures de restauration et la possibilité de récupérer les éléments attestant les opérations de conservation. Lorsqu’un auditeur demande un contrat archivé plusieurs années auparavant, l’entreprise peut devoir produire le document original, ses métadonnées d’identification et les enregistrements relatifs aux opérations de conservation pertinentes.
Ces exigences doivent figurer dans les critères de recette du système d’archivage. Démontrer qu’un fichier peut être téléchargé ne suffit pas lorsque les règles de conservation imposent également de vérifier son intégrité ou d’assurer la traçabilité des interventions administratives. Les tests doivent donc couvrir les mécanismes de contrôle exigés par la politique de conservation applicable.
Contrôler les accès et la destruction des documents
Les règles de conservation doivent rester applicables dans les processus SAP concernés et les systèmes de stockage connectés. Les autorisations au niveau du référentiel méritent une attention particulière lorsque des collaborateurs ou des administrateurs peuvent consulter ou supprimer des documents sans passer par l’application SAP. Ces chemins d’accès doivent être examinés indépendamment des autorisations métier configurées dans SAP.
Les procédures de destruction doivent également tenir compte des échéances de conservation, des gels de destruction pour raisons juridiques et des autres obligations imposant de prolonger la conservation. Avant la mise en production, les scénarios suivants doivent être testés sur des documents représentatifs :
- Durée de conservation en cours : toute tentative de suppression est rejetée tant que la durée minimale applicable n’est pas écoulée.
- Gel de destruction : un document protégé ne peut pas être détruit depuis les interfaces SAP et les interfaces du référentiel concernées.
- Destruction autorisée : une fois les restrictions arrivées à échéance ou levées, la procédure de destruction approuvée supprime les enregistrements relevant de son périmètre configuré et produit les justificatifs d’exécution requis.
Ces tests doivent être réalisés sur les interfaces et les configurations de stockage effectivement prévues pour la production. Lorsqu’une restriction doit être appliquée au niveau du référentiel, la réussite d’un contrôle dans SAP doit être confirmée par une vérification dans le système de stockage connecté. Toute opération non prise en charge, tout chemin d’accès imprévu ou toute copie située hors du périmètre de destruction approuvé doit être documenté avant la mise en production.
Facturation électronique et archivage des documents en France
La réforme française de la facturation électronique introduit des obligations relatives à l’échange de factures électroniques ainsi qu’à la transmission de certaines données de transaction et de paiement. Selon le calendrier officiel de déploiement, la première étape est entrée en vigueur le 1er septembre 2026. Depuis cette date, les entreprises concernées par la réforme doivent pouvoir recevoir des factures électroniques lorsque leurs fournisseurs sont tenus de les émettre sous cette forme.
Les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent également respecter les obligations applicables en matière d’émission de factures électroniques et d’e-reporting. Pour les petites et moyennes entreprises (PME) et les microentreprises, ces obligations entrent en vigueur le 1er septembre 2027.
Ces évolutions modifient les modalités d’entrée des factures dans les systèmes d’information ainsi que le rôle des prestataires intervenant dans leur échange. Les entreprises utilisant SAP doivent également déterminer où les fichiers originaux sont conservés, pendant combien de temps ils restent accessibles et comment les produire lors d’un contrôle fiscal.
Conserver la facture électronique originale et ses justificatifs
La doctrine fiscale française exige que les factures électroniques soient conservées dans leur format informatique d’origine pendant toute la durée applicable. Une facture XML peut être convertie en PDF pour les besoins opérationnels, à condition que le fichier électronique original soit également conservé. La doctrine BOFiP relative à la conservation des documents traite aussi de la conservation des messages électroniques dans leur intégralité, y compris des informations qui dépassent les seules mentions obligatoires de la facture.
Cette doctrine prévoit également les situations dans lesquelles les logiciels ou les équipements informatiques évoluent pendant la période de conservation. Les entreprises doivent maintenir la compatibilité des fichiers conservés avec l’environnement disponible lors d’un contrôle, tout en préservant l’intégrité de leur contenu. Ces exigences ont des conséquences sur les mises à niveau SAP, les conversions de formats documentaires et les migrations vers de nouveaux référentiels.
Une entreprise peut, par exemple, conserver ses factures XML originales tout en mettant hors service l’application utilisée auparavant pour les visualiser. Avant de retirer cette application, elle doit vérifier que les factures peuvent toujours être retrouvées, interprétées et présentées sous une forme exploitable. La réglementation française impose également de garantir l’authenticité de l’origine, l’intégrité du contenu et la lisibilité des factures pendant toute leur durée de conservation.
Lorsque l’entreprise s’appuie sur des contrôles constituant une piste d’audit fiable (PAF), les pièces justificatives correspondantes doivent rester disponibles conformément aux obligations de conservation applicables. Une piste d’audit fiable peut relier une facture à des commandes, des bons de livraison ou d’autres documents permettant de justifier la réalité de la transaction. Les journaux de conservation d’un système d’archivage électronique enregistrent d’autres informations, notamment les opérations de versement, les accès et les modifications administratives.
Ces deux catégories d’éléments peuvent être nécessaires lors d’un contrôle, selon les exigences applicables. La doctrine BOFiP citée est antérieure à la modification de juin 2026 concernant les durées générales de conservation fiscale et comporte encore des références à l’ancienne obligation de six ans. Les échéances applicables doivent donc être déterminées en tenant compte des nouvelles dispositions législatives et, le cas échéant, des mesures transitoires.
Où conserver les factures électroniques françaises ?
L’emplacement des archives constitue également un enjeu lorsque les entreprises utilisent des infrastructures Cloud internationales ou des prestataires externes. L’article L. 102 C du Livre des procédures fiscales définit les conditions de stockage des factures, notamment lorsqu’elles sont conservées sous forme électronique hors de France.
Le stockage de factures électroniques à l’étranger est autorisé sous réserve de respecter les conditions prévues par la législation. Les critères pertinents comprennent notamment le pays de stockage, les accords d’assistance mutuelle applicables et la capacité de l’administration fiscale à accéder immédiatement aux informations en ligne, à les télécharger et à les exploiter.
Les entreprises doivent également déclarer le lieu de stockage de leurs factures lorsqu’il se situe hors de France, ainsi que toute modification de cet emplacement. Pour une entreprise utilisant un système d’archivage dans le Cloud, l’analyse doit donc préciser la localisation réelle des données, les modalités contractuelles d’accès et les procédures permettant de produire les factures lors d’un contrôle fiscal. Ces exigences doivent être examinées avant de choisir la région d’hébergement d’un référentiel ou de transférer des factures historiques vers un autre prestataire.
SAP Document and Reporting Compliance et archivage des factures
SAP Document and Reporting Compliance (SAP DRC) prend en charge le traitement des documents électroniques et le reporting réglementaire dans les juridictions couvertes par la solution, notamment en France. Une entreprise peut intégrer SAP DRC à son architecture de traitement des factures, échanger les documents via une plateforme agréée (PA), enregistrer les opérations comptables dans SAP et conserver les fichiers électroniques originaux dans un référentiel distinct. Ces composants remplissent des fonctions distinctes.
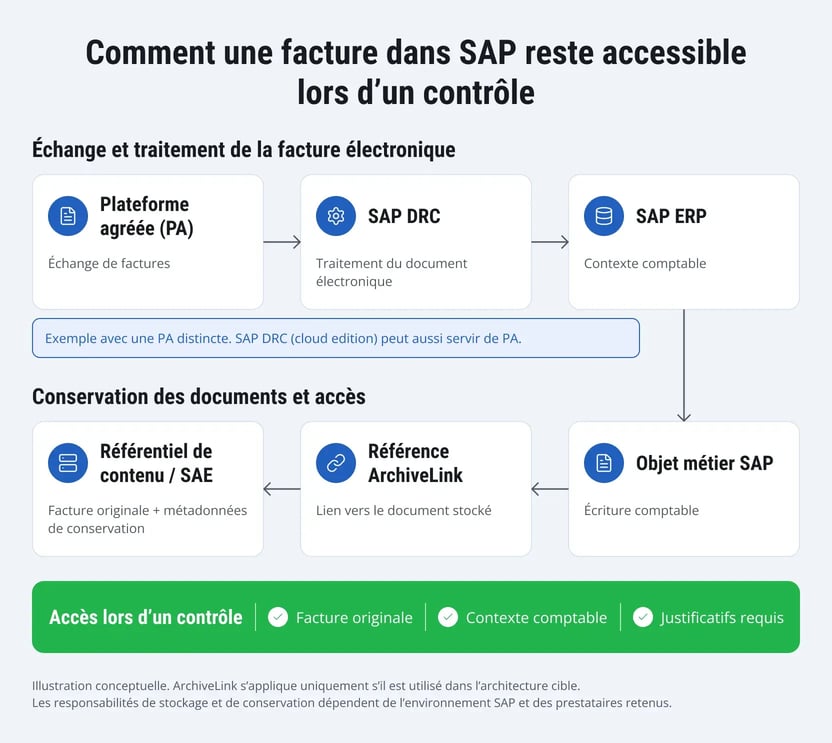
L’immatriculation d’une PA pour l’échange de factures électroniques ne garantit pas, à elle seule, que son service d’archivage satisfait à toutes les exigences de conservation à long terme. L’entreprise doit vérifier si la plateforme sélectionnée propose un service d’archivage adapté, si un référentiel distinct est nécessaire et comment les responsabilités sont réparties entre la plateforme, l’environnement SAP et le prestataire d’archivage.
Le contrat doit couvrir la conservation des fichiers de factures originaux, la préservation des justificatifs pertinents, leur restitution lors des contrôles fiscaux et les procédures d’export en cas de changement de plateforme ou de prestataire d’archivage. Ces responsabilités doivent être définies en fonction des services effectivement fournis par chaque intervenant.
Préparer les archives SAP aux migrations Cloud et aux audits
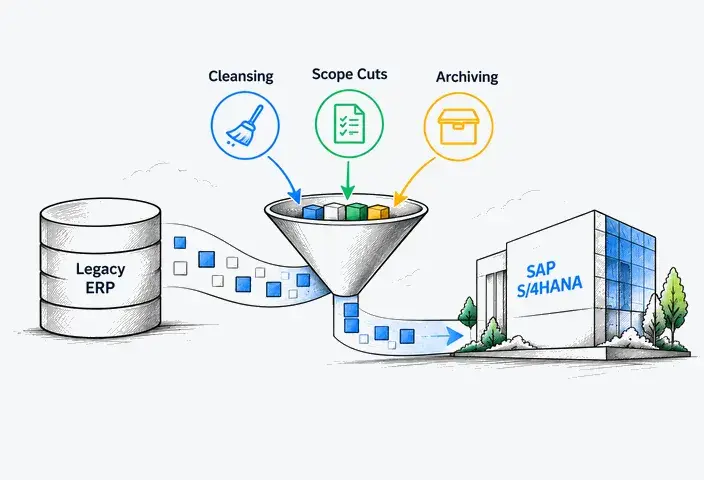
Une migration de SAP ERP Central Component (SAP ECC) vers SAP S/4HANA peut modifier les modalités d’accès aux documents historiques, même lorsque les fichiers restent stockés dans leur référentiel d’origine. L’équipe projet doit identifier les documents qui doivent rester accessibles, déterminer comment préserver leurs références SAP et vérifier si l’environnement cible peut interpréter les informations métier associées.
L’accès aux archives historiques doit être intégré à la planification de la migration, au même titre que les données métier actives et les interfaces applicatives. Les dépendances avec les systèmes existants doivent être examinées avant leur mise hors service.
Évaluer les archives existantes et les dépendances documentaires
L’analyse commence par l’examen des référentiels existants, des configurations ArchiveLink, des identifiants documentaires et des interfaces spécifiques. Elle doit déterminer quels objets métier SAP et quelles métadonnées les collaborateurs utilisent pour retrouver les documents historiques. Elle doit également identifier les dépendances vis-à-vis des applications ou composants dont la mise hors service est prévue.
Lorsqu’un référentiel existant reste compatible avec l’environnement cible, sa conservation peut éviter de déplacer les fichiers documentaires. Le projet doit néanmoins traiter les questions de connectivité, de références, d’autorisations et de consultation. D’autres situations peuvent nécessiter une migration du contenu, une modification des correspondances entre références ou une application distincte permettant d’accéder aux documents historiques.
SAP ILM Retention Warehouse constitue une possibilité supplémentaire dans certains scénarios de décommissionnement de systèmes pris en charge. La documentation SAP consacrée à ILM Retention Warehouse décrit la conservation et le reporting des données applicatives historiques provenant de systèmes mis hors service.
Pour certains scénarios de décommissionnement SAP NetWeaver ILM, SAP documente également des procédures de gestion des documents ArchiveLink non structurés. La procédure décrite dans Unstructured Documents in a Decommissioning Environment prévoit notamment le transfert vers Retention Warehouse des références ArchiveLink issues des tables TOAx et des informations pertinentes de configuration des référentiels. SAP documente l’utilisation du programme ARLNK_MOVE_META_REMOTE pour cette procédure de transfert, dans les scénarios pris en charge.
Cette architecture peut permettre de maintenir l’accès aux documents stockés dans leur référentiel existant, tout en transférant les références et les informations de configuration nécessaires à Retention Warehouse. Sa disponibilité dépend du système source, des fonctionnalités prises en charge et des prérequis techniques. Elle doit donc être évaluée comme une approche spécifique de décommissionnement, après vérification de sa compatibilité avec l’environnement envisagé.
Vérifier l’accès aux documents avant le décommissionnement
L’accès aux archives doit faire partie des tests de recette de la migration. Il convient de sélectionner des documents représentatifs de différents exercices comptables, catégories documentaires et référentiels. L’échantillon doit comprendre des pièces dont les références SAP ou les mécanismes de consultation risquent d’être affectés par la migration.
Pour chaque document testé, il faut vérifier que les utilisateurs peuvent le retrouver depuis le contexte métier prévu et ouvrir le fichier correspondant à l’aide des interfaces destinées à la production. Lorsque les formats documentaires ou les applications de visualisation ont changé, les tests doivent confirmer que le contenu original reste lisible et peut être fourni en cas de besoin. Ils doivent également vérifier la disponibilité des métadonnées nécessaires à l’interprétation de la transaction historique.
Si un référentiel existant a été reconnecté ou si son contenu a été migré, les tests de consultation doivent être répétés via le nouveau chemin d’accès. Les autorisations doivent être contrôlées et les éventuelles restrictions de conservation doivent rester effectives. Les références défaillantes, les métadonnées manquantes et les formats documentaires non pris en charge doivent être traités avant la mise hors service de l’ancienne application.
Préparer les justificatifs nécessaires à un audit
Avant un audit ou le décommissionnement d’un système historique, l’entreprise doit constituer un dossier de preuves reliant chaque document sélectionné à son contexte métier SAP. Ce dossier doit comprendre le document original, la référence à la transaction SAP ou à l’objet métier concerné, l’identifiant du référentiel, la règle de conservation applicable, son fondement juridique et la date limite de conservation calculée. Tout gel de destruction en vigueur doit également être indiqué.
Le dossier doit contenir les preuves d’intégrité disponibles, les journaux des événements de conservation et, le cas échéant, les enregistrements relatifs aux destructions autorisées. Il doit également intégrer les résultats des tests de consultation confirmant que les utilisateurs peuvent retrouver et ouvrir les documents via les chemins d’accès prévus, en signalant les éventuels échecs. Ces éléments doivent rester accessibles après la migration, sans dépendre d’applications destinées à être mises hors service.
Comment LeverX accompagne les entreprises dans l’archivage SAP et la conformité réglementaire
LeverX propose des services de conseil, d’implémentation et d’intégration SAP ILM, ainsi qu’un accompagnement en gestion documentaire SAP et en migration vers SAP S/4HANA. Selon le périmètre du projet, l’intervention peut commencer par une évaluation des archives existantes, de la configuration SAP et des référentiels de contenu connectés.
Les livrables peuvent comprendre une cartographie entre les exigences légales validées par le client et les objets d’archivage SAP pris en charge, une évaluation des capacités des référentiels et une vérification de leur compatibilité avec SAP ILM. Cette analyse permet de déterminer si le stockage existant prend en charge les restrictions de conservation, les gels de destruction et les fonctions de consultation nécessaires, ainsi que d’identifier les modifications de configuration ou les composants supplémentaires éventuellement requis.
Dans le cadre des projets de migration vers SAP S/4HANA et de décommissionnement de systèmes historiques, LeverX peut également aider à analyser les dépendances des archives et à définir les tests de consultation des documents. Ces vérifications peuvent porter sur la préservation des références ArchiveLink, les autorisations d’accès, la lisibilité des documents et la disponibilité du contexte métier historique après la migration.
Nos services SAP ILM, SAP DMS et de migration vers SAP S/4HANA couvrent les activités d’implémentation et d’intégration correspondantes. Les équipes juridiques, fiscales et chargées de la protection des données restent responsables de la définition des obligations de conservation applicables. Ces exigences servent ensuite de référence pour la configuration technique et sa validation.