استعرض متطلبات الاحتفاظ بالفواتير الإلكترونية في السعودية والإمارات، وخيارات الأرشفة في SAP، والضوابط العملية لإعداد سجلات الفواتير الإلكترونية للتدقيق.
قد تجتاز فاتورة إلكترونية جميع عمليات التحقق في SAP، ثم تتسبب في مشكلات أثناء التدقيق الضريبي. فقد يعثر فريق المالية على المستند المحاسبي، بينما يتعذر الوصول إلى استجابة اعتماد الفاتورة أو تأكيد إرسالها. ويحدث ذلك أحيانًا بعد تغيير مزوّد خدمات الفوترة الإلكترونية، أو تحديث عمليات التكامل، أو إيقاف نظام SAP قديم.
الإجابة المختصرة: يتعين على الشركات التي تستخدم SAP في السعودية والإمارات الاحتفاظ بالفواتير الإلكترونية الأصلية، والأدلة ذات الصلة بمعالجتها، والمراجع التي تربطها بالمعاملات المحاسبية. كما تحتاج إلى سياسات احتفاظ تراعي متطلبات كل دولة، وإلى آلية لاسترجاع المستندات المحفوظة من الفترات السابقة والتحقق منها أثناء التدقيق. يدعم SAP Document and Reporting Compliance (SAP DRC) عمليات الفوترة الإلكترونية، بينما تعتمد إدارة التخزين طويل الأجل ومدد الاحتفاظ على تهيئة بيئة SAP وترتيبات الأرشفة المعتمدة لدى الشركة.
متطلبات أرشفة الفواتير الإلكترونية في السعودية والإمارات
قد تجتاز فاتورة إلكترونية جميع عمليات التحقق في SAP، ثم تتسبب في مشكلات أثناء التدقيق الضريبي. فقد يعثر فريق المالية على المستند المحاسبي، بينما يتعذر الوصول إلى استجابة اعتماد الفاتورة أو تأكيد إرسالها. ويحدث ذلك أحيانًا بعد تغيير مزوّد خدمات الفوترة الإلكترونية، أو تحديث عمليات التكامل، أو إيقاف نظام SAP قديم.
الإجابة المختصرة: يتعين على الشركات التي تستخدم SAP في السعودية والإمارات الاحتفاظ بالفواتير الإلكترونية الأصلية، والأدلة ذات الصلة بمعالجتها، والمراجع التي تربطها بالمعاملات المحاسبية. كما تحتاج إلى سياسات احتفاظ تراعي متطلبات كل دولة، وإلى آلية لاسترجاع المستندات المحفوظة من الفترات السابقة والتحقق منها أثناء التدقيق. يدعم SAP Document and Reporting Compliance (SAP DRC) عمليات الفوترة الإلكترونية، بينما تعتمد إدارة التخزين طويل الأجل ومدد الاحتفاظ على تهيئة بيئة SAP وترتيبات الأرشفة المعتمدة لدى الشركة.
متطلبات أرشفة الفواتير الإلكترونية في السعودية والإمارات
بدأ تطبيق الفوترة الإلكترونية في السعودية بإشراف هيئة الزكاة والضريبة والجمارك (ZATCA) في ديسمبر 2021. ومنذ يناير 2023، بدأت الهيئة التطبيق التدريجي للمرحلة الثانية (مرحلة الربط والتكامل)، وألزمت المكلفين المشمولين بالمجموعات المحددة بربط أنظمة الفوترة لديهم بمنصة فاتورة (FATOORA).
تتبع الإمارات نموذجًا مختلفًا يعتمد على شبكة Peppol ومزوّدي خدمات الفوترة الإلكترونية المعتمدين (Accredited Service Providers - ASPs). ويتولى هؤلاء المزوّدون تبادل الفواتير الإلكترونية المهيكلة وإبلاغ الهيئة الاتحادية للضرائب (FTA) بالبيانات الضريبية. وفي 1 يوليو 2026، أطلقت الإمارات برنامجًا تجريبيًا بمشاركة أشخاص مختارين من الخاضعين للضريبة وافقوا على المشاركة فيه. وأصبح التطبيق الاختياري متاحًا أيضًا في التاريخ نفسه، بما يتيح للشركات الأخرى اعتماد النظام قبل المواعيد الإلزامية. وقد نُظّمت الحالتان بموجب القرار الوزاري رقم 244 لسنة 2025.
يبدأ التطبيق الإلزامي في 1 يناير 2027 للشركات التي تبلغ إيراداتها السنوية 50 مليون درهم إماراتي (AED) أو أكثر، ثم يشمل الشركات التي تقل إيراداتها عن هذا الحد اعتبارًا من 1 يوليو 2027. ويتعين على الجهات الحكومية تطبيق الفوترة الإلكترونية بحلول 1 أكتوبر 2027. ويشمل الإلزام أساسًا المعاملات بين الشركات (B2B) وبين الشركات والجهات الحكومية (B2G)، مع استثناءات محددة. وبموجب القرار الوزاري رقم 197 لسنة 2026، تُستثنى المعاملات التجارية بين أعضاء المجموعة الضريبية الواحدة في الإمارات من الفوترة الإلكترونية الإلزامية لمدة 24 شهرًا تبدأ في 1 يناير 2027.
لم تتغير مواعيد التطبيق هذه بعد صدور القرار الوزاري رقم 66 لسنة 2026، الذي عدّل الموعد النهائي لتعيين مزوّد خدمة معتمد ضمن المجموعة الأولى من التطبيق. وتؤثر الاختلافات التنظيمية بين البلدين في معالجة الفواتير وترتيبات تخزينها والأدلة المتاحة أثناء التدقيق الضريبي لدى الشركات التي تستخدم SAP. ويلخّص الجدول التالي المتطلبات الرئيسية ذات الصلة بتصميم الأرشيف.
|
المتطلب |
السعودية |
الإمارات العربية المتحدة |
|
الجهة التنظيمية |
هيئة الزكاة والضريبة والجمارك (ZATCA) |
الهيئة الاتحادية للضرائب (FTA)، مع إشراف وزارة المالية على إطار الفوترة الإلكترونية |
|
نموذج الفوترة الإلكترونية |
اعتماد الفواتير الضريبية والإبلاغ عن الفواتير الضريبية المبسطة |
نموذج الأركان الخمسة باستخدام مزوّدي الخدمة المعتمدين وشبكة Peppol |
|
صيغة الفاتورة الإلكترونية |
صيغة XML للإرسال إلى منصة FATOORA؛ وللتخزين، تُستخدم صيغة XML أو ملف بصيغة PDF/A-3 يتضمن ملف XML مضمّنًا، وفق المتطلبات المنطبقة |
صيغة XML مهيكلة وفق مواصفات PINT-AE |
|
مدة الاحتفاظ العامة |
ست سنوات على الأقل من نهاية الفترة الضريبية المعنية بضريبة القيمة المضافة |
خمس سنوات عمومًا للخاضعين للضريبة، تبدأ من نهاية الفترة الضريبية المعنية |
|
مدد الاحتفاظ الأطول |
مدد أطول للسجلات المرتبطة بالأصول الرأسمالية |
أحكام خاصة بسجلات العقارات، منها مدة 15 سنة بموجب اللائحة التنفيذية لضريبة القيمة المضافة؛ وقد تنطبق التزامات ضريبية وتمديدات أخرى |
|
موقع التخزين |
يجب أن تستوفي السجلات متطلبات التخزين وإمكانية الوصول المحلي المعمول بها في السعودية |
لا يوجد اشتراط عام بأن تُخزَّن بيانات الفواتير الإلكترونية على خوادم تقع فعليًا داخل الإمارات |
|
إتاحة السجلات للتدقيق |
يجب أن تبقى الفواتير الإلكترونية والسجلات الداعمة متاحة لـ ZATCA |
يجب أن تبقى الفواتير الإلكترونية والإشعارات الدائنة والبيانات المرتبطة بها متاحة لـ FTA |
السعودية: الاحتفاظ بالسجلات وإمكانية الوصول وسلامة المستندات
بموجب المادة 66 من اللائحة التنفيذية لنظام ضريبة القيمة المضافة في السعودية، يجب على الشركات الاحتفاظ بالفواتير الضريبية والسجلات المحاسبية والمستندات ذات الصلة لمدة لا تقل عن ست سنوات بعد نهاية الفترة الضريبية المعنية.
وتخضع بعض سجلات الأصول الرأسمالية لمدد أطول. إذ تحدد المادتان 52 و66 من اللائحة التنفيذية لضريبة القيمة المضافة حدًا أدنى للاحتفاظ يبلغ 11 سنة للسجلات المتعلقة بالأصول الرأسمالية المنقولة و15 سنة للسجلات المتعلقة بالأصول الرأسمالية غير المنقولة.
وتعكس هذه المدد فترة تعديل ضريبة المدخلات المعمول بها، مضافًا إليها خمس سنوات. ويبدأ احتساب المدة للأصول الرأسمالية من تاريخ اقتنائها. أما سجلات ضريبة القيمة المضافة العادية، فتخضع لقاعدة مختلفة تبدأ بموجبها مدة السنوات الست من نهاية الفترة الضريبية المعنية. وينبغي للشركات مراعاة هذه الفروق عند تهيئة سياسات الاحتفاظ في SAP.
تشترط المادة 66(3) الاحتفاظ بالفواتير والسجلات ذات الصلة داخل السعودية، إما بصورة مادية وإما من خلال إتاحة الوصول الإلكتروني إلى الخوادم أو قواعد البيانات التي تُخزَّن فيها، عبر جهاز طرفي أو نقطة وصول داخل المملكة. وتسمح ZATCA أيضًا باستخدام حلول الفوترة الإلكترونية السحابية المستضافة خارج المملكة، شريطة توفير ترتيبات الوصول المطلوبة. وتوضح الأسئلة الشائعة الرسمية عن الفوترة الإلكترونية أن الفرع الموجود في السعودية يجب أن يتمكن من الوصول إلى جميع السجلات ذات الصلة عند استخدام حل سحابي أو مركز بيانات خارج المملكة.
بالنسبة إلى الشركات التي تشغّل بنية SAP مركزية، يعني ذلك عمليًا توفير نقطة وصول فعّالة داخل السعودية، وضمان إمكانية استرجاع الفواتير والإشعارات المرتبطة بها والسجلات المحاسبية المعنية وتقديمها إلى ZATCA عند الطلب. ويجب أن تستمر هذه الإمكانية طوال مدد الاحتفاظ المطبقة. كما ينبغي التحقق من أي اشتراطات إضافية تتعلق بالأمن السيبراني أو حوكمة البيانات أو القيود الخاصة بالقطاعات التي قد تؤثر في البنية التحتية.
وتستحق متطلبات اللغة اهتمامًا مماثلًا. إذ تشترط قواعد ضريبة القيمة المضافة السعودية الاحتفاظ بالسجلات المحاسبية والفواتير الضريبية باللغة العربية، مع إمكانية تقديم ترجمات. وبالنسبة إلى الفواتير الإلكترونية، يجب إتاحة المحتوى المقروء للبشر بالعربية، بينما تستخدم بنية XML الأساسية أسماء حقول تقنية بالإنجليزية.
وتنظم ZATCA كذلك سلامة المستندات؛ إذ يجب أن تمنع حلول الفوترة الإلكترونية المستخدمين من تعديل الفواتير الصادرة والإشعارات المرتبطة بها أو حذفها. وتدعم معرّفات الفواتير والمعلومات التشفيرية وسجلات النظام المتطلبات التقنية الواردة في الدليل التفصيلي للفوترة الإلكترونية الصادر عن ZATCA.
الإمارات: التزامات الاحتفاظ ومرونة أكبر في اختيار موقع التخزين
تُلزم الإمارات الشركات بالاحتفاظ بالفواتير الإلكترونية والإشعارات الدائنة الإلكترونية والبيانات المرتبطة بها وفقًا للتشريعات الضريبية المعمول بها.
بموجب المادة 3 من قرار مجلس الوزراء رقم 74 لسنة 2023، يحتفظ الخاضعون للضريبة بالسجلات عمومًا لمدة خمس سنوات تبدأ من نهاية الفترة الضريبية المعنية. أما بالنسبة إلى الأشخاص الآخرين، فيبدأ احتساب المدة من نهاية السنة الميلادية التي أُنشئ فيها المستند.
تتطلب المعاملات العقارية مراجعة أدق، لأن اللوائح المختلفة تنص على مدد احتفاظ مختلفة. فالمادة 3 من اللائحة التنفيذية لقانون الإجراءات الضريبية تحدد مدة سبع سنوات للسجلات العقارية، بينما تشترط المادة 71 من اللائحة التنفيذية لضريبة القيمة المضافة في الإمارات الاحتفاظ بالسجلات الخاضعة لأحكامها المتعلقة بالعقارات لمدة 15 سنة بعد نهاية الفترة الضريبية المعنية.
وبموجب المادة 3(2)، يجب الاحتفاظ بالسجلات لأربع سنوات إضافية إذا كانت الهيئة الاتحادية للضرائب تجري تدقيقًا ضريبيًا، أو أخطرت الشركة بنيتها إجراء تدقيق قبل انتهاء مدة الاحتفاظ الاعتيادية. وفي حال وجود نزاع ضريبي، تمتد مدة الاحتفاظ أربع سنوات أو حتى الفصل النهائي في النزاع، أيهما أبعد. وإذا قُدِّم إفصاح طوعي خلال السنة الخامسة بعد الفترة الضريبية المعنية، فيلزم الاحتفاظ بالسجلات سنة واحدة من تاريخ تقديمه. واعتبارًا من 1 أبريل 2026، أضاف قرار مجلس الوزراء رقم 17 لسنة 2026 مدة احتفاظ إضافية تبلغ سنتين للسجلات المتعلقة بطلبات استرداد الضريبة المقدمة ضمن المهلة القانونية، إذا لم تكن الهيئة قد أصدرت قرارًا بشأنها بعد. ويجب أن تراعي سياسات الاحتفاظ في SAP هذه التمديدات قبل السماح بحذف السجلات.
وقد تنطبق التزامات ضريبية أخرى على المستندات نفسها. فعلى سبيل المثال، تلزم المادة 56 من قانون ضريبة الشركات في الإمارات الخاضعين للضريبة بالاحتفاظ بالسجلات الداعمة لموقفهم الضريبي لمدة سبع سنوات بعد الفترة الضريبية المعنية. ونتيجة لذلك، قد تظل الفاتورة المستخدمة لأغراض ضريبة القيمة المضافة وضريبة الشركات خاضعة لمتطلبات الاحتفاظ بعد انتهاء المدة العامة الخاصة بضريبة القيمة المضافة.
تناولت إرشادات الفوترة الإلكترونية في الإمارات، الإصدار 1.1 المؤرخ في 1 يونيو 2026، تخزين المستندات وإمكانية الوصول إليها وفق الإطار الساري آنذاك. ثم ألغى القرار الوزاري رقم 197 لسنة 2026، الذي دخل حيز التنفيذ في 1 أكتوبر 2026، الاشتراط العام لتخزين بيانات الفواتير الإلكترونية داخل الإمارات من المادة 11 من القرار الوزاري رقم 243 لسنة 2025. ويؤكد إعلان وزارة المالية استمرار التزام الشركات بالاحتفاظ بالفواتير الإلكترونية والإشعارات الدائنة الإلكترونية والبيانات المرتبطة بها طوال المدد القانونية المعمول بها، وتقديمها إلى الهيئة الاتحادية للضرائب عند الطلب.
يمكن للشركات التي تعتمد أرشيفات SAP مركزية النظر في التخزين خارج الإمارات، مع مراعاة متطلبات حماية البيانات والأمن والاشتراطات الخاصة بالقطاع. وينبغي لها أيضًا التحقق من ترتيبات استرجاع المستندات والالتزامات التعاقدية مع مزوّدي خدمات التخزين.
ما سجلات الفوترة الإلكترونية التي ينبغي للشركات الاحتفاظ بها؟
تحدد التشريعات الضريبية متطلبات الاحتفاظ بالفواتير الإلكترونية وبعض السجلات المرتبطة بها، وقد تستلزم الضوابط الداخلية الاحتفاظ بأدلة إضافية على المعالجة وسجلات تقنية. ويتوقف نطاق السجلات أيضًا على الجهة المسؤولة عن كل مرحلة من العملية. ففي الإمارات، على سبيل المثال، تختلف مسؤوليات حفظ السجلات بين الشركات ومزوّدي الخدمة المعتمدين (ASPs). وتوضح الأقسام التالية الفرق بين السجلات المطلوبة قانونًا والمعلومات الداعمة المستخدمة للتحقق من المعاملات ومعالجة المشكلات وإجراء التدقيق الداخلي.
الفواتير الإلكترونية المهيكلة والإشعارات المرتبطة بها
في السعودية، يجب على الشركات الخاضعة للمرحلة الثانية من متطلبات ZATCA الاحتفاظ بالفواتير الضريبية والفواتير الضريبية المبسطة، وما يرتبط بها من إشعارات دائنة ومدينة، بصيغة XML أو PDF/A-3 مع تضمين ملف XML في الحالة الأخيرة. ويجب الاحتفاظ بالفواتير الضريبية الخاضعة للاعتماد في صيغتها المعتمدة، بما يشمل المعلومات التشفيرية ورمز الاستجابة السريعة (QR) المعمول بهما. وتُصدر الفواتير المبسطة من خلال حل فوترة إلكترونية متوافق مع المتطلبات، ويجب الإبلاغ عنها إلى ZATCA خلال 24 ساعة.
قد تساعد نسخ PDF الموظفين على مراجعة الفواتير، لكن ملف PDF مستقل لا يحل محل المستند المهيكل المطلوب لأرشفة فواتير المرحلة الثانية.
في الإمارات، يتعين على الشركات الخاضعة لإطار الفوترة الإلكترونية الاحتفاظ بالفواتير الإلكترونية والإشعارات الدائنة الإلكترونية والبيانات المرتبطة بها التي تتيح التحقق من أصالتها وسلامتها وإجراء التدقيق عليها. ويشمل ذلك المستندات الصادرة والواردة ذات الصلة. وتعتمد عملية التبادل على ملفات XML مهيكلة وفق مواصفات PINT-AE.
إذا حوّل مزوّد خدمة معتمد (ASP) بيانات الفواتير الواردة من SAP إلى صيغة PINT-AE، فينبغي للشركة تحديد كيفية استرجاع المستند المهيكل الذي جرى تبادله عبر المزوّد. ولا تُعد ملفات PDF أو الصور أو النسخ الممسوحة ضوئيًا فواتير إلكترونية مهيكلة وفق الإطار الإماراتي.
خلال التطبيق المرحلي في الإمارات، يجب على المورّد الذي طبّق نظام الفوترة الإلكترونية إصدار فاتورة ضريبية بالشكل التقليدي أيضًا، مثل نسخة بصيغة PDF، إذا لم يكن المشتري قد اعتمد النظام بعد. وعلى الشركات مراعاة المستندين ضمن سير العمل، وربطهما بالمعاملة نفسها، والتحقق من متطلبات الاحتفاظ المنطبقة على كل منهما.
أدلة المعالجة التنظيمية والإرسال
تحتاج الشركات أيضًا إلى معلومات توضّح كيف مرت الفواتير الإلكترونية بمراحل المعالجة التنظيمية المعنية. وتختلف السجلات المتاحة بحسب الدولة ونوع الفاتورة والأنظمة المستخدمة.
بالنسبة إلى الفواتير الضريبية الخاضعة للاعتماد في السعودية، تُعد نتيجة الاعتماد دليلًا على إتمام عملية ZATCA ذات الصلة. أما الفواتير المبسطة، فتنتج عنها معلومات إبلاغ قد تساعد فرق المالية على التحقق من وقت إرسال المستند وما إذا كان النظام قد أعاد رسالة خطأ.
تتبع الإمارات عملية تبادل مختلفة. ففي نموذج الأركان الخمسة، يتبادل مزوّدو الخدمة المعتمدون الفواتير بين المورّدين والمشترين، ويرسلون مستندات بيانات الضريبة (Tax Data Documents - TDDs) إلى الهيئة الاتحادية للضرائب.
وتنقل إشعارات حالة مستوى الرسالة (Message Level Status - MLS) نتائج مراحل التبادل والإبلاغ المعنية. وقد تتضمن، بحسب المعاملة، معلومات عن التحقق من الفاتورة أو تسليمها أو الإبلاغ عنها. وعندما يراجع مدقق أو مختص مالي معاملة معينة، تساعد هذه الرسائل في توضيح ما حدث بعد خروج الفاتورة من SAP. ويتعين على كل شركة تحديد التأكيدات التي يوفرها مزوّد الخدمة المعتمد وآلية استرجاعها من قبل الموظفين.
يختلف الغرض من مستند بيانات الضريبة (TDD) عن الغرض من الفاتورة الإلكترونية، بينما تُستخدم إشعارات MLS للإبلاغ عن حالات المعالجة. وبموجب الإطار الإماراتي، تظل الشركات مسؤولة عن الاحتفاظ بالفواتير الإلكترونية والإشعارات الدائنة الإلكترونية والبيانات المرتبطة بها، حتى عندما تفوّض التخزين إلى مزوّد خدمة معتمد. وتقع على المزوّد التزامات مستقلة تتعلق بسجلات معالجة المعاملات وتأكيدات الإرسال. لذا ينبغي للشركات الاتفاق مع مزوّدها على كيفية الوصول إلى مستندات TDD وإشعارات MLS وسجلات المعالجة ذات الصلة لأغراض التدقيق أو التحقيق، من دون افتراض وجوب تخزين كل سجل تقني يحتفظ به المزوّد داخل SAP أيضًا.
معرّفات المستندات والمراجع المحاسبية
يجب أن تتضمن ملفات الفواتير الإلكترونية بيانات تعريف كافية لربطها بالمعاملات ذات الصلة في SAP. وقد تشمل، بحسب المستند، رقم الفاتورة والمعرّف الفريد (UUID) وتاريخ الإصدار ومعرّف المورّد أو العميل ورقم التسجيل الضريبي ومراجع الإشعارات الدائنة أو المدينة المرتبطة بها.
تشكل المعرّفات التي تشترطها مواصفات الفوترة الإلكترونية المعنية جزءًا من سجل الفاتورة المهيكل، ويجب الاحتفاظ بها معه. أما أرقام المستندات المحاسبية في SAP ورموز الشركات والسنوات المالية ومراجع مستودعات الأرشفة، فلها وظيفة أخرى: مساعدة الموظفين على العثور على القيود المحاسبية والملفات المؤرشفة المقابلة. ويجب أن يتوافق الاحتفاظ بها مع المتطلبات المحاسبية المعمول بها وبنية الأرشفة لدى الشركة.
قد تحتاج فرق المالية كذلك إلى أوامر الشراء والعقود وتفاصيل المدفوعات والقيود المحاسبية الداعمة عند الرد على الاستفسارات الضريبية. وتساعد هذه السجلات على تفسير المعاملة التجارية والمبالغ الواردة في الفاتورة.
وقد تختلف قواعد الاحتفاظ بالمستندات الداعمة عن القواعد التي تحكم الفواتير الإلكترونية. وقبل تطبيق جدول حذف موحّد، ينبغي للشركة مراجعة المتطلبات القانونية الخاصة بكل نوع من السجلات.
السجلات التقنية وسجلات التدقيق
تساعد السجلات التقنية في التحقيق في مشكلات معالجة الفواتير؛ فقد توضح وقت إنشاء المستند في SAP، وموعد إرساله عبر خدمة التكامل، وما إذا كان النظام المستقبِل قد أبلغ عن خطأ.
في الإمارات، تقع على الخاضعين للضريبة ومزوّدي الخدمة المعتمدين مسؤوليات منفصلة في حفظ السجلات. ويتناول الملحق 4 من إرشادات الفوترة الإلكترونية الإماراتية مستندات الأعمال الخاصة بالخاضع للضريبة وسجلات معالجة المعاملات التي يحتفظ بها مزوّدو الخدمة المعتمدون. وقد تشمل سجلات المزوّد معرّفات الرسائل ومعلومات التوجيه وحالات الإرسال.
ويجب على الشركات تحديد السجلات التقنية التي تحتاج إليها لإجراءات التدقيق واستكشاف الأخطاء لديها. ولا تعني التزامات مزوّد الخدمة المعتمد المتعلقة بالسجلات التقنية فرض متطلبات احتفاظ مماثلة تلقائيًا على الخاضع للضريبة.
يمكن للشركات التعاقد مع مزوّد خدمة معتمد لتخزين فواتيرها الإلكترونية. ومع ذلك، تظل الشركة مسؤولة عن استيفاء التزامات الاحتفاظ وتقديم المستندات المطلوبة إلى الهيئة الاتحادية للضرائب عند الطلب.
وينبغي أن توضح الاتفاقية كيفية استرجاع الموظفين للفواتير السابقة، سواء الصادرة أو الواردة، ومصير السجلات عند انتهاء العقد، وصيغ التصدير التي يدعمها المزوّد. وتستحق هذه التفاصيل مراجعة دقيقة قبل تغيير مزوّد الخدمة المعتمد.
حلول SAP لأرشفة الفواتير الإلكترونية
قد تتكوّن بنية أرشفة الفواتير الإلكترونية في SAP من عدة مكونات، يؤدي كل منها وظيفة مختلفة. يتولى SAP Document and Reporting Compliance معالجة المستندات الإلكترونية ضمن السيناريوهات المدعومة، بينما يدير SAP Information Lifecycle Management قواعد الاحتفاظ بالكائنات المدعومة، ويربط SAP ArchiveLink سجلات الأعمال بالمستندات المحفوظة في مستودعات محتوى متوافقة. ويوفر SAP ILM Store والمستودعات الخارجية خيارات تخزين لسيناريوهات أرشفة محددة.
تعتمد البنية المناسبة على إصدار SAP والكائنات المستندية المدعومة وتصميم التكامل ومتطلبات التخزين. وينبغي للشركات تحديد كيفية استمرار الوصول إلى الفواتير الأصلية واستجابات المعالجة التنظيمية ومراجعها في SAP بعد اكتمال المعالجة.
|
الحل |
دوره في البنية التقنية |
|
إنشاء المستندات الإلكترونية ومعالجتها وتبادلها ومراقبتها ضمن السيناريوهات التنظيمية المدعومة |
|
|
إدارة قواعد الاحتفاظ ومنع حذف البيانات لأسباب قانونية (Legal Holds) والحذف المنضبط للبيانات الخاصة بكائنات SAP المدعومة |
|
|
SAP ArchiveLink |
ربط كائنات الأعمال في SAP بالمستندات المحفوظة في مستودعات محتوى متوافقة، ودعم استرجاعها من خلال SAP |
|
SAP ILM Store |
تخزين ملفات الأرشيف والفهارس في سيناريوهات SAP ILM المدعومة عبر واجهة تخزين متوافقة مع ILM |
|
حلول الأرشفة الخارجية |
توفير تخزين المستندات واسترجاعها، مع إمكانات حماية السلامة والتحكم في الوصول والاحتفاظ وفق خصائص المستودع |
SAP Document and Reporting Compliance
يدعم SAP Document and Reporting Compliance إنشاء المستندات الإلكترونية ومعالجتها والتواصل مع الجهات التنظيمية ضمن السيناريوهات المدعومة لكل دولة. ويتيح إطار eDocument إنشاء مستندات مهيكلة انطلاقًا من معاملات SAP، وإدارة عمليات تقديمها، وتسجيل حالات معالجتها.
في السعودية، يدعم SAP DRC معالجة الفواتير الإلكترونية والتكامل مع ZATCA. وفي الإمارات، يمكن للتطبيقات المدعومة استخدام SAP DRC وPeppol Exchange لتبادل الفواتير الإلكترونية.
في أنظمة SAP المدعومة، يمكن أرشفة سجلات المستندات الإلكترونية باستخدام كائن الأرشفة EDOCUMENT واسترجاعها عبر وظائف eDocument Cockpit المتاحة. لكن ذلك لا يضمن تلقائيًا الاحتفاظ بملف XML الأصلي للفاتورة، أو استجابات الاعتماد من ZATCA، أو رسائل الحالة الواردة من مزوّدي الخدمة المعتمدين في الإمارات، أو جميع الأدلة الداعمة للتدقيق. وينبغي للشركات التحقق من السجلات التي يحفظها إصدار SAP المستخدم والتهيئة الخاصة بالدولة، وتحديد ما إذا كانت هناك حاجة إلى مكونات أرشفة إضافية للوفاء بمتطلبات الاحتفاظ والاسترجاع المطبقة.
SAP Information Lifecycle Management
يساعد SAP ILM الشركات على إدارة فترات الاحتفاظ بالبيانات والإجراءات الواجب اتخاذها عند انتهائها. وتشمل وظائفه قواعد الاحتفاظ ومنع حذف السجلات لأسباب قانونية والحذف المنضبط للبيانات بالنسبة إلى الكائنات المدعومة.
لنفترض أن شركة تدير شركات تابعة في السعودية والإمارات ضمن بيئة SAP واحدة. تصدر المنشأة السعودية فواتير تخضع لمتطلبات ZATCA، بينما تتلقى المنشأة الإماراتية فواتير المورّدين عبر مزوّد خدمة معتمد. وقد تُحفظ السجلات في نظام SAP نفسه، رغم خضوع المنشأتين لقواعد ضريبية مختلفة. ويمكن أن تختلف أيضًا الأدلة المطلوبة ومدد الاحتفاظ وإجراءات الاسترجاع.
يمكن أن يساعد SAP ILM الشركة في تطبيق سياسات الاحتفاظ المناسبة على كائنات SAP المدعومة ومحتوى الأرشيف. ويجب على فريق التنفيذ تحديد الكائنات التي تغطيها القواعد وعلاقتها بالكيانات القانونية المعنية.
وقد يتطلب محتوى الفواتير الإلكترونية (payloads)، إلى جانب استجابات المعالجة التنظيمية، إجراءات منفصلة للحفظ والمعالجة. وتعتمد طريقة التقاط هذه البيانات وتخزينها على تطبيقات SAP وتصميم التكامل ووظائف الأرشفة المتاحة في النظام.
SAP ArchiveLink ومستودعات التخزين
يربط SAP ArchiveLink كائنات الأعمال في SAP بالمستندات المحفوظة في مستودعات محتوى متوافقة. وبذلك يستطيع الموظفون الوصول إلى المستندات المؤرشفة من خلال معاملات SAP وتطبيقاته المدعومة.
يوفر ArchiveLink آلية ربط المستندات، بينما تحدد مكونات التخزين والاحتفاظ المهيأة كيفية حفظ الملفات. ويجب على فريق التنفيذ التحقق من قدرة المستودع على استيفاء متطلبات الاحتفاظ وسلامة المستندات والوصول إليها.
يمكن للشركات تقييم SAP ILM Store ومستودعات الجهات الخارجية المتوافقة وغيرها من تهيئات التخزين التي تدعمها بيئة SAP لديها. ويدعم SAP ILM Store تخزين ملفات الأرشيف والفهارس في سيناريوهات ILM المدعومة، لكن الوظائف المتاحة تتوقف على المتطلبات الأساسية للنظام والقيود التقنية. ويتعين على فريق التنفيذ التحقق من كيفية تخزين الفواتير الإلكترونية والاستجابات التنظيمية المطلوبة.
وقد توفر مستودعات الجهات الخارجية إمكانات لاسترجاع المستندات منفردة والتحقق من سلامتها والتحكم في الوصول إليها واختيار موقع التخزين. وينبغي للشركات مقارنة هذه الإمكانات بصيغ مستنداتها وقواعد الاحتفاظ ومتطلبات الاسترجاع لديها.
مخاطر الامتثال الشائعة في أرشيفات الفواتير الإلكترونية ضمن SAP
قد تمر سجلات الفواتير الإلكترونية عبر SAP وخدمات التكامل والمنصات التنظيمية ومستودعات التخزين طويل الأجل قبل إتاحتها للتدقيق. ويمكن أن تنشأ المشكلات في أي مرحلة، خصوصًا عندما تحتفظ الأنظمة المختلفة بمعرّفات منفصلة للمستندات وسجلات مستقلة لمراحل المعالجة.
غياب فواتير من الأرشيف. قد تحصل الفاتورة على نتيجة اعتماد ناجحة من ZATCA أو تمر عبر مزوّد خدمة معتمد، ثم تفشل عملية نقلها إلى مستودع التخزين طويل الأجل. وإذا توقفت المراقبة عند اكتمال المعالجة التنظيمية، فقد لا يُكتشف غياب السجل المؤرشف إلا عند طلب المستند المحفوظ من فترة سابقة.
فقدان تأكيدات المعالجة. قد يظل ملف XML الأصلي متاحًا، بينما لا تعود السجلات التشغيلية تحتوي على استجابة الاعتماد أو رسائل الحالة ذات الصلة الصادرة عن مزوّد الخدمة المعتمد. وحينها قد تواجه فرق المالية صعوبة في إعادة بناء التسلسل التاريخي لمعالجة الفاتورة، لا سيما إذا لم يعد مزوّد التكامل الأصلي مسؤولًا عن المعاملة.
سياسات احتفاظ غير صحيحة. قد يؤدي تطبيق جدول حذف واحد على الكيانات القانونية في السعودية والإمارات إلى إغفال الاختلافات في مدد الاحتفاظ النظامية وتواريخ بدء احتسابها وحالات منع حذف السجلات لأسباب قانونية. وقد تتسبب أخطاء التهيئة في حذف السجلات قبل الأوان أو الاحتفاظ بها دون حاجة بعد انتهاء الالتزامات المنطبقة عليها.
تعذّر الوصول إلى المستندات التاريخية. قد تظل الملفات المؤرشفة موجودة وسليمة بعد ترحيل نظام SAP أو تغيير المستودع أو استبدال مزوّد الخدمة، لكن الوصول إليها قد يتعذر إذا توقفت مراجع SAP التاريخية عن العمل أو أُلغيت الواجهة المستخدمة سابقًا لاسترجاع المستندات.
إخفاقات التكامل وتضارب حالات المعالجة. قد تؤدي انقطاعات الشبكة وتعطّل نقل الرسائل وتكرار محاولات التقديم إلى ظهور معلومات معالجة متعارضة بين SAP والخدمات الخارجية. ومن دون مراجع موثوقة للمعاملات، قد يصعب تحديد إصدار الفاتورة الذي عولج بنجاح وربط كل استجابة بالمستند الصحيح.
إنشاء عملية أرشفة في SAP جاهزة للتدقيق
تعتمد الجاهزية للتدقيق على قدرة فرق المالية وتقنية المعلومات على التحقق من المستندات المؤرشفة وتتبع مراحل معالجتها التنظيمية واسترجاع السجلات المطلوبة عند الطلب. وينبغي أن تشمل الاختبارات كيانات قانونية وأنواع فواتير وفترات إبلاغ مختلفة، بما فيها المستندات المحفوظة خارج بيئة SAP الرئيسية.
|
مجال الرقابة |
ما يجب التحقق منه |
|
مطابقة المستندات |
مقارنة الفواتير المعالجة بالسجلات المؤرشفة والتحقيق في الحالات غير المتطابقة |
|
التحقق من السلامة |
استرجاع الفاتورة الأصلية المهيكلة والتحقق من محتواها باستخدام أدلة السلامة المتاحة |
|
تتبع المعالجة |
مطابقة الفواتير المؤرشفة مع تأكيدات الاعتماد أو الإبلاغ أو التبادل ذات الصلة |
|
تهيئة سياسات الاحتفاظ |
التحقق من توافق مدد الاحتفاظ وتواريخ بدايتها وحالات منع الحذف لأسباب قانونية وقواعد التخلص من السجلات مع متطلبات كل فئة مستندية وكيان قانوني |
|
إدارة صلاحيات الوصول |
مراجعة أذونات المستخدمين والقيود المفروضة على تعديل المستندات وتسجيل عمليات الوصول |
|
اختبار الاسترجاع |
استرجاع الفواتير التاريخية والأدلة المرتبطة بها وتصديرها عبر الأنظمة والواجهات المتاحة حاليًا |
اختبار مسار التدقيق بالكامل
ينبغي أن يبدأ اختبار استرجاع السجلات للتدقيق من مستند فوترة أو مستند محاسبي في SAP، ثم يتتبع الفاتورة الإلكترونية المقابلة خلال المعالجة التنظيمية والأرشفة والاسترجاع. وعلى فرق المالية وتقنية المعلومات اختيار معاملات من فترات إبلاغ مختلفة، والتحقق من أن مرجع مستند SAP ومعرّفات الفاتورة الإلكترونية وأدلة المعالجة والملفات المؤرشفة تخص المعاملة نفسها.
السعودية. تتطلب الفواتير الضريبية والفواتير الضريبية المبسطة سيناريوهَي اختبار منفصلين. ففي حالة الفاتورة الضريبية الخاضعة للاعتماد، ينبغي تتبع مستند المصدر في SAP حتى مستند eDocument وملف XML الناتجين، والتحقق من نتيجة الاعتماد لدى ZATCA، ثم استرجاع ملف XML المعتمد وأدلة الاعتماد المتاحة من الأرشيف أو الأنظمة المتصلة. أما بالنسبة إلى الفاتورة المبسطة، فينبغي أن يتتبع الاختبار ملف XML الصادر من حل فوترة إلكترونية متوافق مع المتطلبات، ويتحقق من الإبلاغ عنه إلى ZATCA خلال 24 ساعة ومن حالة الإبلاغ المقابلة. وينبغي أن ينتهي الاختبار في الحالتين باسترجاع الفاتورة المخزنة بنجاح والتحقق من ارتباطها بالمعاملة الأصلية في SAP.
الإمارات. ينبغي أن يتتبع الاختبار الفاتورة من SAP عبر التكامل المهيأ مع مزوّد خدمة معتمد (ASP). وبحسب تصميم التكامل، قد يستقبل المزوّد ملف XML بصيغة PINT-AE، أو يحوّل بيانات الفاتورة إلى الصيغة المطلوبة قبل تبادلها مع مزوّد الخدمة المعتمد لدى المشتري. ويجب التحقق من استمرار إمكانية الوصول إلى الفاتورة الإلكترونية المتبادلة، وإمكان تتبع إشعارات حالة مستوى الرسالة (MLS) ذات الصلة ونتائج الإبلاغ عن مستندات بيانات الضريبة (TDD) من خلال المزوّد. وفي الخطوة الأخيرة، ينبغي أن يتمكن الموظفون من استرجاع الفاتورة المؤرشفة وربطها بالسجل المحاسبي في SAP والحصول على أدلة المعالجة المتاحة. وقد يتطلب استرجاع السجلات التي يحتفظ بها المزوّد استخدام بوابته أو واجهة API أو أي واجهة أخرى متفق عليها.
ينبغي أن تشمل الاختبارات حالات الاستثناء أيضًا. ويمكن للفرق اختبار فاتورة فشلت في اجتياز تحقق ZATCA أو واجهت خطأ في معالجتها لدى مزوّد خدمة معتمد، ثم التأكد من إمكانية إعادة بناء سجل معالجتها اللاحق دون الخلط بين المحاولات السابقة غير الناجحة والمستند الذي اكتملت معالجته نهائيًا.
يجب تصنيف السجلات التقنية وفق الغرض منها والمتطلبات التنظيمية المنطبقة عليها. ففي السعودية، تحظر ZATCA أن تتيح حلول الفوترة الإلكترونية تعديل سجلات نشاط النظام أو حذفها. ولا ينبغي التعامل مع هذه السجلات المحمية كسجلات عادية لاستكشاف الأخطاء. وقبل تهيئة حذف السجلات أو تدويرها، يجب على فرق تقنية المعلومات تحديد السجلات الخاضعة للقيود التنظيمية وتلك التي تتبع سياسات احتفاظ منفصلة.
توزيع المسؤوليات عن ضوابط الأرشفة
غالبًا ما يشارك موظفون من أقسام متعددة في معالجة الفواتير وأرشفتها وإدارة مدد الاحتفاظ بها. وإذا لم يكن توزيع المسؤوليات متفقًا عليه بوضوح، فقد تظل مشكلة مستند مفقود دون حل، بينما يراجع كل من فريق المالية ودعم SAP والبنية التحتية الجزء الذي يخصه من العملية فقط.
يمكن للشركة توزيع المسؤوليات بما يتوافق مع إجراءات التشغيل المعتمدة لديها:
- فرق الضرائب والامتثال: تحديد متطلبات الاحتفاظ والأدلة اللازمة أثناء التدقيق.
- فرق المالية في SAP: التحقق من اكتمال الفواتير والربط بين المستندات الإلكترونية والقيود المحاسبية.
- فرق SAP والتكامل: مراقبة معالجة المستندات وواجهات الأرشفة وأخطاء الإرسال.
- فرق أمن المعلومات والبنية التحتية: إدارة صلاحيات المستودعات وضوابط سلامة البيانات وتوافر خدمات التخزين.
ويحتاج كل فريق أيضًا إلى إجراء واضح للإبلاغ عن المشكلات. فعندما تكشف المطابقة عن فاتورة مفقودة من الأرشيف، مثلًا، ينبغي أن يعرف الموظفون من يحقق في تعثر النقل ومن يؤكد استعادة المستند.
تهيئة الأرشيف للتغييرات التنظيمية وتحديث أنظمة SAP
قد تؤثر التغييرات التي تطرأ على أنظمة SAP وخدمات التكامل في إمكانية الوصول إلى الفواتير الإلكترونية الخاصة بالفترات السابقة. وينبغي للشركات مراجعة ترتيبات الأرشفة عند استبدال مزوّدي خدمات الفوترة الإلكترونية، أو نقل المستندات بين المستودعات، أو إيقاف التطبيقات التي كانت تدير التواصل مع الجهات التنظيمية.
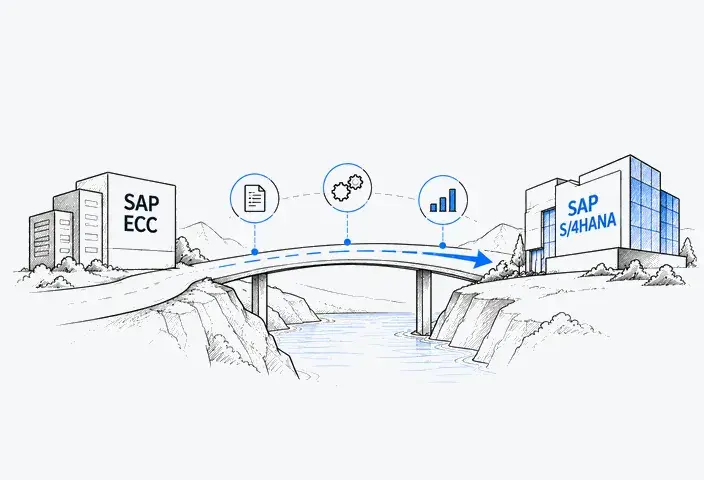
ويطرح الترحيل من SAP ERP Central Component (SAP ECC) إلى SAP S/4HANA تحديًا مشابهًا. فقد ينتج عن عملية الترحيل مراجع جديدة للمستندات أو واجهات أو اتصالات مختلفة بالمستودعات، بينما تظل السجلات القديمة خاضعة لمتطلبات الاحتفاظ.
قبل إيقاف SAP ECC أو مستودع أرشيف قديم أو اتصال سابق بمزوّد خدمة معتمد (ASP)، ينبغي لفرق المالية وتقنية المعلومات مطابقة قائمة الفواتير السابقة، الصادرة والواردة، مع السجلات التي يمكن الوصول إليها عبر البيئة البديلة. ويجب توثيق نتائج المطابقة ومعالجة أي فجوات تؤثر في الاحتفاظ بالسجلات أو استرجاعها قبل توقف النظام أو الخدمة السابقة عن العمل.
وينبغي أن تشمل المراجعة السابقة لإيقاف التشغيل ما يلي:
- استرجاع مستندات XML المحفوظة من فترات سابقة وأدلة الاعتماد أو الإبلاغ ذات الصلة من ZATCA، أو أدلة المعالجة لدى مزوّدي الخدمة المعتمدين في الإمارات.
- التحقق من الروابط بين الفواتير المؤرشفة وسجلاتها المحاسبية في SAP.
- استمرار تطبيق قواعد الاحتفاظ وحالات منع حذف السجلات لأسباب قانونية.
- ضمان الوصول إلى المستندات المخزنة في الأنظمة أو خدمات ASP المقرر إيقافها.
- التحقق من سلامة المستندات وتوافرها بعد نقلها بين المستودعات أو تغيير الواجهات.
وقد تستدعي التعديلات التنظيمية إجراء تغييرات إضافية. فعندما تعدّل السلطات الضريبية متطلبات الاحتفاظ أو إمكانية الوصول، ينبغي لفرق المالية وتقنية المعلومات مراجعة سياسات التخزين المتأثرة واتفاقيات مزوّدي الخدمات وتهيئات الأنظمة.
وتقدم التعديلات التي أدخلتها الإمارات في عام 2026 على اشتراطات تخزين البيانات داخل الدولة مثالًا حديثًا. إذ يمكن للشركات التي تستخدم أرشيفات مركزية إعادة تقييم خيارات التخزين في ضوء القواعد المعدلة، مع الإبقاء على الضوابط اللازمة للوصول إلى المستندات وضمان سلامتها.
كيف تدعم LeverX أرشفة البيانات والامتثال في SAP؟
قد تحتاج الشركات التي تشغّل أنظمة SAP في السعودية والإمارات إلى تنسيق قواعد الاحتفاظ ومعالجة الفواتير الإلكترونية وإمكانية الوصول إلى الأرشيف عبر أنظمة متعددة. وتقدم LeverX خدمات استشارات SAP ILM وتنفيذه، وتكامل SAP DRC، وإدارة البيانات. وبحسب البنية التقنية القائمة ومتطلبات المشروع، قد يشمل نطاق العمل ما يلي:
- تقييم أرشفة SAP: حصر أرشيفات الفواتير الحالية، ومقارنة المستندات المعالجة بالسجلات المخزنة، وتحديد الثغرات في ملفات XML وأدلة المعالجة وإمكانات الاسترجاع.
- استشارات SAP ILM وتنفيذه: إعداد مصفوفة تحدد مدد الاحتفاظ بالسجلات بحسب الدولة والكيان القانوني ونوع المستند، بالاستناد إلى متطلبات تنظيمية جرى التحقق منها، ثم تهيئة قواعد الاحتفاظ وآليات منع الحذف لأسباب قانونية المدعومة.
- تكامل SAP DRC: مراجعة الروابط بين مستندات SAP واستجابات الاعتماد أو الإبلاغ من ZATCA، وكذلك التأكيدات المتاحة من مزوّدي الخدمة المعتمدين في الإمارات، لتحديد كيفية تتبع أدلة المعالجة.
- بنية الأرشفة والتكامل: تحديد ترتيبات تخزين الفواتير الإلكترونية والأدلة الداعمة، وتوثيق واجهات مستودعات المستندات، ووضع آلية لاسترجاع الملفات المؤرشفة عبر SAP أو الأنظمة المتصلة.
- ضوابط الامتثال والاحتفاظ: اختبار استرجاع الفواتير الإلكترونية الخاصة بالفترات السابقة، والتحقق من أذونات الوصول وأدلة سلامة المستندات المتاحة، وتوثيق الاستثناءات التي تستلزم التصحيح قبل التدقيق.
- دعم تحديث أنظمة SAP: التحقق من اكتمال الفواتير السابقة، سواء الصادرة أو الواردة، ومراجعها المحاسبية في SAP وإمكانية استرجاعها وحالات منع حذف السجلات لأسباب قانونية قبل إيقاف SAP ECC أو مستودع قائم أو تكامل مع مزوّد خدمة معتمد.
وتقدم LeverX أيضًا للشركات العاملة في السعودية خدمات التكامل مع ZATCA في المرحلة الثانية، بما يشمل التحقق من ملفات XML، ومراقبة حالات الفواتير، ومعالجة الاستثناءات، والاختبار الشامل لسيناريوهات الاعتماد والإبلاغ.
يتحدد نطاق العمل النهائي وفق بيئة SAP لدى الشركة وأنواع المستندات والمتطلبات المنطبقة عليها. وينبغي أن يتحقق المختصون المحليون بالشؤون الضريبية من التزامات الاحتفاظ قبل أن يحوّلها فريق التنفيذ إلى تهيئات للنظام وإجراءات للاختبار.